TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

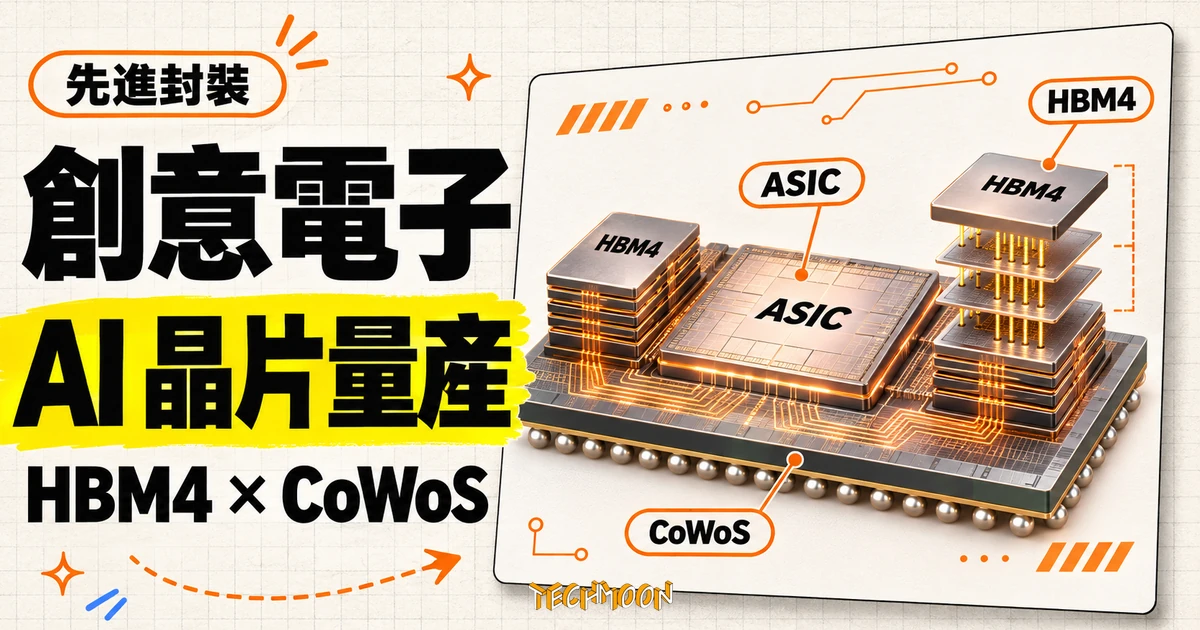
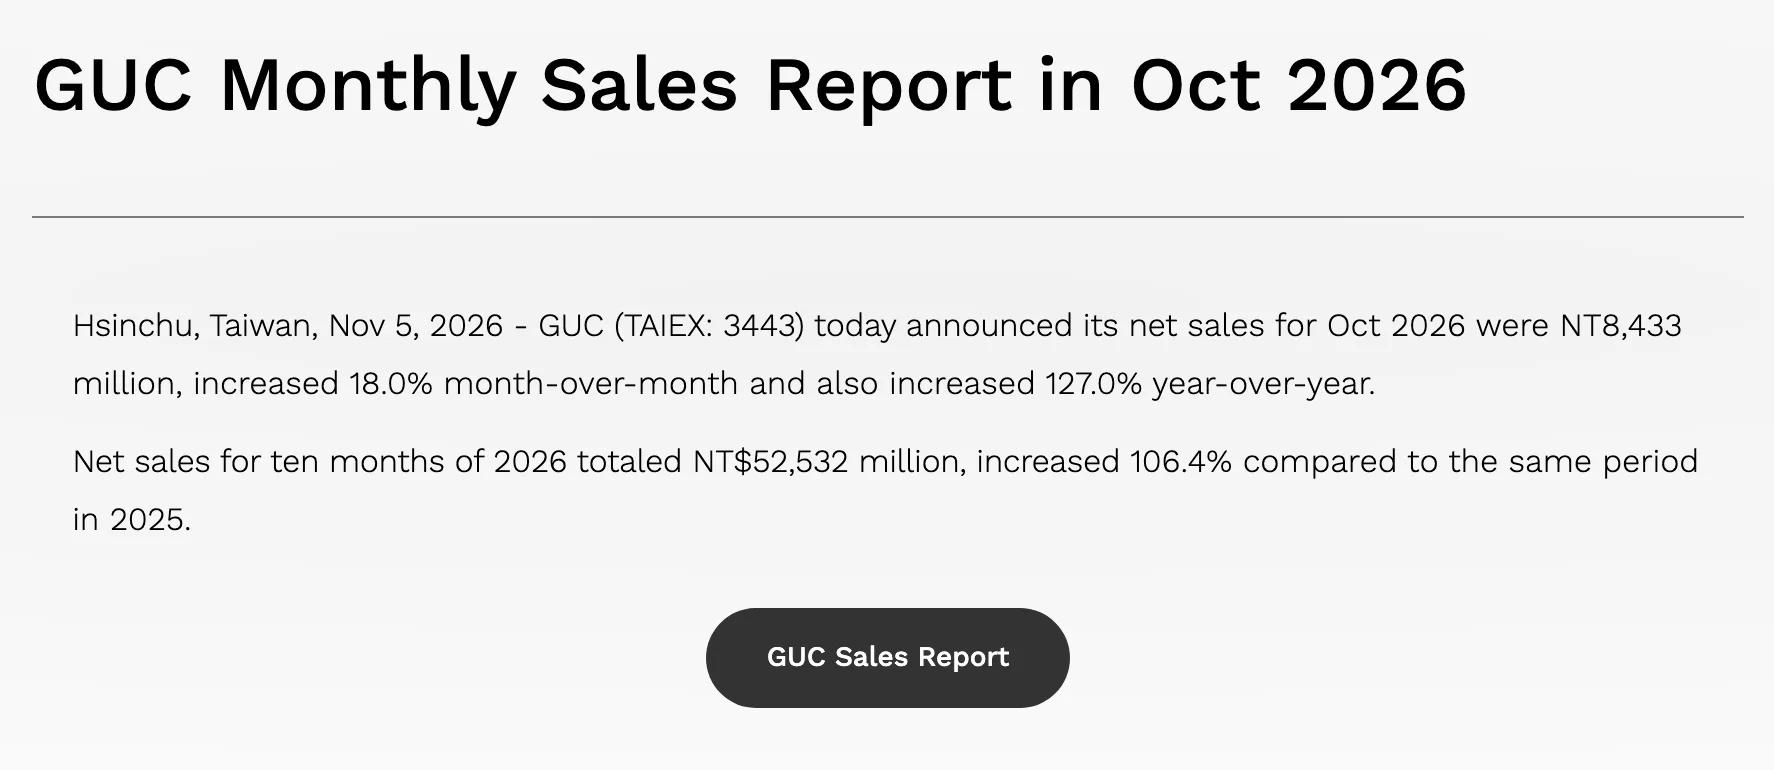
創意電子 10 月合併營收 84.33 億元改寫單月新高、年增 127%,前十月累計 525 億元已超越 2025 全年;同月自結淨利 5.0 億元、單月淨利率約 5.9%,低於世芯的 8.5%。HBM4E IP 已進入客戶 AI ASIC,量產統包模式把營收放大、也把利潤攤薄,12 月 7 日十一月營收與 1 月第四季結算是下兩個驗收點。
用 AI 摘要這篇文章:
2026 年 11 月 16 日晚間,創意電子(GUC,TWSE 3443)在公開資訊觀測站公布 10 月自結獲利:歸屬母公司稅後淨利約 5.0 億元、年增 156.4%,單月每股純益 3.73 元。數字本身亮眼,但把它擺進同一個月的時間軸,會看到一組更有訊息量的對照:11 月 5 日公司才剛公布 10 月合併營收 84.33 億元、改寫單月歷史新高,年增 127.0%;兩週前的 10 月 29 日,第三季法說揭露單季營收 187.5 億元、每股純益 16.95 元雙雙創高。營收改寫新高、淨利年增 156.4%,單月淨利率卻只有約 5.9%,這正是 ASIC 設計服務生意進入量產統包階段時,最值得攤開來算的一本帳。
11 月 16 日不只創意一家繳卷。世芯-KY 同日公布 10 月自結:營收 102.6 億元、年增 515.8%,稅後淨利 8.73 億元、年增 66.7%,每股純益 10.11 元。兩家平常月底才公布自結數字,這次提前在 11 月中開獎,媒體解讀與股價異動有關。兩家是台灣 ASIC 設計服務的指標雙雄,客群高度重疊,市場普遍解讀兩家都在承接雲端服務業者自研 AI 晶片的設計與量產委託,把兩份自結並排看,比單看任何一家都更能看懂這門生意的結構。
用當月自結淨利除以當月合併營收,創意 10 月約 5.9%,世芯約 8.5%。有意思的是成長方向相反:創意淨利年增 156.4%、快於營收的 127.0%,世芯淨利年增 66.7%、遠慢於營收的 515.8%。兩家一個在放大統包、一個在消化既有量產專案的邊際改善,處在曲線的不同位置。把 2025 年 10 月當基準看更清楚:創意當月每股純益只有 1.45 元,一年後翻了 1.5 倍以上;統包模式把營收撐大之後,獲利彈性才剛開始釋放。
差距不代表技術好壞,而是商業模式落點不同:創意的統包(Turnkey)比重正在放大,營收數字跟著晶圓與封測採購金額一起膨脹,利潤率則相對攤薄;這個結構性特徵後面用官方文件展開。對追蹤 AI 晶片供應鏈的讀者來說,該留意的族群很明確:凡是把「營收年增率」直接當「獲利年增率」解讀的推論,在量產統包階段都會失真。
市場對這組數字的反應也值得記上一筆。11 月 17 日,證交所同時把創意與世芯列入注意股,創意股價連兩根跌停、跌破 7,000 元整數關卡,而它在 11 月中還是台股股價最高的電子股之一、報價 8,610 元附近。基本面創高與股價重挫同時發生,反映的是評價已經跑在前面:10 月中券商統計的本益比一度突破 158 倍。
創意官方投資人網站的逐月營收表,把這波跳升的節奏完整記錄下來。2026 年 1 到 10 月的合併淨營收依序是:42.36 億、33.52 億、38.60 億、42.94 億、46.74 億、49.29 億、57.69 億、58.40 億、71.45 億、84.33 億(單位新台幣億元,官方以千元揭露,換算後四捨五入)。十個月累計 525.32 億元、年增 106.4%。
幾個對照讓「倍增」變得具體。先跟自家過去比:2024 年全年營收 250.44 億元、2025 年全年 341.41 億元,而 2026 年只花十個月就做到 525.32 億元,比 2025 全年多出五成以上。再看逐月年增率:十個月當中最低的是 3 月的 33.5%,最高是 7 月的 158.4%,也就是說這不是單月暴衝,而是整年都站在高檔。曲線的形狀也有資訊:2 月 33.52 億是十個月最低,與春節工作天數少的季節性相符。之後逐月墊高,7 月站上 57 億、9 月跳到 71 億、10 月再翻到 84 億,月營收的中樞一年之內抬升了八成以上。最後看季與季之間:把 7、8、9 月加起來,第三季合併營收 187.55 億元,比第二季的 138.97 億元季增 35.0%、年增 117.7%,10 月再接力跳到 84.33 億、月增 18.0%。
9 月是這波節奏的轉折點。官方 10 月 5 日的新聞稿寫得明白:9 月淨營收 71.45 億元,月增 22.3%、年增 97.8%,前三季累計 440.99 億元、年增 102.8%。從 9 月起,量產出貨的權重開始主導營收曲線,10 月再把單月紀錄往上推一個台階。
市值也跨過一個門檻。官方財務頁揭露,以 2026 年 9 月 30 日收盤計算,市值達 1 兆 774.56 億元(官方以十億元為單位列 1,077.456),流通在外股本 1.34 億股。用當日市值換算,每股約 8,040 元,與 10 月中的股價高點相互印證。
營收曲線跳升並非憑空發生,2026 年創意的官方新聞稿幾乎每一季都有一個技術里程碑,把「為什麼雲端業者的自研晶片會找上門」交代得很清楚。
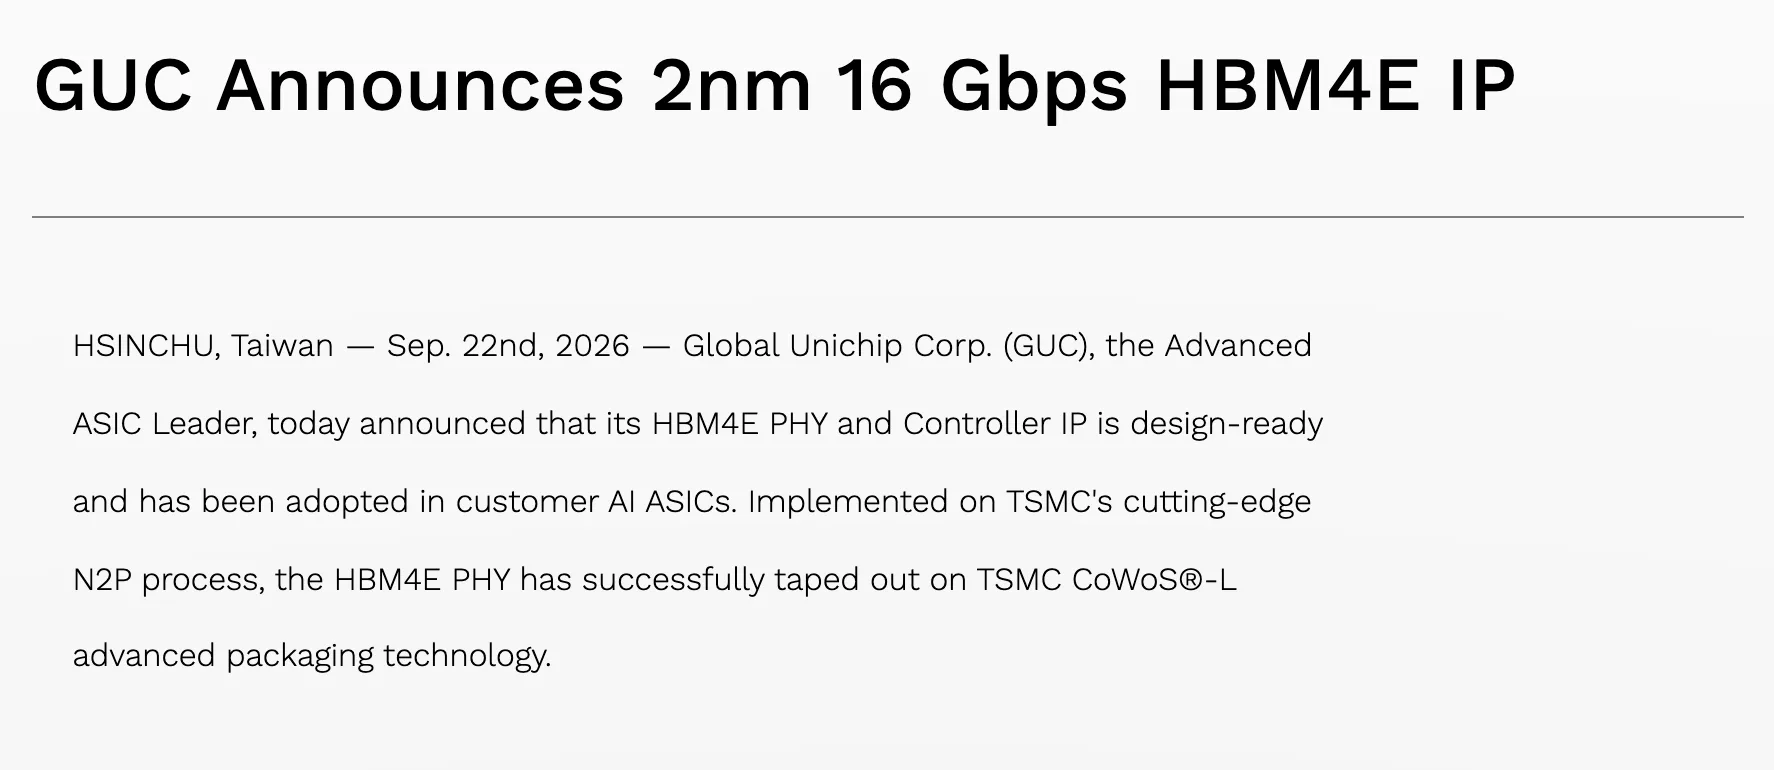
最新的一塊拼圖是 9 月 22 日的公告:HBM4E 實體層與控制器 IP 在台積電 N2P 製程設計就緒(design-ready),客戶的 AI ASIC 已經採用,實體層並在台積電 CoWoS-L 先進封裝完成投片,傳輸速度在所有簽核操作條件下達 16 Gbps。公告裡另一個容易被忽略的細節是 face-up 變體:這套 IP 包含專為台積電 SoIC-X 三維堆疊設計的版本,內建穿矽孔(TSV)負責訊號拉出與向上層晶片供電,等於把 HBM、晶片堆疊兩件事包進同一份介面方案;同時整合 proteanTecs 的互連監控技術,讓實體層在測試與量產階段都能追蹤效能。這條路徑的前一站,是 4 月 23 日在台積電北美技術論壇展示的 3 奈米 12 Gbps HBM4 平台,當時的展示整合了自研控制器、實體層與記憶體夥伴的 HBM4 顆粒;官方比較數字是:相對前代 HBM3E,頻寬 2.5 倍、電源效率 1.5 倍、面積效率 2 倍,前代 HBM3E 在客戶 3 奈米量產產品上已跑出高於規格 15% 的實績。9 月的公告等於把時程再往前推一個製程世代與一個速度檔位。技術長 Igor Elkanovich 在公告中說得直接:在 N2P 上達到 16 Gbps,展現的是把領先製程與封裝技術快速轉成可量產 HBM 方案的能力。
同年其他幾條公告構成完整的介面 IP 佈局:2 月 26 日宣布 UCIe 3.0 64 Gbps 晶片互連 IP 完成投片(N3P 加 CoWoS 封裝,每毫米晶片邊緣頻寬密度 21 Tbps);1 月 28 日與光互連公司 Lightmatter 宣布共同導入 3D 共封裝光學(CPO)的商用量解決方案;5 月 4 日與緯穎就機架級液冷與光互連展開技術合作;5 月 26 日在台積電歐洲技術論壇展示 VSORA 資料中心 AI 推理處理器 Jotunn8,官方新聞稿明確描述這個專案從電路網表到製造全程統包。HBM、晶片互連、光學、封裝、機架,這幾個介面剛好是自研 AI 晶片最難的整合點,也是純 IP 授權商吃不到的工程縱深。
這裡需要一段很短的名詞說明。設計服務廠的收費分兩段:前段是 NRE(委託設計費),客戶付錢買設計與驗證服務,屬於高毛利的工程收入;後段是 Turnkey(統包量產):晶片驗證通過後,設計服務廠對接晶圓代工與封測廠下單、交付成品給客戶。這段營收認列金額大,但需要代墊採購成本,利潤率明顯低於純設計收入。HBM 世代的規格演進也在推升統包的必要:JEDEC 在 HBM4 把記憶體匯流排寬度加倍、持續拉高傳輸率,設計端要處理的訊號完整性和電源完整性難度同步上升,雲端業者若自建整套記憶體介面團隊,成本與時程都不划算。創意身為台積電轉投資的設計服務公司,在先進製程與 CoWoS 產能協同上有天然優勢,這也是它能把統包規模做大的前提。
有一件事官方文件從頭到尾沒有說:客戶是誰。所有新聞稿只寫「客戶的 AI ASIC」與「超大規模資料中心營運商」,媒體與市場慣以 TPU 概念股歸類創意,但那屬於市場推測,不是公司揭露,讀者引用這層連結時應該分清楚。
把官方與自結數字放進同一張表,量產階段的獲利結構就浮現了。10 月:營收 84.33 億元、年增 127.0%;歸母淨利 5.0 億元、年增 156.4%。淨利年增率其實高於營收年增率,代表獲利動能在增強,只是基數仍低:單月淨利率約 5.9%,對照世芯同月的 8.5%,差距約 2.6 個百分點。
更能看出結構的,是季與月的落差。用每股純益乘以 1.34 億股流通股本換算:第三季淨利約 22.7 億元,對上當季 187.55 億元營收,單季淨利率約 12%;到了 10 月,營收創新高、淨利率卻落到 5.9%,不到第三季平均的一半。同一套生意一個月之間落差這麼大,最合理的解釋是量產統包的成本與收入認列時點不同步:出貨認列先進帳、對應的採購成本墊在中間,單月淨利率就成了設計服務公司最不穩定的數字。這是編輯從公開數字做的換算與推論,實際的認列結構仍以公司揭露為準。
這三個百分點可以從商業模式推敲。統包比重越高,營收被晶圓與封測的採購成本撐得越大,純設計服務的高毛利收入占比相對縮小;世芯目前量產的專案組合與認列結構不同,淨利率因此高一截。這是編輯從兩家公司自結數字與官方統包定義推導的結構性解讀,兩家公司都沒有揭露毛利率的官方拆解,實際的業務組合比例要等法說簡報才能驗證。
還有兩個結構性風險值得寫進帳本。其一是統包量產的營運資金需求:代墊晶圓與封測採購,意味著營收成長越快、資金積壓越大,媒體在 10 月 30 日報導創意由兆豐銀行統籌主辦 400 億元聯合授信、獲 1.2 倍超額認購,側寫的正是這個需求;聯貸金額與用途以銀行端與媒體披露為準,公司官方新聞室並未發布對應公告。其二是專案世代的空檔風險:自研 AI 晶片通常兩年換一個世代,量產專案之間若有出貨空檔,統包營收會立即反映,這也是設計服務公司營收波動比 IP 授權商更尖銳的原因;從創意 2024 年全年營收一度負成長 4.6% 的紀錄看,這個週期風險不是理論。
最後是評價與情緒的對帳。基本面一路創高的同時,股價在 11 月 17 日連兩日跌停、跌破 7,000 元,證交所也把股票列入注意股;10 月中券商統計的本益比一度超過 158 倍。營收倍增是真的,利潤率攤薄也是真的,評價收縮就是市場在同時消化這兩件事。這裡要劃清界線:以上全是歷史數字的描述,不是買賣建議,評價是否合理的判斷不在這篇的範圍。
短期的驗收點有兩個,都出自公司官方財務日曆。近的是 12 月 7 日公布的 11 月營收:對照基準有兩層:一是剛出爐的 84.33 億元單月新高,二是去年同期的 36.36 億元(2025 年 11 月基期已經墊高,當時年增 114.2%)。今年 11 月的年增率自然會收斂,解讀時別把基期效應誤讀成動能降溫;如果量產出貨動能延續,月增率不必再衝高,只要守住高位盤整,倍增趨勢就算延續。若明顯滑落,就得重新檢視量產節奏是否出現空檔。遠的是 2027 年 1 月下旬的第四季結算:創意的法人說明會慣例在第一與第三季舉行,第四季數字以結算公告形式發布,屆時毛利率與業務組合的官方拆解,會是驗證上述結構性解讀最直接的材料。
尚未確認的事項也要列清楚:第三季毛利率的官方數字、HBM4E 採用客戶的身分與投片規模、2027 年產能規劃(媒體轉述總經理對明年產能「很樂觀、很樂觀」的說法,僅為轉述)、以及兩家設計服務公司下一世代自研晶片專案的實際分配。這些都沒有第一手文件可以核對,讀者引用任何市場傳言前,值得等 12 月 7 日的官方數字先落地。這組數字的時效有限:11 月營收公布後,單月與累計數字都會翻新,最新數字以 GUC 官方投資人財務頁為準。
對供應鏈觀察者還有橫向參照。記憶體端,SK 海力士第三季財報揭露 HBM4 產能的下世代已被長約訂走一半;代工端,台積電第三季法說確認 2 奈米初期爬坡壓縮毛利率、2027 年產能將倍增;同業對照,聯發科的雲端 ASIC第三季首度出貨、第四季預估佔營收約三成七,ABF 載板三雄則在六週內跌掉約六成。創意的 HBM4E 與 UCIe 佈局,剛好落在記憶體供給與先進封裝兩個約束的交點上,設計服務產能與封裝產能誰先鬆動,會是 2027 年整條 AI 晶片供應鏈的共同變數;到時候再看創意的月營收曲線,它已經不是一家單純的設計公司,而是雲端自研晶片從 IP、封裝到出貨的整合溫度計。