TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

聯發科第三季 EPS 17.5 元、營收 1,680.58 億元,首款 AI 加速器 9 月開始出貨、第四季財測挑戰 25 億美元,約佔單季營收三成七。同一份財報也記錄轉型代價:存貨增至 1,535 億元、營運現金流由正轉負,39 億美元可轉債由輝達與 Alphabet 認購。官方文件從未指名 Google TPU,這個連結全部來自分析師與媒體推估。
用 AI 摘要這篇文章:
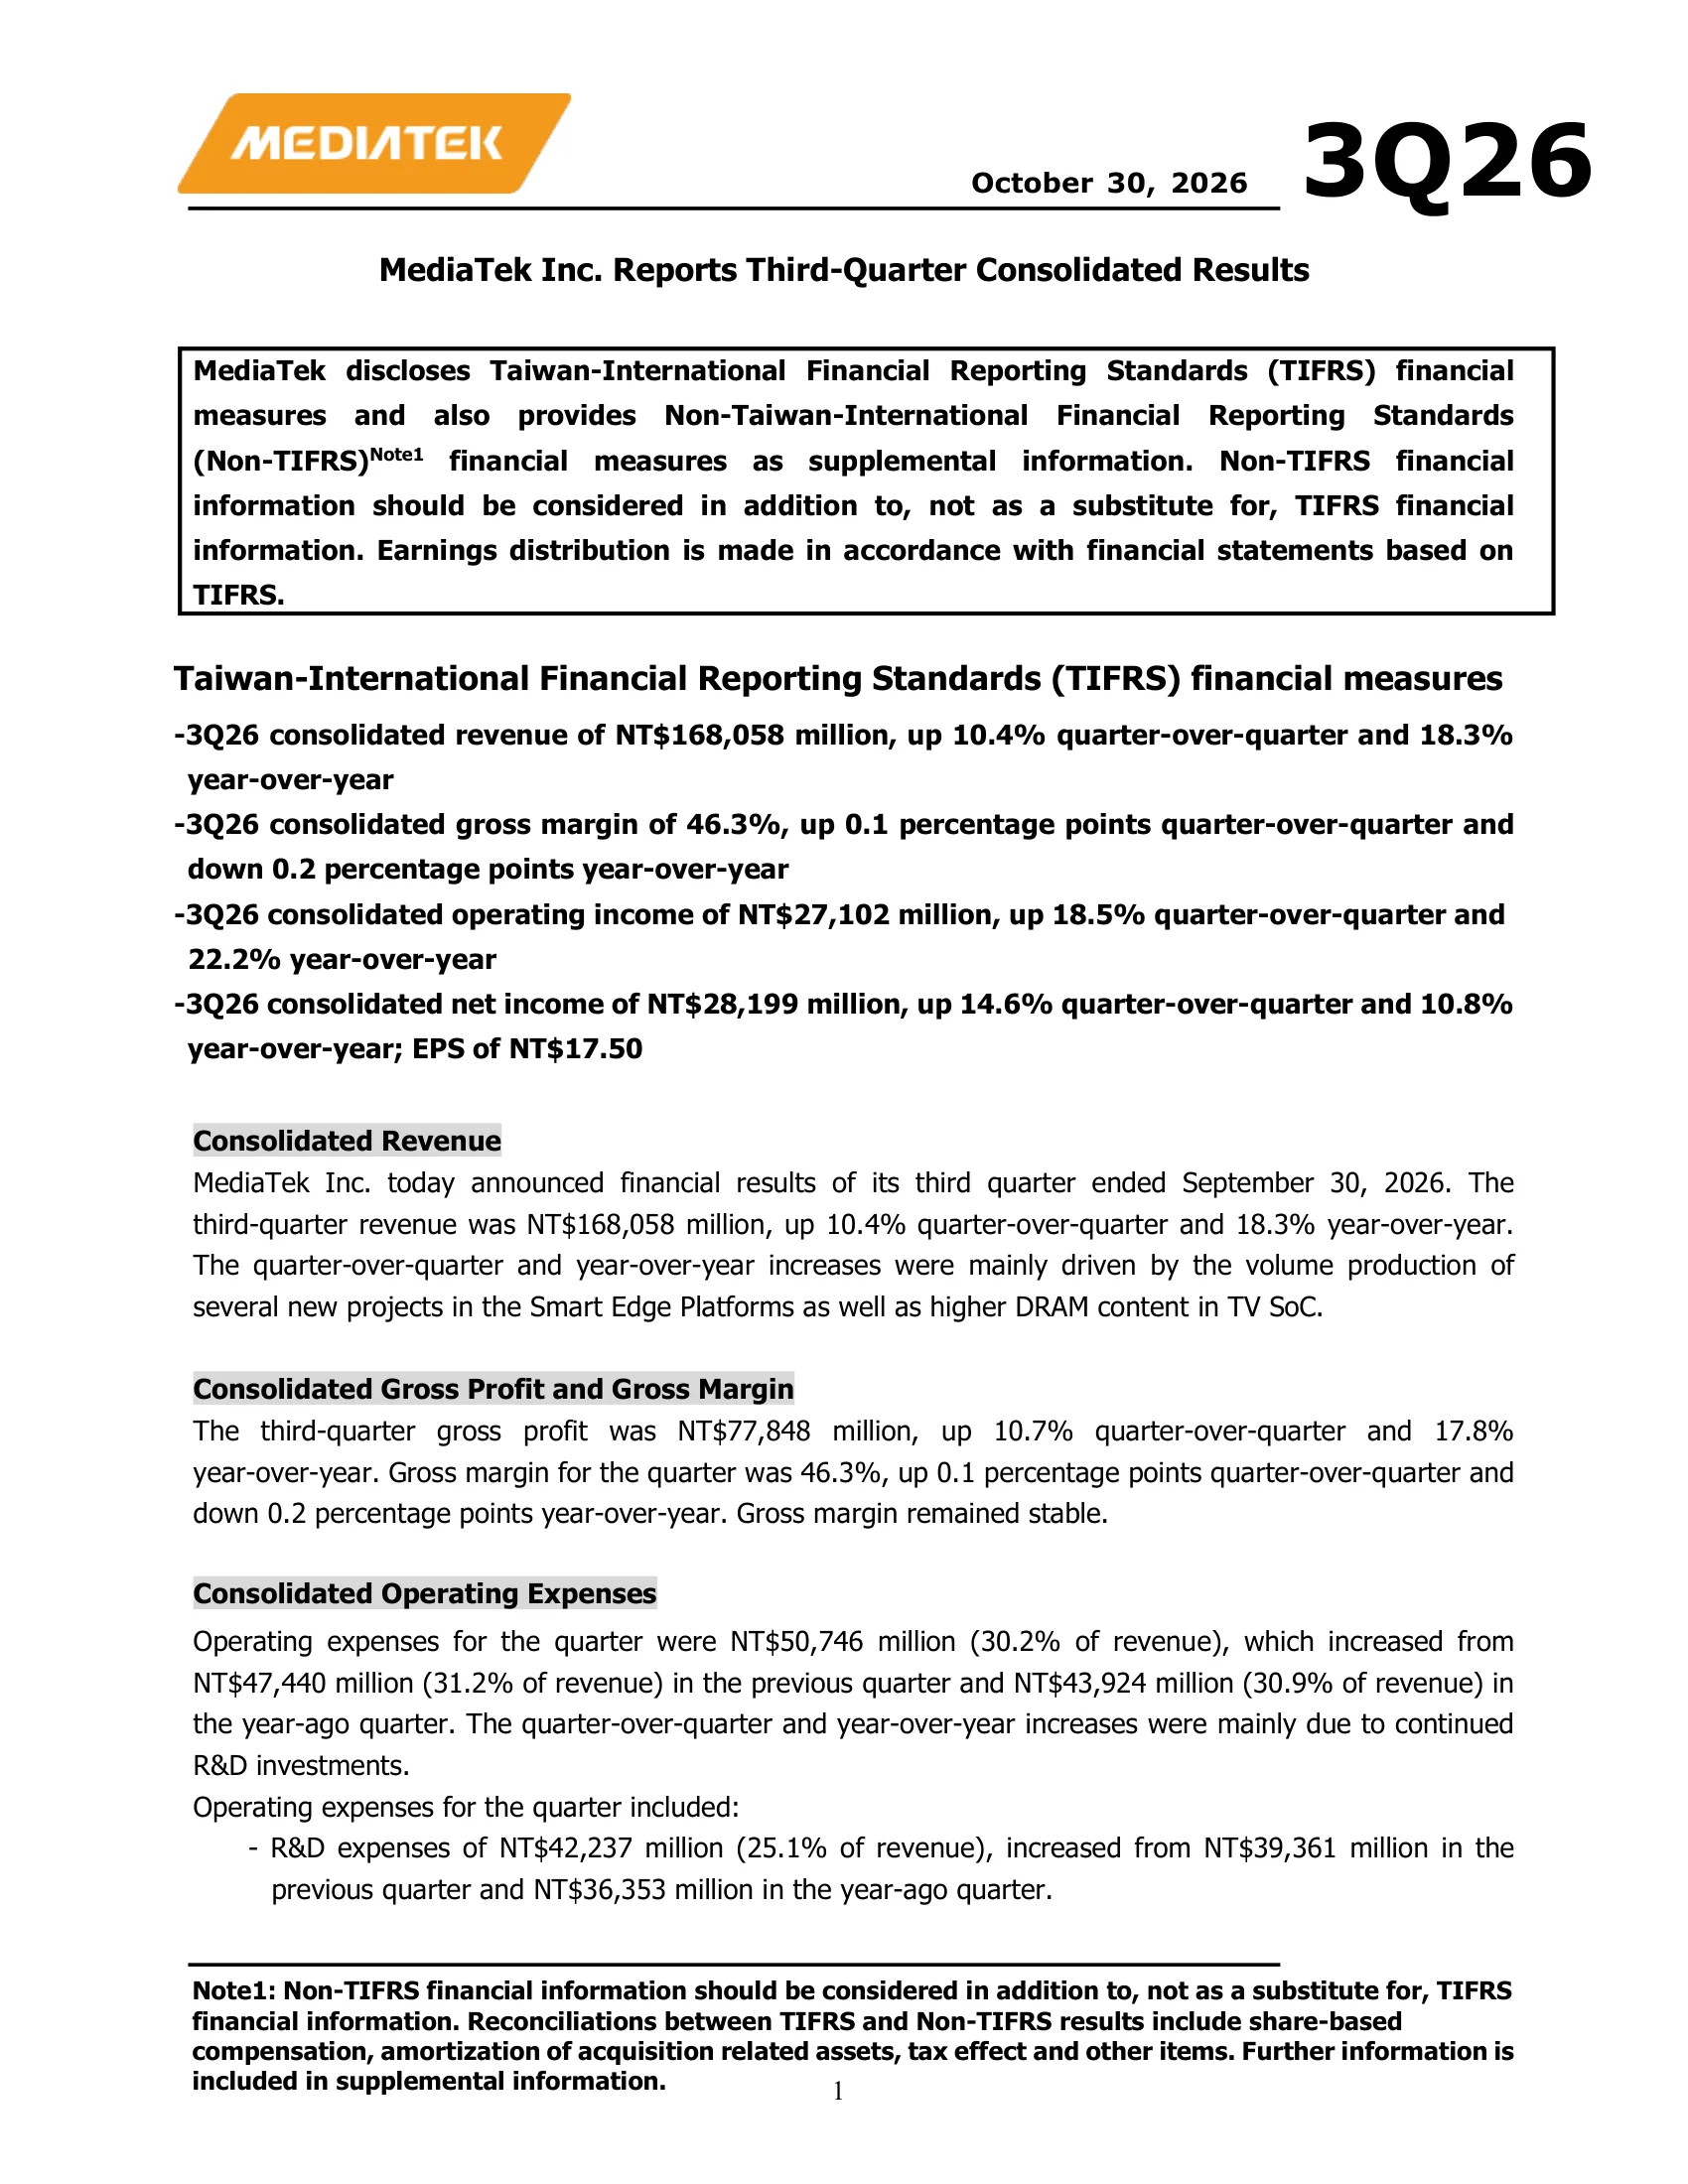
聯發科(2454)在 2026 年 10 月 30 日公布第三季財報,每股盈餘 17.5 元、合併營收 1,680.58 億元,季增 10.4%、年增 18.3%,淨利 281.99 億元,毛利率 46.3%,營收寫下單季新頁,也再度超越公司自己開出的財測區間。但如果只看獲利數字,會錯過這份文件真正的主角:雲端 ASIC 業務第一次從法說會裡的形容詞,變成分季可核對的數字,首款 AI 加速器 9 月開始小量出貨,第四季要挑戰 25 億美元營收。同一份財報裡也躺著這個故事的另一半:存貨暴增到 1,535.31 億元、單季營運現金流由正轉負,缺口靠一筆 39 億美元可轉債補上,認購名單上是輝達與 Alphabet。
這組數字合起來才是聯發科此刻的真實位置:轉型已經起跑,而且是用現金流換門票的方式在跑。這份文件裡的數字有兩種:一種寫在官方文件上,一種只存在於分析師與媒體的推估。
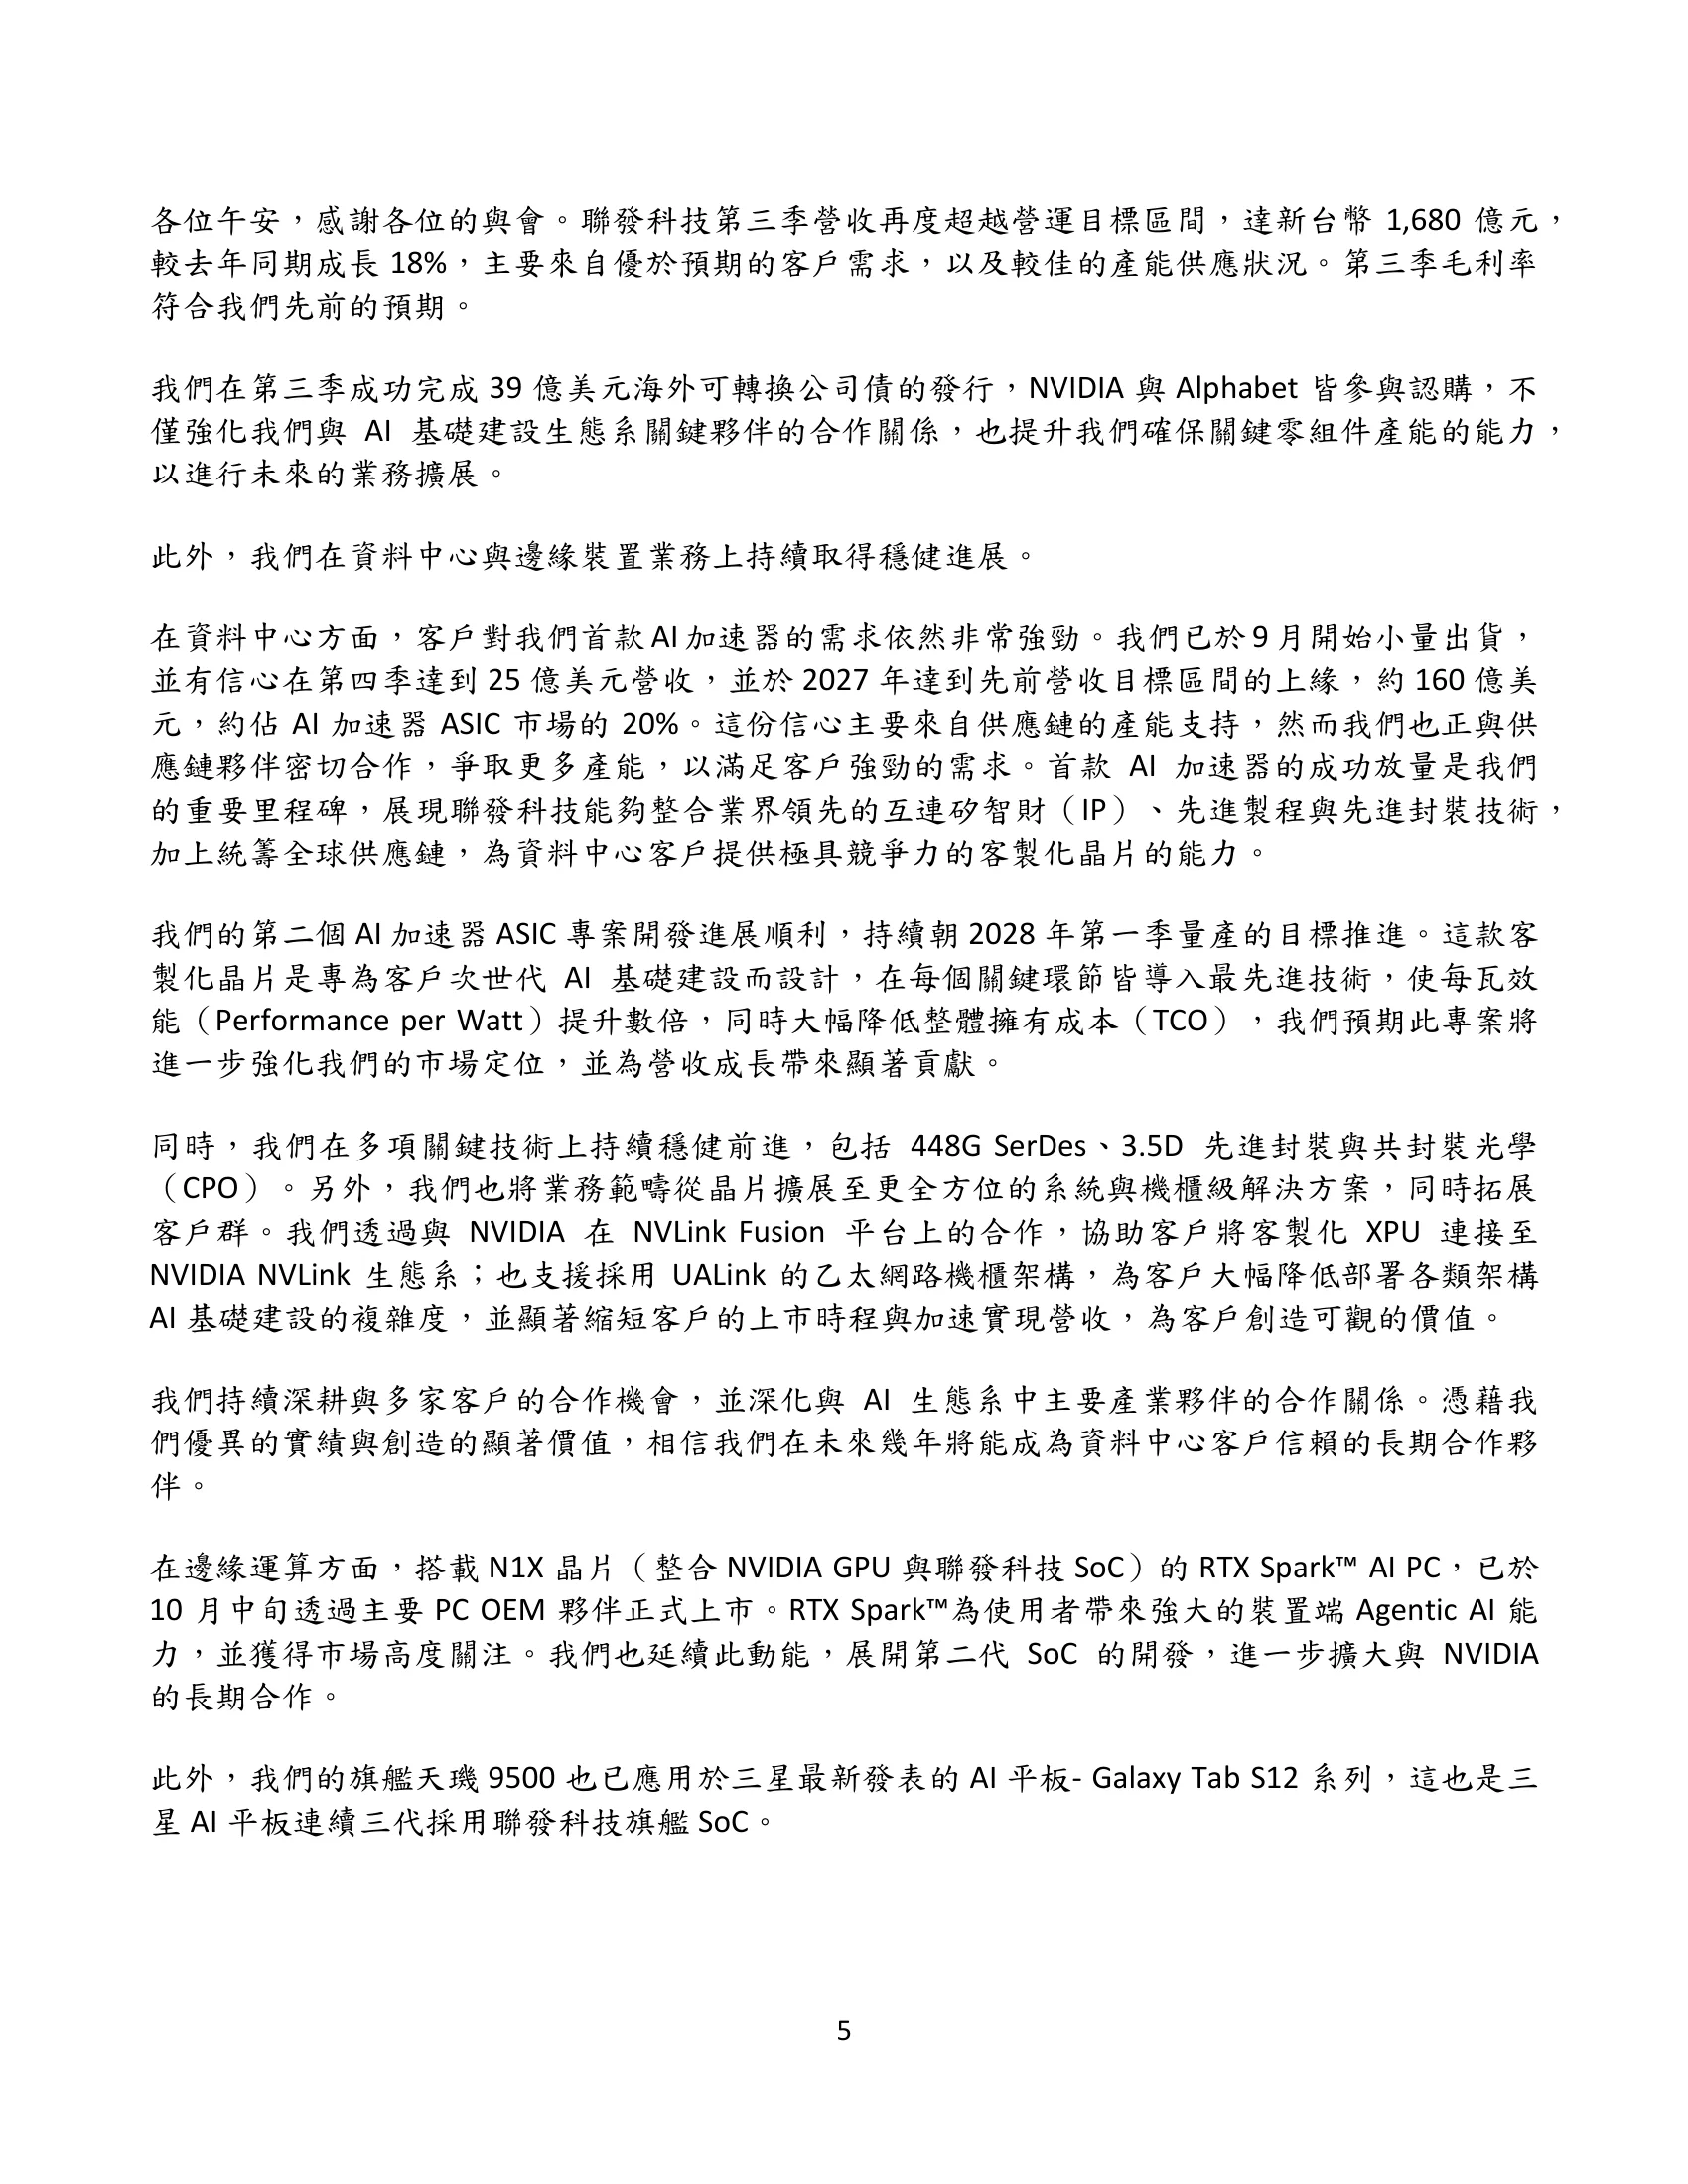
過去兩年談聯發科的雲端 ASIC,多數內容是「傳聞拿下」「可望受惠」這類未來式。這次法說會的逐字稿換成了現在進行式,執行長蔡力行(Rick Tsai)在開場說明:
在資料中心方面,客戶對我們首款 AI 加速器的需求依然非常強勁。我們已於 9 月開始小量出貨,並有信心在第四季達到 25 億美元營收,並於 2027 年達到先前營收目標區間的上緣,約 160 億美元,約佔 AI 加速器 ASIC 市場的 20%。
三個數字值得拆開看。25 億美元主要落在第四季,對照第四季財測 2,101 億到 2,218 億元,以財測中值與公司假設的匯率 31.7 換算,25 億美元約當 792.5 億元,佔第四季營收中值的比重接近三成七;美銀分析師在問答時用的估計約三成,實際換算只會更高。2027 年的 160 億美元則是「目標區間上緣」的說法,聯發科把它連向一個市場占比:約當整體 AI 加速器 ASIC 市場的兩成。
第四季財測本身就是這個故事的量化:營收 2,101 億到 2,218 億元,季增 25% 到 32%、年增 40% 到 48%,蔡力行的歸因寫得明白,動能來自「AI 加速器業務放量」,即使第三季基期已高、消費性電子進入季節性淡季。公司同時把全年美元營收成長目標從高個位數百分比往上調整,說法是「將超越先前目標」。
| 季別 | 營收(億元) | 毛利率 | 營業利益率 | EPS(元) | 備註 |
|---|---|---|---|---|---|
| 2025 Q3 | 1,420.97 | 46.5% | 15.6% | 15.84 | 實際值 |
| 2026 Q2 | 1,521.83 | 46.2% | 15.0% | 15.28 | 實際值 |
| 2026 Q3 | 1,680.58 | 46.3% | 16.1% | 17.50 | 超越財測區間 |
| 2026 Q4 財測 | 2,101 到 2,218 | 45% 正負 1.5 個百分點 | 未給 | 未給 | 2027 年 1 月法說驗收 |
關於「單季新頁」的說法需要對帳:官方新聞稿本身沒有使用「新高」字眼,媒體依歷史財報盤點後稱單季新高;以官方文件可比對的數字看,本季營收比 2022 年第三季的 1,421.61 億元高出 18%,也比當年單季最高的第二季 1,557.30 億元高出約 8%,同時高於前一季的 1,521.83 億元。
雲端 ASIC 放量的另一面,記在資產負債表與現金流量表上。第三季期末存貨 1,535.31 億元,比前一季的 984.21 億元增加 56%,存貨週轉天數從前一季的 102 天拉長到 127 天,去年同期只有 68 天。單季營業活動現金流是負 42.56 億元,前一季還是正 242.51 億元。為了備料把營運資金一次墊出去,是這份財報裡最誠實的一頁。
錢從哪裡來?聯發科第三季完成 39 億美元的海外可轉換公司債發行。可轉債是一種可依條件換成股票的債券,認購方等於同時拿到債權與未來的股權選擇權,這次的名單特別值得記住,蔡力行在逐字稿裡親口說明:
我們在第三季成功完成 39 億美元海外可轉換公司債的發行,NVIDIA 與 Alphabet 皆參與認購,不僅強化我們與 AI 基礎建設生態系關鍵夥伴的合作關係,也提升我們確保關鍵零組件產能的能力,以進行未來的業務擴展。
這筆錢在報表上看得見:融資活動現金流入 1,077.03 億元,非流動負債從前一季的 344.88 億元跳升到 1,510.78 億元,期末現金及約當現金 2,690.58 億元。「確保關鍵零組件產能」也不是場面話,問答段裡管理階層點名基板(substrate)是現在最難調度的環節之一,這與台灣 ABF 載板產業近期的 產能與評價震盪 可以對照著看。
支撐這場擴張的本業結構也在換手。手機平台營收季減 1%、年減 17%,佔營收 37%;智慧裝置平台季增 20%、年增 63%,佔 58%,首款 2 奈米天璣 9600 Pro 進入新款旗艦手機;電源管理晶片佔 5%。媒體常說的「邊緣加雲端雙引擎」,在官方數字裡的實況是手機正在縮、新引擎正在接手,兩者還沒有同時全速運轉。
市場把聯發科首款 AI 加速器直接寫成「Google TPU」,這個推定有憑有據,但證據有層級之分。把官方新聞稿與法說逐字稿全文搜尋一遍:整份文件沒有出現 TPU 三個字母,Google 只出現一次,而且出自德意志銀行分析師的提問,他假設封裝供應商未來會拿封裝訂單要脅客戶使用自家晶圓代工,原話是「如果我在英特爾工作,我大概會告訴 Google,之後只有搭配我們代工才有封裝合作」,聯發科管理階層回應時從頭到尾用「客戶」兩個字,沒有接下 Google 這個名字。所謂 3 奈米製程的說法也一樣,官方文件對這款加速器的製程節點隻字未提。
官方紀錄裡與 Alphabet 的正式連結,是那筆可轉債的認購。分析師層級的推定則來自兩條線:郭明錤 11 月 16 日的報告把聯發科指向 Google TPU 第九代與第十代的獨家設計供應商,出貨能見度看到 2029 年,本站已有 完整的後續解讀;法說會上也有分析師在提問中以 Google 指涉這位客戶。兩條線都合理,但證據等級不同:一個是公司文件的資本連結,一個是外部推估。把首款加速器寫成「Google TPU」之前,值得知道這條界線在哪裡。
聯發科倒是親口確認了一個新的客戶事實:除了現有專案,已經有第二家 ASIC 客戶,財務長顧大維(David Ku)在問答中確認「確實有第二家客戶」,專案已啟動、第一筆營收 2028 年入帳,並在被追問客戶背景時劃出界線:「可以說的是,第二家客戶不來自中國。」
雲端 ASIC 的下一階段有兩條明確的驗收線,都指向 2028 年。第一條是第二顆 AI 加速器,官方目標是 2028 年第一季進入量產。市場先前流傳投片遞延的雜音,蔡力行的回應給出了罕見的工程細節:這類先進 XPU 一顆晶片上有數個 die,其中幾個已經完成投片,最大最複雜的那個 die 也會照進度投片,只是因為體積與複雜度,會比其他 die 多花兩三個星期。他強調「進度符合計畫」,對客戶與團隊的合作給了高評價。
封裝是第二顆晶片的真正考驗。這顆晶片採用分析師口中的美系 IDM 封裝製程(即英特爾 EMIB-T),蔡力行說這是「絕對優先」事項,聯發科已組成由退休晶圓廠主管領軍的製造團隊,與 IDM 夥伴及基板供應商一起提高良率,並說以他自己半導體製造的背景判斷,關鍵問題解決後良率會上升得很快。德意志銀行分析師追問是否依賴單一供應商,他的回答很直白:聯發科不依賴單一供應商,台積電是最重要的夥伴,句號。
技術儲備的官方清單包括 448G SerDes、3.5D 先進封裝與共封裝光學。SerDes 用生活話講,就是把晶片內部並列的資料打包成高速串列訊號送出去、到了另一端再解開的收發電路,是 AI 叢集裡晶片之間搬資料的搬運工,448G 指的是每秒傳輸速率的等級。蔡力行確認 448G SerDes 採 PAM6 設計、已經完成投片,並說「不會在關鍵路徑上」。商業端則有兩條橋:透過與輝達的 NVLink Fusion 合作把客製 XPU 接上 NVLink 生態系,同時支援 UALink 的乙太網路機櫃架構;顧大維透露正與輝達一起和數家潛在客戶洽談,「希望近期可以正式公布一些案例」。
第四季財測裡有個不顯眼卻關鍵的數字:毛利率 45% 正負 1.5 個百分點,低於第三季實績的 46.3%。顧大維在問答中把原因講清楚:資料中心業務的毛利率目前仍低於公司平均,這是財測下調約一個百分點的主因之一,另一個是反映供應鏈成本上升的價格調整。
但同一段問答裡有個方向相反的訊號:資料中心業務的營業利益率從第四季起會優於公司平均,2027 年全公司營業利益率目標 20% 以上。他還把這個取捨連回公司一年半前就講過的商業模型:新業務的毛利率會略為稀釋,但營業利益率會增厚。摩根士丹利分析師當場推算第四季營業利益率約 19%,公司沒有否認量級。毛利率讓利、營業利益率接棒,是讀這份財報最該帶走的一組對照,台積電同季財報裡毛利率隨 2 奈米爬坡回落的 同類取捨,可以放在一起看。
研發費用也在走高:第三季研發支出 422.37 億元,佔營收 25.1%,高於前兩季。這是雲端 ASIC 與 2 奈米手機晶片同時推進的固定成本,短期不會回頭。
財報公布後三週,圍繞聯發科雲端 ASIC 的訊號在 11 月中旬密集碰撞,而且方向相反。多方陣營:郭明錤 11 月 16 日報告看 Google TPU 出貨能見度到 2029 年、聯發科獨拿 v9 與 v10 設計訂單,並認為輝達換帥的不確定性有利 Google 爭取 TPU 長期訂單。空方陣營:工商時報 11 月 17 日報導,研究機構 SemiAnalysis 把 AI 晶片採購預測下修近三成,聯發科 TPU 專案的出貨預估也一併下修。三天後的 11 月 20 日,媒體報導摩根士丹利以 AI ASIC 與 TPU 動能為由喊出目標價 6,188 元。
同一天的盤面給了相反方向:台股單日重挫 2,393 點,聯發科跌停收在 3,350 元。這裡的價格只是事件紀錄,不構成任何投資判斷。值得留意的反而是月份級的硬數字:聯發科 10 月營收 550.26 億元,比 9 月的 553.99 億元微減約 0.7%(官方月營收表)。第四季財測要季增 25% 到 32%,等於 11 月與 12 月的單月營收必須大幅跳升,AI 加速器出貨是否如 25 億美元的規畫落地,12 月初公布的 11 月營收會是第一個驗收點。
把這一週的訊號分開檢視之後,其實沒有那麼矛盾:官方文件支撐的是「已出貨、有財測、有時間表」,分析師分歧的是 2027 年之後的量。讀新聞時先問一句「這個數字出自哪一層」,比記住任何一個目標價都有用。
聯發科第三季的財報數字是多少?
合併營收 1,680.58 億元(季增 10.4%、年增 18.3%),毛利率 46.3%,營業利益 271.02 億元(營業利益率 16.1%),淨利 281.99 億元,每股盈餘 17.5 元,官方歸因是智慧邊緣平台新專案量產與電視晶片記憶體含量提升,營收再度超越公司財測區間。
首款 AI 加速器就是 Google TPU 嗎?
聯發科官方文件從未指名客戶,全文也沒有 TPU 字樣;把兩者畫上等號的是郭明錤報告與分析師提問等外部推估。官方紀錄裡與 Alphabet 的正式連結,是第三季 39 億美元可轉債由 Alphabet 與輝達參與認購。寫成「聯發科的 Google TPU」是推論層級的合理簡稱,但證據層級與官方文件不同。
為什麼 448G SerDes 重要?
SerDes 是把晶片內部並列資料轉成高速串列訊號再還原的收發電路,決定 AI 叢集中晶片之間的互連頻寬與功耗。448G 是目前量產規畫中的最高速率等級之一,聯發科採 PAM6 調變、已完成投片,管理階層說它不會成為專案的關鍵路徑。
接下來要看哪些時間點?
12 月初的 11 月營收(驗證 25 億美元放量的第一個月份級訊號)、2027 年 1 月底的第四季法說(驗收 45% 毛利率財測與全年營業利益率走向)、以及 NVLink Fusion 合作案例的正式公布時程;第二顆 AI 加速器的量產目標則訂在 2028 年第一季。