TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

廣達第三季合併營收 1 兆 1,155 億元、年增 125.2%,連續兩季站上兆元並改寫單季新高,稅後純益 284.2 億元、EPS 7.08 元為上市以來次高;毛利率掉到 4.75%,公司點名零組件成本增加與產品組合變化,客戶指定採購的高價零組件計入營收更造成結構性稀釋。
用 AI 摘要這篇文章:
廣達電腦(2382)交出營收創高、獲利率卻走低的一份季報:第三季合併營收 1 兆 1,155.45 億元,比去年同期暴增 125.2%,連續第二個季度站上兆元並改寫單季歷史新高;單季每股盈餘 7.08 元,是上市以來的次高紀錄。同一份財報裡,毛利率卻掉到 4.75%,營業利益率只剩 2.89%。營收創高與獲利率走低同時發生;公司點出的原因包括零組件成本增加、長短料影響出貨進度與產品組合變化,其中客戶指定採購的高價零組件計入營收造成的結構性稀釋屬於會計認列的分母效果,也是決定投資人接下來該盯哪個指標的關鍵。
在 11 月 11 日的法人說明會上,廣達財務長楊俊烈直言:新世代 AI 機櫃的平均售價幾乎是前代的兩倍,要維持相同的毛利率相當困難;他也直說,期待毛利率改善、又期待營收不掉,這兩件事基本上不太可能同時發生。這段坦白比財報數字本身更有資訊量,因為在新平台單價幾乎翻倍、寄售模式又可能反過來縮小營收的情況下,未來幾季的毛利率恐怕更難單獨解讀。
把廣達官網按月公布的營收逐月相加,第三季的輪廓就浮出來了:七月 3,662.74 億元、八月 4,239.71 億元、九月 3,253.00 億元,合計 1 兆 1,155.45 億元。一至九月的合計與證交所公告的合併損益表累計營收(2,961,358,288 仟元)在百萬元精度上完全一致:前三季累計營收 2 兆 9,614 億元,年增 99.4%,其中第三季就貢獻了超過三分之一。
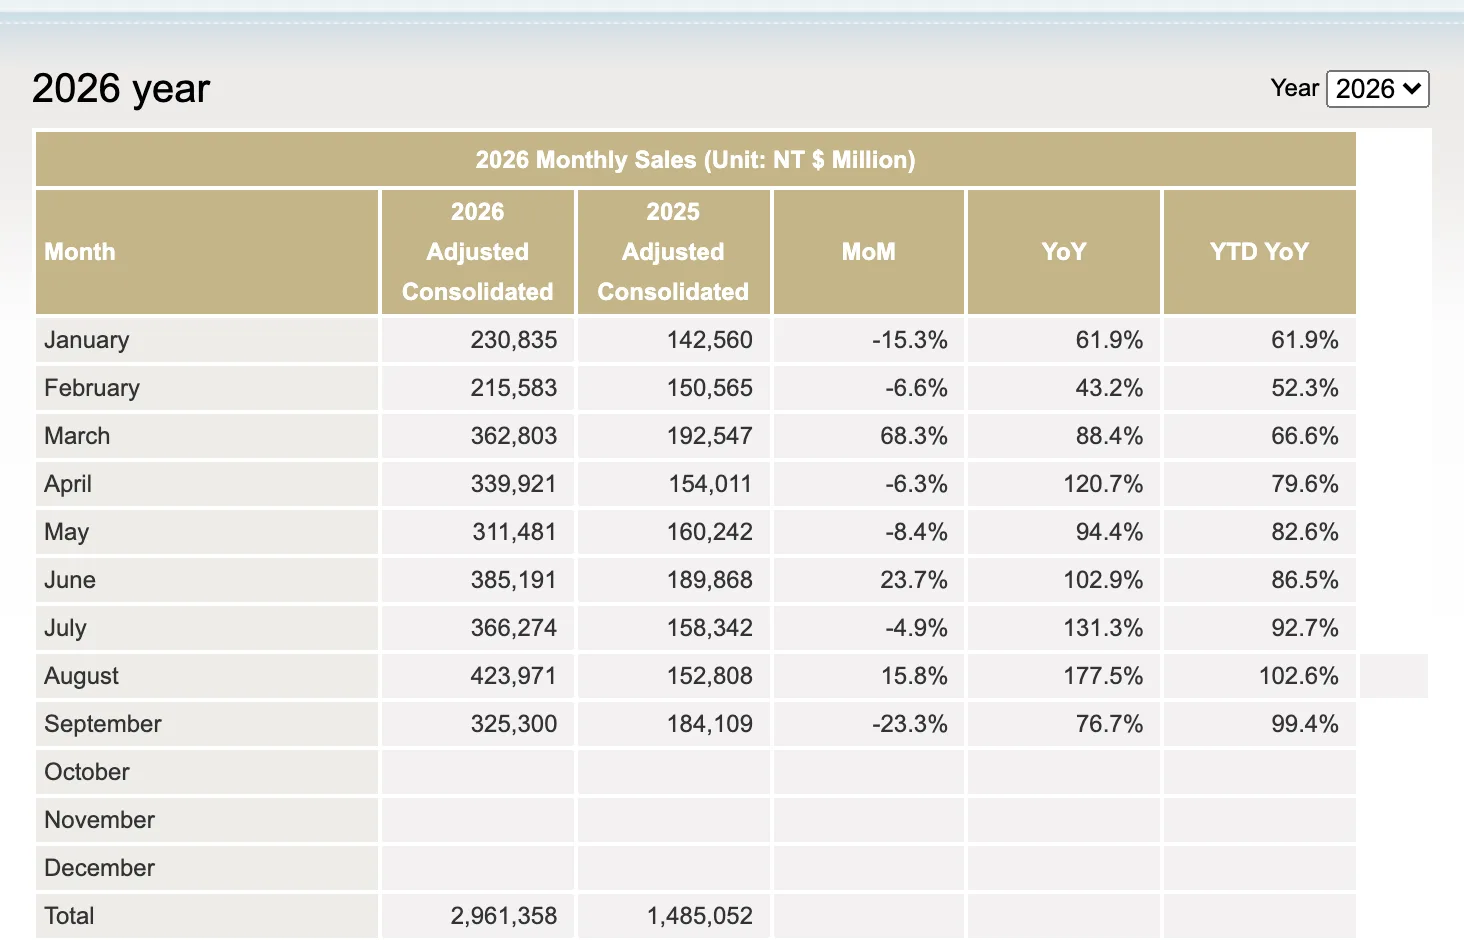
再看成長的節奏。第二季營收 1 兆 365.93 億元,第三季再乘上 7.6% 的季增率;對照去年同期整季只有 4,952.59 億元,單季年增率來到 125.2%。兆元門檻已經連續兩季跨過,同一季緯創也以 1 兆 1,491 億元首度跨過兆元。破兆的氣勢延續到十月:廣達單月營收 3,532.5 億元、年增 103.96%,前十個月累計 3.31 兆元、年增 99.89%,月報裡的變動原因欄寫著「產品組合變更」。
獲利端的比例變化與營收端同樣劇烈。第三季營業毛利 530.24 億元,季增 1.8%、年增 56.3%,毛利金額本身仍在創高;稅後純益 284.2 億元,年增 73%,只比上一季少了 0.8%;營業利益 322 億元,年增 75.3%。金額全面成長,比率全面下滑,兩者的落差就是這份財報的主線。
| 指標 | 2026 第三季 | 2026 第二季 | 2025 第三季 |
|---|---|---|---|
| 合併營收 | 1 兆 1,155.45 億元 | 1 兆 365.93 億元 | 4,952.59 億元 |
| 營業毛利 | 530.24 億元 | 約 520.9 億元 | 約 339.3 億元 |
| 毛利率 | 4.75% | 5.02% | 6.85% |
| 營業利益 | 322 億元 | 342 億元 | 約 184 億元 |
| 稅後純益 | 284.2 億元 | 約 286.5 億元 | 約 164.3 億元 |
| 每股盈餘 | 7.08 元 | 7.43 元 | 未採計 |
表中第二季與去年同期欄位為依公司公布的季增率、年增率回推的約略值;第三季欄位的營收是官網月報加總,其餘為公司在法說會公布的單季數字。毛利率連續走跌,從去年同期的 6.85% 到上一季的 5.02% 再到 4.75%;稅後純益卻年增七成;EPS 的次高紀錄 7.08 元只輸給上一季的 7.43 元。前三季累計 EPS 20.03 元、歸屬母公司業主淨利 782.7 億元,EPS 已經超越廣達任何一個完整會計年度的全年成績。
要理解毛利金額創高與毛利率走低如何同時成立,得先分清楚兩種認列方式。代工廠向客戶收取整機櫃的貨款時,若採總額法認列,客戶指定採購的高價零組件(GPU 模組、高速互連、記憶體)會整包計入廣達的營收;若採淨額法,這些過水性質的成本就不進營收。AI 機櫃單價越高、客戶指定採購的占比越大,總額法之下的營收分母就越膨脹,毛利率就被壓得越扁。
廣達在法人說明會上對這一點並沒有迴避。公司點名三個原因:零組件採購成本增加、長短料影響出貨進度,以及伺服器產品組合變化;其中 AI 機櫃單價動輒數百萬美元,客戶指定採購的關鍵零組件金額占比擴大,推升了營收規模,也讓毛利率受到結構性稀釋。公司自己評估,隨 AI 產品持續放量,類似的比率下滑情況仍可能重複出現。
從營收規模與公司對寄售模式的說明,可以讀出這樣的認列結構:單季 1.12 兆元的營收裡,若客戶指定的 GPU 與高價物料不計入,廣達自有的設計組裝測試工作量撐不起這個規模,這種把過水零組件整包計入營收的作法,效果等同於會計上所說的總額法認列。至於什麼時候可以改用淨額法,國際財務報導準則第 15 號看的關鍵是企業在貨品移轉給客戶前是否掌控它,並列出三個參考跡象:誰對履行提供該商品負主要責任、誰承擔存貨風險、誰握有定價裁量權。廣達主導整機櫃的設計整合、以整櫃計價,高價零組件目前也記在廣達的營收與存貨裡,依這些跡象偏向主要責任人;這也是整個 ODM 行業在 AI 機櫃放量後共同面對的會計課題,並非廣達獨有。
一組簡化的數字看得出分母的效果。若一台機櫃認列 1 億元營收,其中 9,000 萬元是客戶指定的 GPU 與晶片成本,廣達自己掌控的設計、組裝、測試與毛利只剩 1,000 萬元出頭;假設毛利 475 萬元,毛利率就是 4.75%。同樣這 475 萬元,若按淨額法只認列 1,000 多萬元的自有營收,毛利率會在四成以上。獲利能力一模一樣,毛利率卻相差近十倍,這就是楊俊烈希望投資人改看營業利益絕對金額與費用力道的原因:第三季營業費用 208 億元,單季費用率 1.87%,前三季費用率更從去年同期的 3% 降到 1.83%,這也是純益年增 73% 的推手之一。把時間軸拉長還能看到另一個數字:計入第三季表現後,前九個月營業利益 894.7 億元創歷年同期新高,年增率加速到 40% 以上。
同一份財報裡還有一個容易被忽略的業外細節:第三季業外淨收益約 26.8 億元,其中淨匯兌收益 39 億元、淨利息費用 22.9 億元,所得稅率約 18%。把這些放進來,單季淨利率 2.55% 的組成才完整。
面對毛利率的追問,楊俊烈把寄售模式(consignment)稱為所有 ODM 業者的「願望清單」:與雲端客戶洽談,讓客戶自購的高價零組件直接記在客戶帳上,不再墊在代工廠的營收與存貨裡。他透露已有部分專案談妥,範圍集中在 GPU 或 GPU 搭配記憶體,尚未出現整櫃全面寄售的案例。
這條路有個會計上的代價,楊俊烈並沒有迴避:寄售模式一旦擴大,廣達帳面營收可能跟著縮減。毛利率與營收成長率這兩個大家最常引用的數字,在 AI 機櫃世代都帶著會計選擇的烙印;營業利益、稅後純益與 EPS 的絕對金額,是跨年度可比的骨架。
非輝達方案的比重也有了明確數字。非輝達解決方案今年占營收不到 10%,明年將提高到雙位數百分比;AMD 產品今年已經出貨,明年持續供應。楊俊烈特別說明,就系統層級來看,ASIC 伺服器的毛利率並不比通用型伺服器差,各客戶零組件配置不同才是比率差異的來源。這個說法與雲端 ASIC 供應鏈近期的動向互相印證,聯發科第三季法說會確認首款 AI 加速器九月出貨、第四季約 25 億美元,創意十月營收也寫下單月新高。
法人說明會給出的展望把時間軸拉到 2027。今年 AI 伺服器占整體營收的比重將落在 60% 到 65%,成長幅度超越年初設定的倍增目標;明年 AI 伺服器與通用型伺服器都維持雙位數年增,兩者合計的營收占比將升到 85% 至 90%,其中 AI 伺服器占九成以上。基期已經墊高,公司表示明年整體營收較難維持三位數成長,目前預估為高雙位數,AI 伺服器的出貨高峰預計落在 2027 年第一季。平台節奏上,輝達機櫃將逐步轉向 VR200,再往 VR Ultra 發展,依機種不同採用 72、144 到 256 顆加速器的配置;第四季正處於新舊平台轉換期,高算力密度機櫃的出貨櫃數會比第三季略減,靠新平台較高的單價把營收撐上去。共封裝光學(CPO)交換器可能要到 2028 年才會出貨,廣達現在已經與客戶討論技術與產品設計。
通用型伺服器是這張時間表裡較少受到注意的一塊。梁次震用雙子星形容它與 AI 伺服器的關係:兩者互相支撐,AI 與代理式 AI 的發展同樣需要一般運算伺服器在後面接手。楊俊烈指出,今年的通用型伺服器需求優於公司原先預期,主要受 AI Agent 應用帶動與新專案釋出,明年出貨量與營收都估雙位數成長,x86 與 Arm 架構的需求同步增加。他補充,明年兩項伺服器業務的成長幅度將不只 10%,實際能成長多少還難預測。
筆電那一側的故事正好相反。第三季筆電出貨 960 萬台,季減 17%、年減 24%,略優於原先預期的季減兩成以上;第四季仍會季減雙位數百分比,全年出貨量下滑 15% 到 20%;明年出貨量再年減,幅度與產業相當,營收占比首次降到個位數百分比。副董事長梁次震提醒,記憶體價格若維持高檔,筆電與消費性電子的需求都會被壓抑。一家以筆電起家的公司,今年公司預估約六成到六成五的營收來自 AI 伺服器,明年伺服器合計逼近九成,這份季報正好站在換血的半途。
擴產的配套也一併揭曉。第三季資本支出 128 億元、前三季累計 346 億元,加州與泰國廠區占近八成,年底 AI 產能較 2025 年底倍增的目標可望達成;明年資本支出 400 億到 450 億元,略高於今年,重點從 SMT 產線轉向電力設施升級,因為高階測試機櫃的測試時間拉長,用電量大幅上升。原本規劃收購的友達華亞廠已在 10 月 29 日公告終止,原因是雙方對廠房規格與交付時程沒有共識,2028 年的產能建置改走海外據點,總量規劃不變。風險披露裡有一條:客戶對未來 12 到 24 個月的產能預留承諾,並沒有正式的書面協議。
法說會當天,廣達收 298 元、小跌 0.5 元,大盤同日大漲 3.6%;隔天股價補跌 6.5%,之後適逢台股單週重挫(投信歸因於美國科技股修正、AI 評價下調、外資調節與融資去槓桿)一路走低,11 月 20 日收在 252 元。從法說前 298.5 元的收盤價起算,八個交易日跌掉 15.6%;同一段期間的加權指數從 11 月 10 日的 42,712 點跌到 36,033 點,跌幅也是 15.6%,其中 11 月 13 日到 11 月 20 日一週就跌了 17.5%。
公司端的說法與市場端的走勢方向相反,但廣達這八個交易日的跌幅與大盤同一期間幾乎一致,跌的是整個大盤。楊俊烈表示,美國各州限制資料中心建設的聲浪在選舉前就存在,主要雲端服務商近期的法說會也沒有縮減資本支出,廣達目前沒有看到客戶調整訂單;廣達採接單生產,客戶若延後拉貨,利息與倉儲費用由客戶負擔。他強調該盯的訊號只有一個:AI 需求是否消失。NeoCloud 客戶目前比重仍低,明年 AI 伺服器業務還是以五大雲端服務商為核心。
這段背離會是接下來幾個月的觀察重點。管理層把驗收點放在 2027 年第一季的 AI 伺服器放量,以及非輝達方案比重能否爬上雙位數;市場則在擔憂雲端業者資金不足與資料中心建設管制收緊的情境。兩邊總有一邊要修正,12 月 10 日前後的十一月營收、明年一月前後的第四季法說會(日期尚未公布),會給出第一輪答案。
在帳面上,廣達這一季的獲利結構並沒有轉弱:營業利益與稅後純益的年增幅都在七成上下,費用率隨兆元營收攤平,EPS 前三季就賺超過兩個股本。改變的是指標的意義,毛利率在總額法與寄售模式的拉扯下,會越來越難單獨當作獲利品質的量尺;營業利益的絕對金額、費用率的走向,加上法說會揭示的產品組合時間表,是追蹤這波換血該盯的儀表。公司沒有揭露、目前無法確認的部分:2027 年的占比與資本支出數字都屬於公司預估,第一季 EPS 5.52 元是由前三季累計 EPS 20.03 元扣除第二季 7.43 元與第三季 7.08 元推算的結果,寄售模式的實際條款與覆蓋範圍,公司並未揭露。