TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

英特爾 10 月 29 日公布第三季財報,資料中心與 AI 部門營收 73.2 億美元、年增 78%,是公司所稱 15 年來最強的資料中心成長,隔天股價卻單日重挫約 28%。從財報原文與法說會備忘拆解:Xeon 伺服器 CPU 供不應求、PC 客戶砍庫存、以色列晶圓廠意外與毛利率下滑的組成,以及 GAAP 淨利年減 18% 背後的基期真相。
用 AI 摘要這篇文章:
10 月 30 日晚間,很多人同時收到兩則看起來互相矛盾的 Intel 新聞:一則說資料中心與 AI 部門營收年增 78%,是英特爾 15 年來最強的資料中心成長;另一則說英特爾單日大跌近三成。兩則都是真的,中間只隔了一個交易日。
英特爾在 2026 年 10 月 29 日美股收盤後(東岸時間 16:01,台北時間 10 月 30 日凌晨 4:01)發布第三季財報,法說會在同一天的下午 2 點(太平洋時間)舉行。發布前一個交易日收在 92.07 美元;財報後的第一個交易日 10 月 30 日,開盤 68.36 美元、收在 65.76 美元,單日跌幅 28.58%,成交量約 4.56 億股,是前一個交易日(約 1.34 億股)的三倍多。Yahoo Finance 與 StockAnalysis.com 兩個報價源的日線一致。
先給答案:第三季本身是超過公司自己財測的一季,78% 的資料中心成長是真實數字,主力是 Xeon 伺服器處理器與客製化晶片;讓市場重新定價的,是同一份文件裡寫明的第四季展望,營收中位數比第三季少 10 億美元、調整後毛利率從 44.1% 降到 38.0%、每股盈餘從 0.52 美元腰斬到 0.25 美元。另外,「GAAP 淨利年減 18%」這個標題也容易誤導,原因出在去年同季的一次性處分利益,下面會拆開。
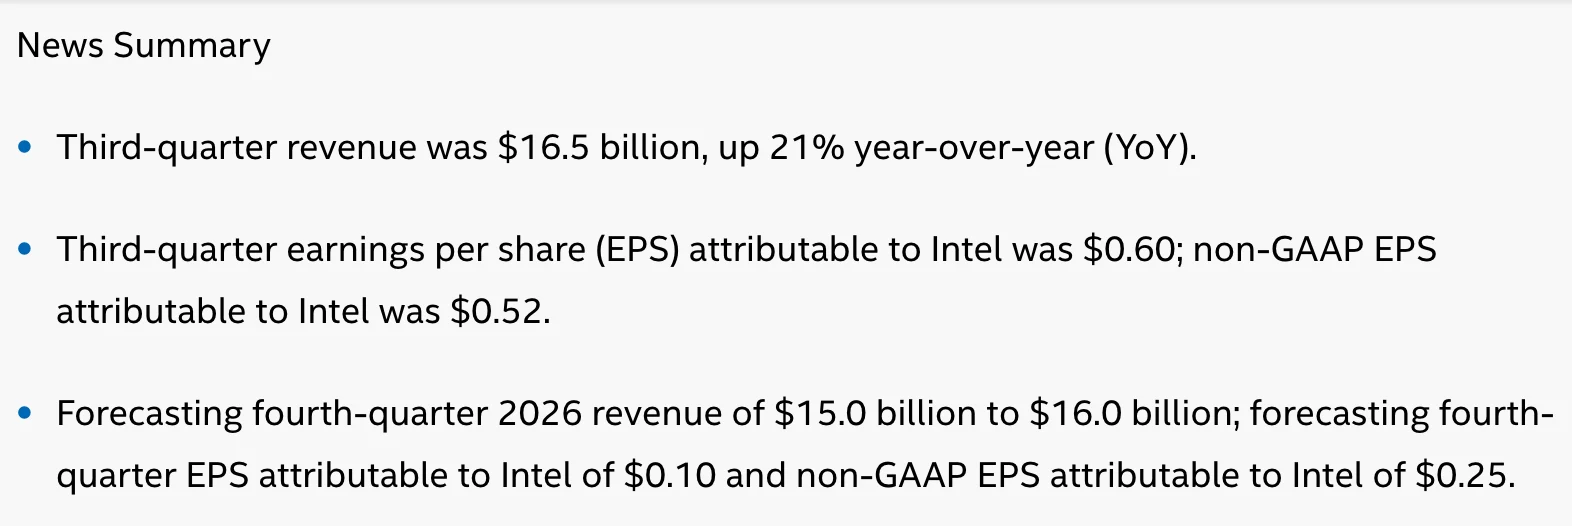
先看已經發生的事。第三季營收 165.13 億美元,年增 20.9%;GAAP 稅後淨利 33.2 億美元,調整後(non-GAAP)每股盈餘 0.52 美元,高於公司七月財測的 0.38 美元。財務長 David Zinsner 在新聞稿裡說,這是連續第八季超出公司自己的財務預期,也是「15 年來最強的資料中心營收成長」。GAAP 營業利益 25.22 億美元,去年同期只有 6.83 億美元。營業現金流 51 億美元,調整後自由現金流約 16.4 億美元(去年同期約 9 億美元),期末持有約 540 億美元現金與短期投資,另有從 100 億美元拉高到 150 億美元的循環信用額度。
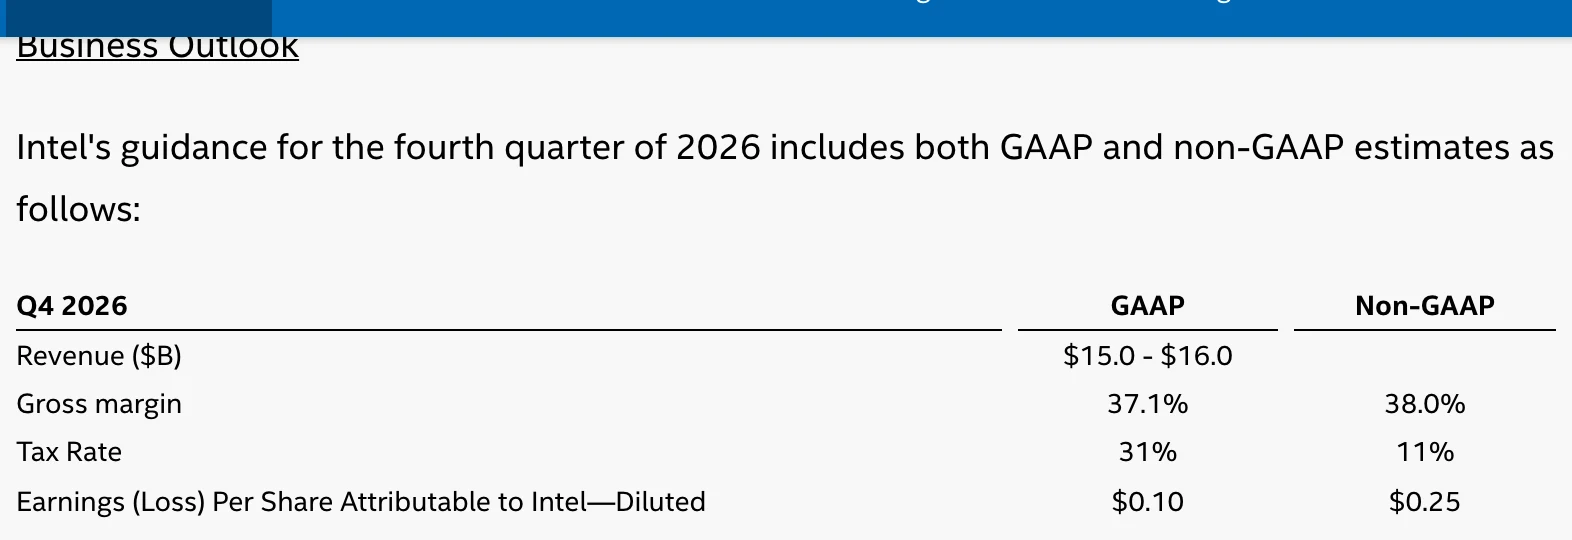
再看還沒發生、但公司已經給出預估的事。第四季營收展望 150 億至 160 億美元,就算取上緣也低於第三季的 165 億;調整後毛利率預估 38.0%,比第三季的 44.1% 低 6.1 個百分點;調整後每股盈餘 0.25 美元,GAAP 口徑更只有 0.10 美元。
有一件事公司文件回答不了:為什麼賣壓這麼大。財報能證明的是展望變了,證明不了每一筆賣單的理由,所以這裡不做因果推論;能做的是把展望轉弱的組成拆開,那是可以逐項核對的。
資料中心與 AI 部門(DCAI)第三季營收 73.18 億美元,年增 77.8%,季增 17%,營業利益 30.39 億美元,營業利益率從去年同期的 23.4% 提高到 41.5%。需求來源很具體:Xeon 伺服器處理器。執行長陳立武(Lip-Bu Tan)在新聞稿裡說,當前最優先的事是「釋放額外產能,滿足市場對 Xeon 產品系列的極高需求」,他在法說會備忘中更直接承認,對「這一季無法滿足強勁的客戶需求」感到失望。
財務長補了一個量化座標:以目前展望,DCAI 全年營收將比英特爾年初設定的預期高出將近 100 億美元,成長遍及超大規模雲端、企業與新興雲端客戶;需求仍然明顯高於可供貨量,公司判斷整個產業的供不應求會延續到 2027 年、甚至 2028 年,並預估產業伺服器 CPU 出貨量今明兩年都會成長超過 30%。
產品線的組成說明了 AI 需求怎麼流進這個部門。Granite Rapids(Intel 3 製程)已經是英特爾最大的伺服器產品家族;Clearwater Forest 是第一顆 Intel 18A 伺服器處理器,已開始出貨貢獻營收,公司在 OCP 峰會展示的對應機架方案做到單機架超過 4.6 萬核心、整機架功耗約 133 kW;下一世代的 Diamond Rapids 正在送樣,預計 2027 年量產,並已寫進與 Oracle Cloud Infrastructure 的多年合作框架(對方的 X14 服務將採用)。另外兩塊也在長:客製化晶片(purpose-built silicon)營收季增超過 50%、年增超過一倍,公司稱三年來已經成長三倍;針對推論設計的 GPU D-series(前身 Crescent Island)則是 10 月才在 OCP 峰會發表的新產品,公司自己形容「這對我們是新市場,要時間放量」。
英特爾給這條線的長期敘事也值得記下,但要標明是管理層估計:陳立武說 GPU 擅長「思考型」任務、一次推論查詢能耗可能高達數瓦時,而 CPU 處理「尋找型」任務,單次查詢只要數焦耳;以此推估伺服器 CPU 的市場規模五年內可望從 400 億美元成長到超過 2,000 億美元。這是公司單方對未來五年的估算,不是已實現的數字。
那 78% 可以直接叫「AI 營收」嗎?不建議。「資料中心與 AI」是英特爾自己的部門分類,裡面是伺服器處理器與周邊生意,AI 基礎建設帶動了 CPU 需求(agentic 代理式工作負載需要大量 CPU 做編排),但部門裡每一美元收入不等於生成式 AI 收入。讀的時候把它當「AI 基建外溢效應的部門」更準確。
| 部門 | Q3 2026 營收 | 年增率 | 營業利益(率) |
|---|---|---|---|
| 客戶運算與實體 AI(CCPG) | 80.97 億美元 | -5.1% | 22.85 億(28.2%) |
| 資料中心與 AI(DCAI) | 73.18 億美元 | +77.8% | 30.39 億(41.5%) |
| Intel Foundry | 66.97 億美元 | +58.1% | -18.53 億(虧損收斂) |
| 其他(含 Mobileye 等) | 6.92 億美元 | -30% | 1.79 億 |
| 部門間抵銷 | -62.91 億美元 | – | – |
| 合併營收 | 165.13 億美元 | +20.9% | GAAP 營業利益 25.22 億 |
表裡有兩個閱讀提示。CCPG 在 2026 年第一季以前叫 CCG(客戶運算事業群),比較新舊文章時要先確認分類名稱。另外部門營收含內部交易,Foundry 的 66.97 億美元大部分是替自家產品代工,合併報表用 62.91 億美元的部門間抵銷沖掉,三個部門的數字不能直接相加。
| 指標 | Q3 2026 實績 | Q4 2026 展望 |
|---|---|---|
| 營收 | 165.13 億美元 | 150 至 160 億美元 |
| 調整後毛利率 | 44.1% | 38.0% |
| 調整後每股盈餘 | 0.52 美元 | 0.25 美元 |
| GAAP 毛利率 | 43.0% | 37.1% |
| GAAP 每股盈餘 | 0.60 美元 | 0.10 美元 |
部門方向上,公司對第四季的預估是 DCAI 營收再季增十幾個百分點(客製化晶片成長更快),PC 客戶端營收季減超過兩成。另一個容易被忽略的數字是稅率:第四季 GAAP 有效稅率預估 31%、調整後口徑 11%,稅率差是 GAAP 每股盈餘(0.10 美元)明顯低於調整後數字(0.25 美元)的主要原因之一。
展望轉弱最重的組成是 PC 客戶砍單。客戶運算部門第三季營收年減 5.1%、季減 9%,公司歸因於記憶體短缺與漲價壓縮整機需求與企業 IT 預算,且情況在季末加劇。財務長對第四季的量化是:2026 年全年 PC 出貨量市場預估萎縮約 12%(下半年下滑超過 20%),2027 年再萎縮約 10%,放緩至少延續到 2027 年上半年。整個部門轉弱裡仍有強的點:AI PC 營收年增 35%,走 Intel 18A 的低成本處理器 Wildcat Lake 出貨量季增約 70%、供不應求,顯示問題在記憶體成本與整機需求,而非產品線本身。這與近期的記憶體價格議題是同一條線,SK 海力士同週的財報也把供需吃緊掛在 AI 需求上。
一次性意外再往下壓。執行長在法說會備忘中說,10 月稍早一場「不幸且悲劇性的意外」造成以色列工廠(Fab 28)長時間停工,將衝擊第四季 10nm 伺服器產品出貨。財務長量化為約 3 億美元營收與 200 個基點的毛利率影響,並註明這是「早期評估」,幾乎全數來自 10nm 伺服器產品。
成本結構與產品組合則決定毛利率的下滑幅度。財務長解釋,第四季毛利率下滑主要反映營收下降對上固定成本基礎(公司配合需求調降 client 晶圓投片),加上成長最快的客製化晶片壓縮毛利空間;部分被 Intel 3 與 18A 的成本改善抵銷(Intel 3 晶圓成本比第一季低約 15%,18A 低約 40%)。產能端則繼續往外擴:愛爾蘭的 Intel 3 工具持續安裝,奧勒岡與亞利桑那(含第二座 18A 量產廠 Fab 62)在提速,新墨西哥與馬來西亞為先進封裝擴產,俄亥俄廠區剛完成第一個主結構桁架安裝;14A 製程的 0.9 版設計套件(PDK)也在 10 月如期釋出給特定客戶。
要注意時間基準:這些是季減方向的數字。對照去年同期,第四季展望其實仍是年增,營收中位數比 2025 年第四季多約 18 億美元,調整後每股盈餘多 0.10 美元。年增看的是跟去年比,季增看的是跟上季比,兩種標準描述的是同一家公司的不同方向,省略基準就會讀成兩家不同的公司。
新聞標題裡另一個容易誤導的數字:GAAP 稅後淨利 33.2 億美元,年減 18%。翻到財報後面的調節表就會看到,2025 年第三季的 GAAP 淨利 40.63 億美元裡,含一筆 54.52 億美元的 Altera 處分利益(英特爾在 2025 年 9 月 12 日完成出售 Altera 51% 股權),以及一筆 16.87 億美元的 Escrowed Shares 評價損失。這些一次性項目在 non-GAAP 口徑都被剔除,所以兩個口徑說的是相反的方向:GAAP 年減 18%,調整後淨利 27.56 億美元、年增 169%。
Escrowed Shares 值得多看一眼,它是英特爾與美國政府「以股票換 CHIPS 補助」安排的一部分:英特爾把部分股票放在託管帳戶,依 Secure Enclave 專案進度逐步移轉給美國商務部,這些股票的公允價值變動會進損益表。第三季 GAAP 數字裡就含一筆 10.05 億美元的評價利益。
判讀原則很簡單:正式對正式、調整後對調整後,並看過兩者之間的調節項。數字會說謊的部分,通常藏在調節表裡,而不是損益表第一行。
這份財報還有一條長線股東要付的帳。英特爾八月初完成 230 億美元的公開現金增資(淨所得約 226 億美元),第四季的稀釋股數將達 54.4 億股、完整反映增資股;2026 年全年毛資本支出維持 200 億美元,公司預告 2027 年將大幅增加,發給設備供應商的確定採購單一季增加近 40%。執行長說這筆錢讓英特爾「有資源吃下眼前的成長」,財務長補充增資帶來的利息收入貢獻了第三季約 0.01 美元每股盈餘,並承諾即便資本支出增加,2027 年仍會朝降低財務槓桿的方向走。另一個會直接反映在獲利報表的項目是少數股東權益:第四季預估約 2.5 億美元,2027 與 2028 年各約 11 億美元。
用這些錢換到的進度也是可核對的:Intel Foundry 第三季營收 66.97 億美元、年增 58%,營業虧損從去年同期的 23.2 億美元收斂到 18.5 億美元;18A 良率達到業界標準水準、18A 客戶端處理器占客戶端 CPU 營收已接近三分之一;但外部代工收入只有 4.11 億美元,其中 1.18 億美元的季增主要來自一個「非重複性客戶專案」,外部代工要成為可靠收入還早。同期間員工數從一年前的 8.33 萬人降到 7.65 萬人。
後續有幾個明確的檢查點(內容為事件整理,不構成投資建議):
想拉高視角看這波 AI 支出的讀者,可以對照同週的微軟財報與前面提到的 SK 海力士財報:雲端資本支出、記憶體供需與伺服器 CPU 三個環節現在互相牽動,英特爾這份財報只是其中一環,單一公司的單日股價說不了整條供應鏈的事。