TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

SK 海力士第三季營收 104.62 兆韓元首次單季破百兆、營業利益率 80%,淨利卻季減 58%,關鍵在第二季一次性收益墊高的基期。同日宣布 HBM4 將於第四季超越 HBM3E、長約覆蓋 2027 至 2028 年逾半產能,以及約一百兆韓元股東回饋。回到官方公告與 6-K 表件,拆開已實現數字與管理層展望。
用 AI 摘要這篇文章:
SK 海力士在 10 月 28 日上午 9 時(首爾時間,台北同日 8 時)召開第三季法人說明會,同一天把新聞室公告與依外國發行人義務提交美國證管會的 6-K 文件一起上線;今年美股大型掛牌潮的市場背景,可以參考Anthropic IPO 選定 Nasdaq 的整理。這一季的數字組合乍看互相矛盾:單季營收 104.62 兆韓元,公司史上第一次突破一百兆,營業利益率 80%;同一張表上,淨利卻比上一季減少 58%。同一天,公司宣布全年約一百兆韓元的股東回饋,並中止了子公司 Solidigm 的上市評估。我的讀法是,這份財報真正值得停下來看的只有兩件事:淨利下滑的分母是上一季的一次性收益墊出來的,以及長約鎖住的是數量、價格機制刻意留在合約裡浮動。把這兩件事讀對,HBM4 的接班時程與「缺貨到 2030」的判斷才不會被標題牽著走。
先看已經實現的數字。依新聞室公告的合併報表(K-IFRS、未經審計的初步值),第三季營收 104.6155 兆韓元、營業利益 83.3338 兆韓元、淨利 39.7756 兆韓元,營業利益率 80%、淨利率 38%。公告的說法是營收與營業利益「再次」雙雙改寫歷史新高,也就是第二季早已是新高、這季又把自己推高一階,背後的環境是 AI 記憶體需求帶動主要產品價格上漲。公告的比較基礎我整理成下表,單位是兆韓元:
| 指標 | 3Q26 | 2Q26 | 季增減 | 3Q25 | 年增減 |
|---|---|---|---|---|---|
| 營收 | 104.62 | 79.32 | +32% | 24.45 | +328% |
| 營業利益 | 83.33 | 60.54 | +38% | 11.38 | +632% |
| 營業利益率 | 80% | 76% | +3 個百分點 | 47% | +33 個百分點 |
| 稅前淨利 | 50.71 | 122.71 | -59% | 14.79 | +243% |
| 淨利 | 39.78 | 93.92 | -58% | 12.60 | +216% |
年增欄值得多看一眼:一年前的第三季,這家公司的單季營收是 24.45 兆韓元、營業利益 11.38 兆韓元,營業利益率 47%;一年後營收變成 4.3 倍、營業利益超過 7 倍。把這個跨度記在心裡,才理解為什麼長約與擴產會成為這份財報的主戲。產品結構上,DRAM 由伺服器 DDR5 銷售明顯增加帶動、HBM4「開始全面出貨」,NAND 由 321 層 TLC eSSD 放量,資料中心用的高值產品全面成長;這裡要自己留個心眼,集團營收從來不只有 HBM,DRAM 與 NAND 各自服務不同用途,讀報表時別把全部收入都當成 HBM 景氣的證據。
百分比與百分點依公告註記,是用未進位的原始數字算的,所以營業利益率看起來差 4 個百分點、官方寫 3 個百分點。這張表裡最關鍵的一行是稅前淨利:6-K 文件把它與營業利益並列,第二季的稅前淨利 122.71 兆韓元,比當季營業利益 60.54 兆韓元還高出 62.17 兆;到了第三季反過來,稅前淨利 50.71 兆韓元,比營業利益 83.33 兆韓元少了 32.63 兆。換句話說,第二季的淨利裡有大額的營業外收益,第三季則有一筆不小的營業外淨支出。兩份文件都沒有拆解這筆支出的組成,這是公告留下的未知數,文末的核對清單會再回到它。
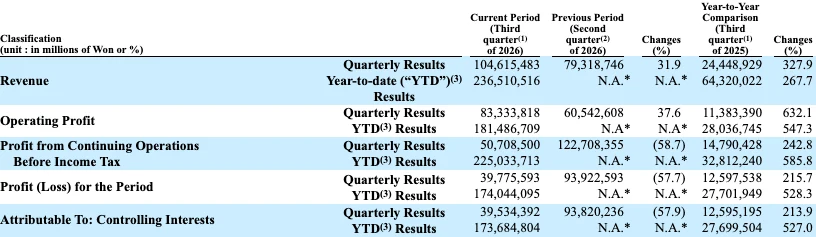
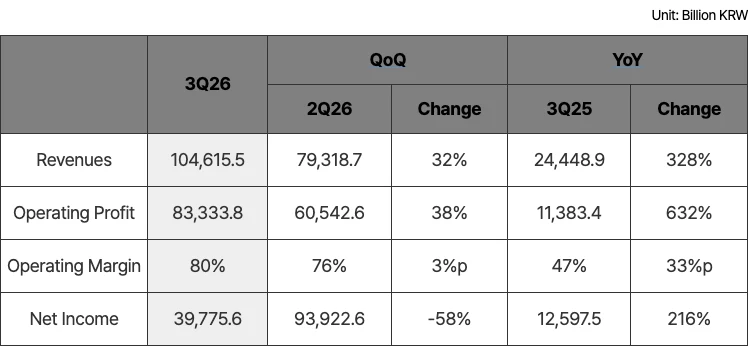
所以「淨利季減 58%」這句話本身沒有錯,錯的是把它讀成本業反轉。營業利益季增 38%、年增 632%,營業端是這家公司最好的一季;淨利的下滑全部來自營業外的基期效應。公司自己把這條線講得很明白:執行長郭魯正(Kwak Noh-Jung)在法說會上說明,公司原則是把成功策略投資的收益大部分還給股東,而今年實現的 Kioxia(鎧俠)投資收益,會以特別股利的形式回饋股東。
公告裡最容易被標題放大的一句,是「已簽長約對應的數量,超過 2027 至 2028 年總產能的 50%」。官方原文的完整結構是:已與 14 家主要客戶簽訂長約,對象包含全球領先的雲端服務商;合約期間通常五年,公司還在與多家客戶討論延長;價格則採用一套機制,在與客戶事先約定的區間內反映市場狀況。用這個結構衡量,「一半產能已售出」的新聞標題只講對了一半:被約定的是數量,價格從頭到尾都留著調整空間。
這套機制值得拆開看。長約買賣雙方交換的是「數量的確定性」:客戶提前鎖定供應,不用臨時在現貨市場搶貨;供應商拿到需求能見度,才敢提前蓋廠、買設備。公告也把因果講白了,公司正是靠這份能見度,決定明年大幅擴張產能。但海力士刻意沒有把價格固定死,而是留了隨市場調整的區間。對照記憶體產業的歷史景氣循環,這個設計對賣方有利:價格上漲時合約價能跟著走,價格下跌時又有數量底盤。對買方來說,採購的性質也變了,記憶體從逐季議價的品項,變成要提前一到兩年寫進產能規劃的多年期承諾,14 家客戶的名字公告沒有揭露,但「包含全球領先雲端服務商」這個範圍,指向的就是最積極蓋 AI 資料中心的那一批業者。郭魯正的說法是,客戶對技術競爭力的信任轉化為長約,「公司的業務結構正在轉變為具備獲利穩定性與中長期需求能見度的結構」(引句為本文翻譯)。
我的推論是,這條新聞對雲端與 AI 伺服器供應鏈的讀者,意義要反過來讀:長約保障的是拿得到貨,從來沒保障拿得便宜。當需求真的如公司判斷延續到 2030 年,簽了長約的買方鎖住的是供應順位,成本端仍要跟著合約區間走。換作供給反轉的情境,長約反而可能變成買方想重新議約的包袱。這一層是我從合約條款機制推出來的解讀,公司本身的說法只到業務結構轉變為止。
HBM 是堆疊在 AI 加速晶片旁邊的高速記憶體,一張 AI 伺服器的規格與成本,很大程度上由它跟 GPU 的搭配決定。HBM 一代代換下去,堆疊容量與頻寬往上走,對雲端業者來說每一次換代都要重新做規格驗證與系統設計,所以「誰的下一代先成為主流」直接影響採購節奏。公告對 HBM4 的敘述分成兩個時間層:第三季「HBM4 開始全面出貨」,DRAM 業績由伺服器 DDR5 銷售增加帶動;第四季則是公司預期,HBM4 將在出貨量與營收兩個口徑上都超越 HBM3E,成為主流產品。注意這是管理層的展望,第三季的財報數字裡還沒有這個交叉點,要等下一次財報才能核對。
為了讓第四季的轉換成立,公司同步給了產能端的承諾:M15X 廠區在今年底前拉到最大產能,用來擴大 HBM4 生產;DRAM 端提高 1c 製程(10 奈米級第六代)的佔比,擴大 DDR5 與 AI 伺服器用的 LPDDR5 SOCAMM 銷售;NAND 端把 321 層製程在第四季提升到國內產能的一半以上,支撐資料中心用的高容量 eSSD,這一季的 NAND 業績就已經由 321 層 TLC eSSD 的銷售放大帶動;中長期則押在 HBF 與系統最佳化技術上,公司的目標是把 NAND 從儲存零件升級成提升 AI 服務吞吐量與經濟性的核心方案。這些都是公司提出的執行計畫,每一項都有跳票的可能。
同一天宣布的股東回饋方案,結構比總額重要。2026 年度目標約一百兆韓元,由現金股利至少 30 兆韓元、回購並註銷至少 60 兆韓元組成,其中包含 8 月已宣布的 40 兆韓元回購;那筆回購在上週執行完畢,股票即將註銷。公司同時把三條原則寫進公告:股利金額依營業成果決定、出現重大投資收益時以特別股利額外回饋、回購每季持續;對外承諾則是自由現金流至少 50% 回饋股東。
本季董事會的決議是:第三季現金股利 14 兆韓元,每股 20,000 韓元,其中 10,000 韓元是反映獲利改善的一般股利、另外 10,000 韓元是分享 Kioxia 投資收益的特別股利;再加碼 20 兆韓元回購,其中 10 兆韓元將全數註銷,其餘約 10 兆韓元用於員工報酬,官方明講這部分不計入股東回饋總額。把這串數字與郭魯正的原則並排看,脈絡就清楚了:特別股利的源頭是今年實現的 Kioxia 投資收益,屬於一次性所得,公司選擇直接發還而不是留在帳上。讀者如果把「一百兆回饋」理解成每年都會有的水準,就是把一次性收益當成了經常性獲利。
Solidigm 上市的決定也屬於同一條資本安排線。郭魯正解釋,原本讓 Solidigm 上市是為了引進外部資金擴產、減輕自家投資負擔、騰出更多回饋股東的能力,評估近期金融市場條件與其他因素後,認為此時推進無法達成原本期待的效益,因此中止評估。這是資本計畫的變更,不是子公司收攤;就我的解讀,Solidigm 後續的擴產投資將由海力士自己的資產負債表支撐。第三季底公司握有現金及約當現金 114.5 兆韓元(季增 26.5 兆)、借款降到 15.8 兆韓元(季減 2.8 兆)、淨現金 98.7 兆韓元,財務結構給了這個決策足夠的餘裕。
供需判斷的部分,公司的分析是:AI 帶來的生產力增益擴散到軟體開發、客服與搜尋等新營收,帶動更大規模的基礎設施投資;投資主體從早期少數公司,擴大到一般企業與國家級計畫;記憶體市場短期由企業與個人 AI 帶動,中長期由自駕與機器人這類實體 AI 接手。供給端則因尖端製程的技術難度與新廠建置的前置時間,趕不上需求增速,公司預期「需求超過供給」的結構會延續到 2030 年。明年支出將顯著增加,龍仁一期全面運轉加上國內外基礎建設投資,但公司保留依客戶需求、產品競爭力、獲利能力與投資效率調整規模與時點的彈性。這些是公司立場的陳述,不是已被獨立驗證的未來;記憶體產業的價格波動史,就是這類集體判斷曾經集體出錯的歷史。
誰需要留意這份財報:追蹤 AI 供應鏈的讀者,這是 HBM 主要供應商對未來數年供需的正式表態,長約名單與 M15X 進度會直接影響 AI 伺服器的出貨節奏;有投資海力士或記憶體相關標的的讀者,本季最重要的啟示是營業與營業外要分開記帳,特別股利與一次性收益掛鉤,不代表獲利水準常態化。反向也要說清楚:不碰供應鏈、也沒有相關部位的讀者,這份財報不構成任何要立刻處理的事,手機與消費電子的記憶體成本傳導,中間還隔著成品廠的議價與庫存週期。至於只關心自己電腦記憶體價格的讀者,這份財報的影響是間接的,零售價格的傳導我們先前在記憶體漲價與 AI 伺服器需求的追蹤裡寫過,合約價與零售價本來就是兩個市場。想要把 AI 基礎設施的總支出規模放進視野的,可以再對照貝恩科技報告對 AI 年營收缺口的估算。
多數人現在不需要做任何事,這是一份財報,不是一個截止日。真正該做的是把核對點寫下來,等 2027 年 1 月下旬的第四季財報(依公司慣例的預期時點)逐一回查:HBM4 是否真的在出貨量與營收上雙雙超越 HBM3E;審計完成後本季數字有沒有變動,尤其那筆公告未拆解的營業外淨支出;長約覆蓋率的分母,在明年產能擴大後怎麼移動,覆蓋率被稀釋還是更加乘,會比單看百分比更有資訊量。這些都核對完,這篇的保存期限就到了,屆時請以新的公告為準。