TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

Bedrock Robotics 宣布 6 億美元 C 輪融資,投後估值 41 億美元,CapitalG 與 Emergence Capital 共同領投。全自動挖土機八月中旬起在美國商業工地收費工作,十月的新聞是客戶翻倍與跨州擴張:七個新客戶把部署推向中西部與南大西洋,溝槽與更大機型仍屬後續測試。
用 AI 摘要這篇文章:
美國重型機械自動化公司 Bedrock Robotics 於 2026 年 10 月 26 日宣布完成 6 億美元 C 輪融資,投後估值 41 億美元,由 Alphabet 旗下的成長投資基金 CapitalG 與 Emergence Capital 共同領投。把這則新聞讀成「挖土機證明會自己挖了」會抓錯重點:官方把全自動挖土機開始在商業工地收費工作的起點放在今年八月中旬,十月的事件是資金、客戶與地域的擴張。公司在同一天宣布客戶總量自 2025 年以來增加超過一倍,新客戶把部署帶進明尼蘇達、維吉尼亞等七個州,兩位負責營運與法務的新主管同步到職。
對追蹤實體 AI(physical AI,讓機器在真實環境執行體力工作的 AI 系統)商業化進度的讀者,這輪融資的看點在於一個清楚的階段變化:機器能不能做,已經有付費合約背書;接下來要證明的,是這種服務能不能在更多工地被穩定撐住。估值是資本市場給的定價,這兩件事最終仍要由工地結果回答。
官方新聞稿在美東時間 10 月 26 日上午 9 點 35 分發布,四個數字一次給齊:融資 6 億美元、投後估值 41 億美元、累計募資接近 10 億美元、客戶量自 2025 年以來成長超過一倍。這四個數字量的是不同東西。融資是進帳的現金,估值是這輪投資人對公司的定價,累計募資是歷輪總和,客戶成長是相對值,官方沒有提供客戶家數、機器台數或營收的絕對數字。
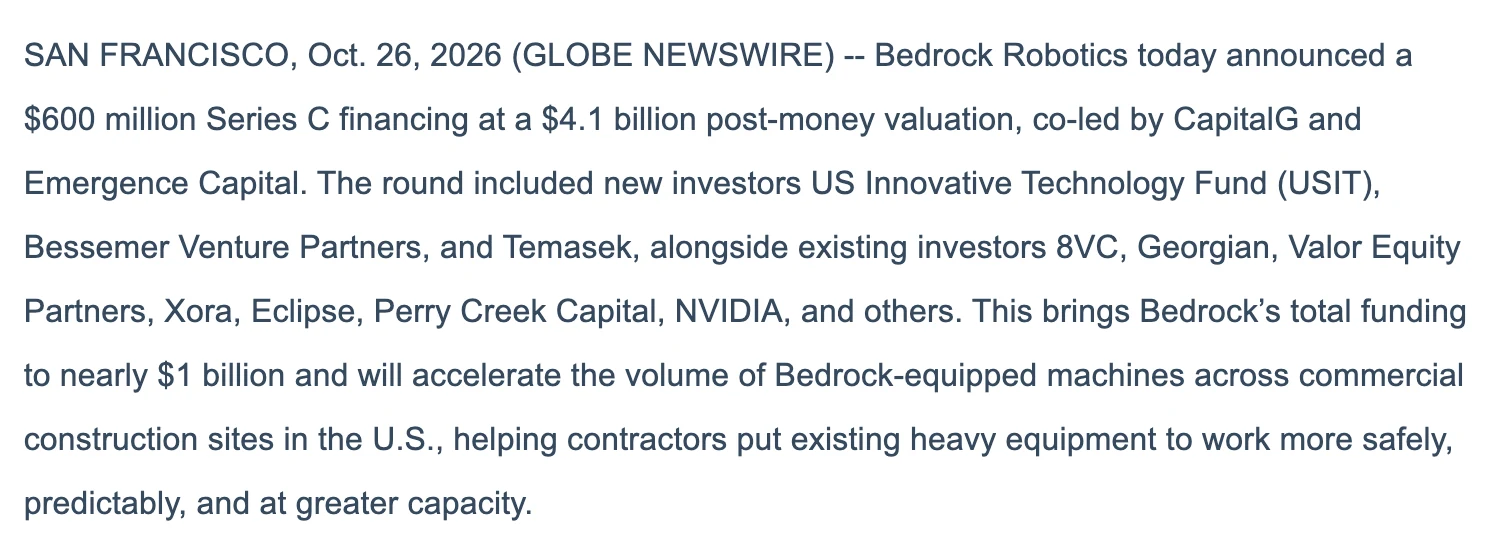
領投的 CapitalG 是 Alphabet 旗下的成長投資基金,另一家共同領投的 Emergence Capital 則在聲明中自稱從 2015 年就開始投資實體 AI 公司。參與這輪的新投資人包括 US Innovative Technology Fund、Bessemer Venture Partners 與新加坡淡馬錫;既有投資人 8VC、Georgian、Valor Equity Partners、Xora、Eclipse、Perry Creek Capital 與 NVIDIA 都再度投入。NVIDIA 出現在續投名單,對照該公司近年公開的機器人布局,是這份名單裡產業鏈訊號最強的一筆。
值得注意的是時間壓縮。CapitalG 在同日發表的投資人說明中寫明,這距離他們領投 B 輪「不到一年」:今年 2 月共同領投 B 輪時,公司還在把自主系統帶向付費客戶的路上,CapitalG 當時的說法是產業專家多數認為要花好幾年;八月機器就開始在真實商業工地收費工作。從 B 輪到付費合約,中間只隔了大約半年。這是投資人立場的說法,但時間軸本身有官方文件對得上。
對照 CapitalG 今年 2 月那篇 B 輪說明,還能看到需求側數字怎麼被用來支撐投資理由:營建約占全球 GDP 的 15%,市場規模約 10 兆美元;美國未來兩年需要補進超過 80 萬名技術工人,且超過四成現有勞動力在十年內屆齡退出;每年與非道路車輛相關的職傷超過 10 萬件,產業一年因此損失約 110 億美元。這些是二月的舊文脈絡,十月的新聞稿換上更新的調查數字,敘事結構相同:缺工是長期結構,自動化是回應,而回應的證據是工地,不是簡報。
新聞稿把商用起點明確寫在 2026 年八月中旬:「全自動挖土機在真實商業工地執行付費工作」。這不是十月才發生的事。公司官方網站在 8 月 13 日發布的文章寫著,挖土機「首次」在營運中的商業工地全自動作業,並描述機器理解地形、施工計畫與眼前的工作;四天後的 8 月 17 日,公司再以新聞稿宣布首批全自動挖土機部署上線。CapitalG 的說明補上一個常被忽略的細節:駕駛艙裡沒有人,而且「這些不是測試場,是付費客戶的真實工地」。
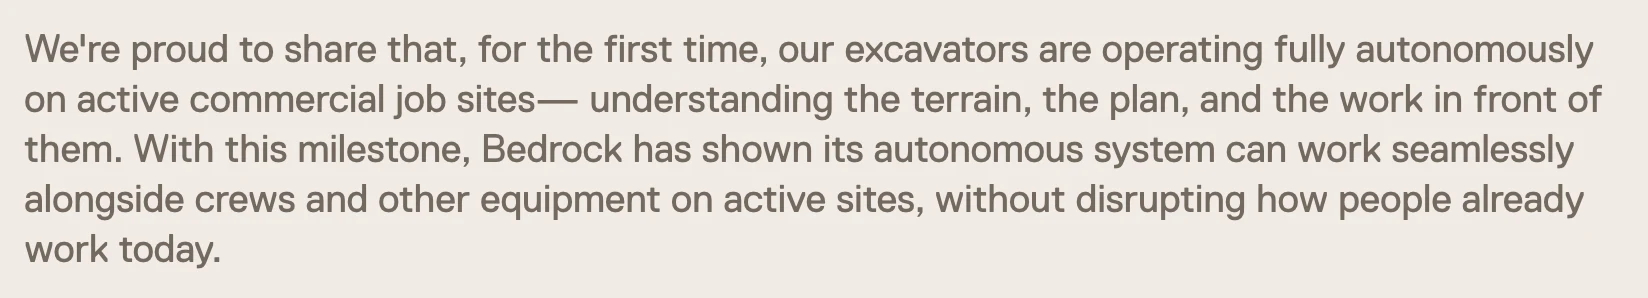
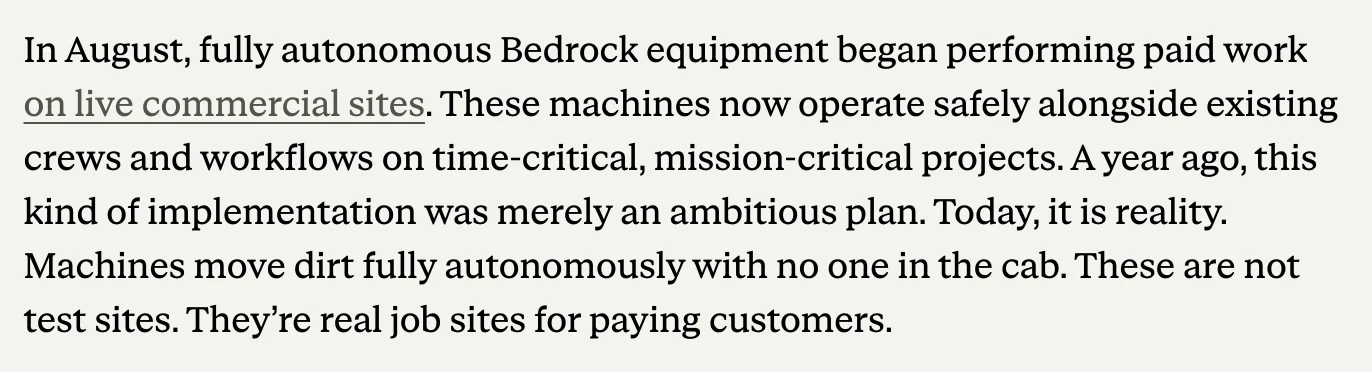
把時間線排開,八月與十月的分工就清楚了。八月證明的是單機能力:在既有團隊與流程旁邊,無人挖土機可以做有價值的工作而且有人付錢。十月買的是規模:更多承包商、更多州、以及支撐這些部署的現場與商業體系。官方對資金用途的原文是「加速美國商業工地搭載 Bedrock 系統的機器數量,並建立讓自主系統成為日常施工可靠一環所需的現場、商業與營運基礎」。
公司選擇的路線也決定了誰該注意這則新聞。Bedrock 不造新機器,而是把自動化系統裝上承包商已經擁有的重型機械,從挖土機開始。官方部落格解釋過選挖土機的理由:它約占多數機隊的四分之一,是最常見也最多工的機種,同時是自由度最高、最難精通的機型之一,從最難的做起,之後延伸到其他機具相對容易。安全設計上,官方部落格的描述是機器全身周裝有感測器,補掉連資深操作員都頭痛的視線死角,而且系統被推過遠超過工地常態的測試情境,公司為此投入兩年打造安全系統,並在真實條件下實測。
對已經投資設備的美國承包商,這代表既有機隊有機會接上自動化服務,不必把工地換成一批新造機器人;對一般讀者,這則新聞的價值在於觀察實體 AI 從展示走向計價服務的速度。改裝路線也意味著擴張速度受兩件事約束:能把系統裝上哪些機型,以及每個新市場有沒有足夠的現場支援人力,這兩件事官方都還沒有給出完整規格。
擴張最具體的證據是客戶名單。最新合作方 Haydon 是亞利桑那州 Tempe 的營造商,百分之百由員工持股,官方介紹它是美國西南部最大的綜合營造商之一。Haydon 已在德州一處偏遠工地部署 Bedrock 技術,團隊將以系統執行全自動土方作業,並規劃把應用擴大到廠房、交通、水與汙水設施、資料中心與醫療建築等工程。
Haydon 的下一步同時劃出能力邊界。新聞稿寫明,隨合作深化,Haydon「將測試」溝槽作業與更大機型的自動化。換句話說,目前可核對的落地範圍是土方作業與挖土機等級的機型,開溝與大型機具屬於後續測試方向,兩者不能混為已交付的能力。Haydon 執行長兼董事長 Katie Haydon 在聲明中的說法也停留在目標層次:更安全、更可預測的工地,讓團隊在不增加負擔下承接更多工作,沒有附上可換算事故減少或產量增加的對照數字。
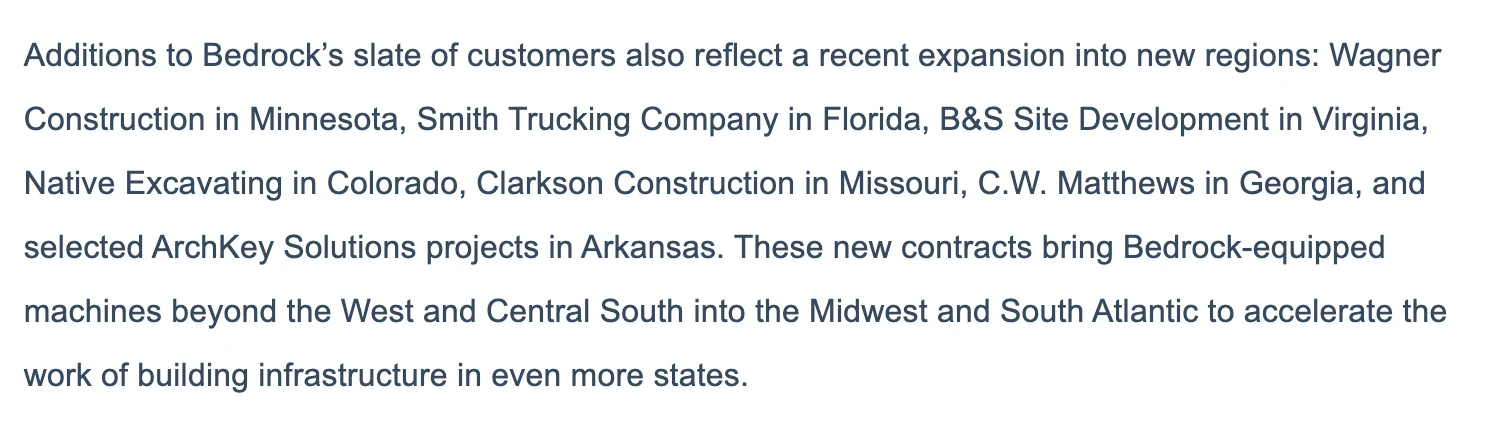
其他新客戶把地圖往東推。新聞稿列出的名單包括明尼蘇達的 Wagner Construction、佛羅里達的 Smith Trucking Company、維吉尼亞的 B&S Site Development、科羅拉多的 Native Excavating、密蘇里的 Clarkson Construction、喬治亞的 C.W. Matthews,以及阿肯色州 ArchKey Solutions 的部分專案。官方的地理總結是部署從西部與中南部延伸到中西部與南大西洋地區。地域擴張回答服務到哪裡,任務擴張回答能做什麼,兩種成長可以同時推進,但不能互相代替:同樣的土方用途進到新客戶,不代表系統學會了新技能;一個客戶開始測試更大機型,也不能推論全美工地都已能用。
合作方自己的成長數字是另一個層面的參照。官方部落格提到,早期合作的小型承包商 Champion Site Prep 過去一年規模成長了二到三倍,並引用 Sundt 專案經理談到資深操作員不願投入重複性土方工作、Zachry 人員談到投標產能與施作精度的壓力。這些是公司挑選並轉述的客戶說法,用來說明需求方向可以,拿來當成效證據則不夠,因為沒有任何一個數字經過獨立對照。
這輪資金怎麼花,人事安排給了線索。Amy Jones Satrom 出任營運副總裁,資歷包括在 Amazon、Nuro 與 Uber 部署複雜的實體系統;Lando Juarez 出任總法律顧問,先前負責 Uber 自動駕駛移動與外送事業的法務,建立過把無人車推進多個市場所需的商業合作與法規路徑。兩個職位的共通點是,機器上了工地之後,服務要能被部署、被維持、被合法地運轉。
這也與官方對瓶頸的描述一致。挖土機進入商業現場之後,服務不能只在發布影片那天存在:新客戶要導入、現場要協調、不同專案要接續,這些都需要人。新聞稿沒有列出標準導入天數、維修回應時間或各地區服務承諾,這些細項目前無法從公告取得,也不該替公司補成既定規格。
投資人對終局的想像可以對照著讀。CapitalG 的文章描繪的長期畫面是:承包商描述想要的完工狀態,系統協調挖土機、推土機與運土車完成並即時回報進度。Emergence Capital 的 Jake Saper 則從勞動缺口切入,說全球 GDP 有超過兩成來自請不到足夠技術勞工的產業,營建是最尖銳的例子。官方新聞稿引用的產業調查數字包括:到 2035 年美國雇主每年要補約 170 萬個技術職缺,87% 的營造回報時薪職位有空缺。這些是需求側的背景,機器能不能補上,仍取決於部署結果。
把公告內容按證據狀態分層,讀起來不容易被估值牽著走。
已落地、有官方文件可查的:八月起全自動挖土機在商業工地收費工作;Haydon 德州工地的土方部署;七個新客戶與專案簽約;兩位主管到職;累計募資接近 10 億美元。
列為計畫或測試的:溝槽作業、更大機型的自動化、以及從單機走向能自我協調的混合車隊。這些在官方文件裡的動詞都是測試、規劃或願景,時程與結果都還沒有。
完全未揭露的:客戶家數與機器台數的絕對值、合約金額與營收、各機型改裝所需時間與完整相容清單、每座工地的部署規模、以及安全與產量的成效對照。41 億美元的估值不能換算成任何一項。
公司成立於 2024 年,由前 Waymo 工程師創辦,這些背景讓它的速度顯得突出,但同樣不填補上面任何一個空格。
多數讀者不需要為這則新聞做任何事。Bedrock 的部署範圍限於美國商業工地,新聞稿與投資人說明都沒有提到美國以外的計畫,台灣的營建與機具從業者暫時沒有可直接行動的入口。
三種角色可以各自記下觀察點。關注實體 AI 進度的人,把八月付費起點與十月擴張當成基準線,之後任何部署結果都能回來對照;追蹤機器人產業資金的人,可以比較同樣訴求勞動缺口的融資案,例如工業機器人租賃商 Formic 的 5,000 萬美元成長輪,或 GXO 與 Agility 把人形機器人搬進第二與第三座倉庫的擴點協議;想看製造業現場如何消化首批部署的人,可以對照 AGCO 在 Hesston 工廠試點 Digit 人形機器人的驗收安排。做設備採購決策的美國承包商,值得留意官方何時公布相容機型與導入條件,那是改裝路線從承諾變成可評估方案的時間點。
這則新聞的內容全部出自 2026 年 10 月 26 日的官方新聞稿、CapitalG 同日投資人說明、以及 Bedrock 官方部落格 8 月 13 日文章,所有數字都出自這三份第一手文件。
仍有幾件事官方沒說、也不該由中間人代答:客戶與機器的絕對數量、營收規模、溝槽與大機型測試的時程與結果、以及擴張後的實際施工成效。這些空格就是後續追蹤的節點:公司公布溝槽測試結果或第一批部署成績時計畫清單就該更新;若 2027 年出現新一輪募資或商業成績,「翻倍的客戶量」也該換算成絕對數字重新檢驗。在那之前,把估值讀成定價、把部署讀成進度,是這則新聞最穩的讀法。