TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

NBER 九月修訂論文追蹤超過 50 萬名 GitHub 開發者:AI 代理讓每月 commit 累積增加 240%,實際 release 只剩 30%;四大軟體商店新 App 暴增、總使用量持平,a16z 圖表週刊以 App-Slop 定調供給過剩。
用 AI 摘要這篇文章:
2026 年 9 月,一份追蹤超過 50 萬名 GitHub 開發者的研究把「AI 寫程式到底有沒有用」的爭論往前推了一步:有用,而且效果很大,但效果幾乎全部停在寫碼端。自主跑任務的 AI 代理讓開發者的每週 commit 累積增加 240%,一路往下游走到真正可供下載的 release,只剩 30%。同一份研究再看四個軟體商店,看到的是同一件事的市場端版本:新 App 數量在 2025 年之後暴增,總使用量卻沒有跟著增加,而且連 10 個評分都拿不到的新 App 佔比還在上升。
這是 NBER 工作論文 w35275《Writing Code vs. Shipping Code》的九月修訂版結論,作者為 Mert Demirer、Leon Musolff 與 Liyuan Yang,2026 年 5 月首發、9 月更新。創投 a16z 隨後在 9 月 18 日的圖表週刊以「So Many Apps, So Little Time」為題引述這份論文,配上 Sensor Tower 的美國市場營收與使用時間估計,把現象定調為「App-Slop」:App 的供給在三大商店翻倍甚至翻四倍,使用的人沒有變多。一份學術論文加一份創投週刊,兩層資料互相咬合,值得把它們各自量到了什麼、沒量到什麼拆開來看。
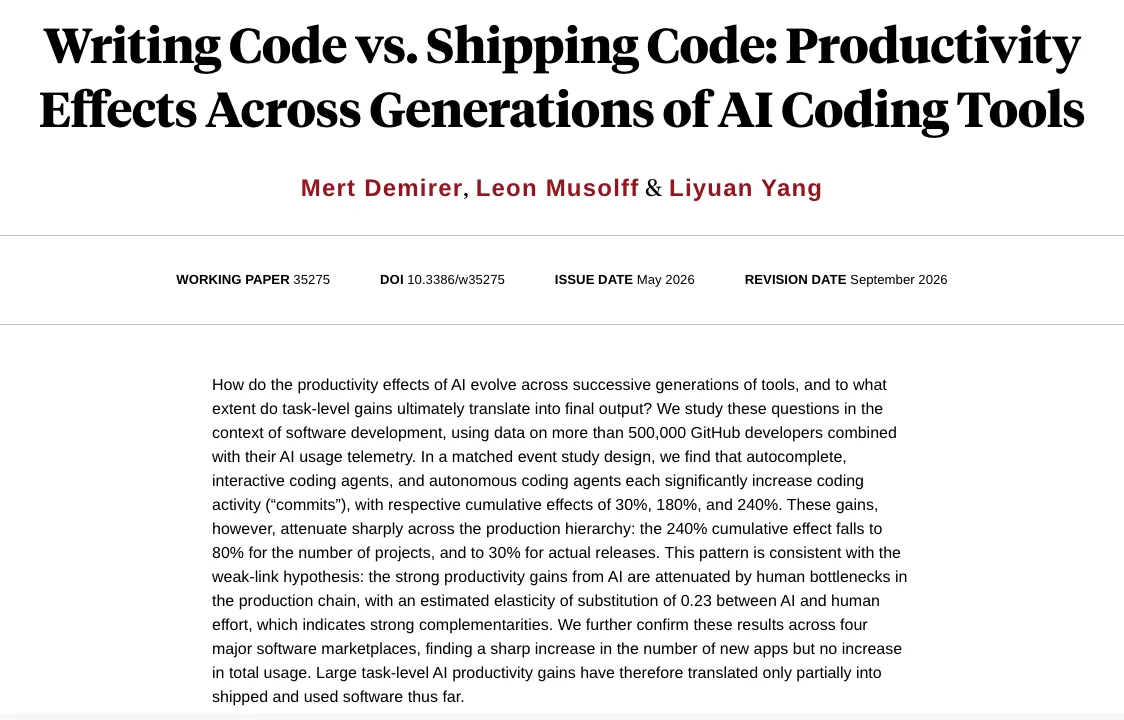
研究團隊把 AI 寫程式工具分成三個世代,每一代的增益都比上一代大。論文摘要給出的數字是:自動補全讓 commit 增加 30%,與開發者並肩工作的同步代理增加 180%,自己接任務跑到完成的非同步代理增加 240%。這裡的 commit 指開發者把一批程式變更存入版本控制的動作,是寫碼活動量的直接訊號。
問題出在下一層。240% 的寫碼增益,換到「開發者觸及的專案數」剩下 80%,換到真正發布、別人拿得到的 release,剩下 30%。同步代理的對比更極端:程式行數增加 958%、pull request 增加 86%,release 只增加 20%;自動補全則是行數增加 234%、release 只增加 9%。寫得越多,出貨的比例越低,三個世代全部呈現同一個形狀的衰減。
| 工具世代 | 論文舉的例子 | commit 累積效果 | 實際 release |
|---|---|---|---|
| 自動補全 | GitHub Copilot 起步時的補全 | +30% | +9% |
| 同步代理 | 在本機跑的 Claude Code | +180% | +20% |
| 非同步代理 | 在雲端跑的 OpenAI Codex | +240% | +30% |
論文用「弱環節」解釋這個形狀:軟體從寫出來到上架,中間要經過整合、審查、測試與打磨,最後還要有人判斷這個功能值不值得發布,這些環節大部分仍然是人力在做。研究估計 AI 與人力之間的替代彈性只有 0.23,數字越低代表兩者越難互相取代,也就是 AI 產出的程式碼必須等人的環節消化完,才會變成產品。上游提速,下游不動,增益就一路漏掉。
這份研究的分量來自資料。研究團隊結合 GitHub 上公開可見的活動紀錄與 Microsoft 內部的 AI 使用遙測,追蹤超過 50 萬名開發者,因此能跨廠牌看見同一個人用了哪些工具:自動補全來自 GitHub Copilot,同步代理涵蓋 GitHub Copilot、Claude 與 Codex,非同步代理涵蓋 GitHub Copilot 與 Codex。
方法上採用配對事件研究:每個採用 AI 工具的開發者,配一位在一年前同一週、活動量相近的對照者,比較兩組人事後的走向。這比單純比較使用者與非使用者嚴謹,但仍然不是隨機分組的實驗,採用工具的人本來就可能更積極。研究團隊也做了對照:他們估出的自動補全效果,與外部團隊對 GitHub Copilot 做田野實驗得到的 26% 任務級增益方向一致,算是方法上的一次互檢。另外兩位作者 Demirer 與 Musolff 在 NBER 頁面揭露,他們過去曾在 Microsoft 擔任博士後研究員,目前是 Microsoft 的付費研究顧問,這層關係不必然推翻結果,但讀數字時應該一起放進天秤。
還有一個容易被忽略的細節:效果對活動量低的開發者更大。自動補全的效果從最活躍族群的約 20% 一路上升到最不活躍族群的 61%,等於 AI 把入門門檻拉平的力道,比給高手裝上渦輪更強。工具之間也有差異,長期同步效果在 Claude Code 用戶上是 296%,GitHub Sync 是 126%,OpenAI Codex 是 119%,但論文自己提醒,這可能反映採用族群的差異,也可能反映工具本身的效果,兩種機制論文明言無法區分。
寫碼增益去了哪裡?一部分變成試錯。採用同步代理之後,開發者新增的程式行數變成 7 倍,刪除的行數變成 12.2 倍,建立的分支增加 79%。分支是開發時另開的平行路線,拿來嘗試新功能或修問題;分支越多,代表團隊同時探索的方向越多,也代表更多方向會被丟掉。論文進一步統計,新建立的儲存庫在第一個月之後就再也沒有任何活動的比例,從 2021 年的 60% 升到 69%,多出 9 個百分點。
這組數字描繪的畫面相當一致:AI 讓「試一下」的成本降到接近零,於是大家試得更多、丟得也更快。放到管理層就是一個量測陷阱,如果公司用程式行數、commit 數或原型數量衡量產出,等於把「更便宜的試錯」誤讀成「更多成功的產品」。
真正有參考價值的訊號在 release 這一層,而 release 本身也變大了:論文量到每次 release 的中位數程式行數從約 5,210 行上升到約 13,420 行,檔案數從 48 個增加到 76 個。出的貨沒有多多少,但每一包都更重,審查與測試的工作量跟著上去,這又繞回人力瓶頸。
上游活動暴增還有一個論文引用的旁證:GitHub 的 CTO 在 2026 年 8 月 17 日一次重大當機的事後檢討中說過,每月 commit 數從 2026 年 4 月的 14 億成長到 29 億,翻了一倍以上。平台自己都感受到寫碼流量的洪峰,只是洪峰還沒變成上架的貨。
研究的最後一段把視角拉到四個軟體商店:Apple App Store、Google Play、Chrome Web Store 與 SourceForge,前兩者與 Chrome 的資料經由 SimilarWeb 與 chrome-stats.com 的 API 授權取得,SourceForge 則直接從站上蒐集。三個主要商店的走向不完全相同,但方向一致。
iOS 最明顯。每月新上架的 App 從 2023 年到 2025 年初一直在 3.3 萬到 4.5 萬之間,2025 年之後快速上揚,到 2026 年 4 月達到約 10.8 萬。Android 是另一種故事:每月新上架數從 2020 年的高點一路下滑,2025 年 1 月落在約 4.2 萬的低檔,之後反彈,2026 年中回到約 9.9 萬。Chrome 線上應用程式商店的新擴充功能自 2023 年以來成長約 7 倍,論文特別註明這波成長早於代理式寫程式工具的熱潮,2025 年之後只是再加速。
供給暴增,需求端呢?研究把每個月上架的新 App 視為一批同期產品,追蹤它們上市後前三個月的表現。iOS 因為 Apple 不公開下載數,以評分數量代替,Android 與 Chrome 用下載數。結果是三個商店的新 App 總使用量都沒有跟上供給:iOS 的同期評分總量在 2024 到 2025 年間大致持平,Android 的同期下載量只有小幅增加、遠低於新上架的增幅,Chrome 的同期下載量快速下滑,而且這個跌勢在供給暴增前就已經開始。更關鍵的是門檻數字:上市前三個月累積少於 10 個評分的 iOS 新 App,佔比從 2025 年 1 月的約 78% 升到 2026 年 4 月的 87%;Android 至多 100 次下載的佔比從約 22% 升到 26%;Chrome 少於 10 次下載的佔比從 19% 升到 33%。暴增的供給,絕大多數落在沒有任何受眾看得見的長尾裡。
論文把 2025 年 2 月之後標為「代理式寫程式時代」,Claude Code 的正式版在 2025 年 5 月 22 日隨 Opus 4 上線,時間軸與供給加速大致重疊。但作者對因果的措辭相當節制:時間重疊加上開發者層級的產出證據,支持 AI 確實推高供給,卻不能把每一款新增 App 都記到 AI 頭上。
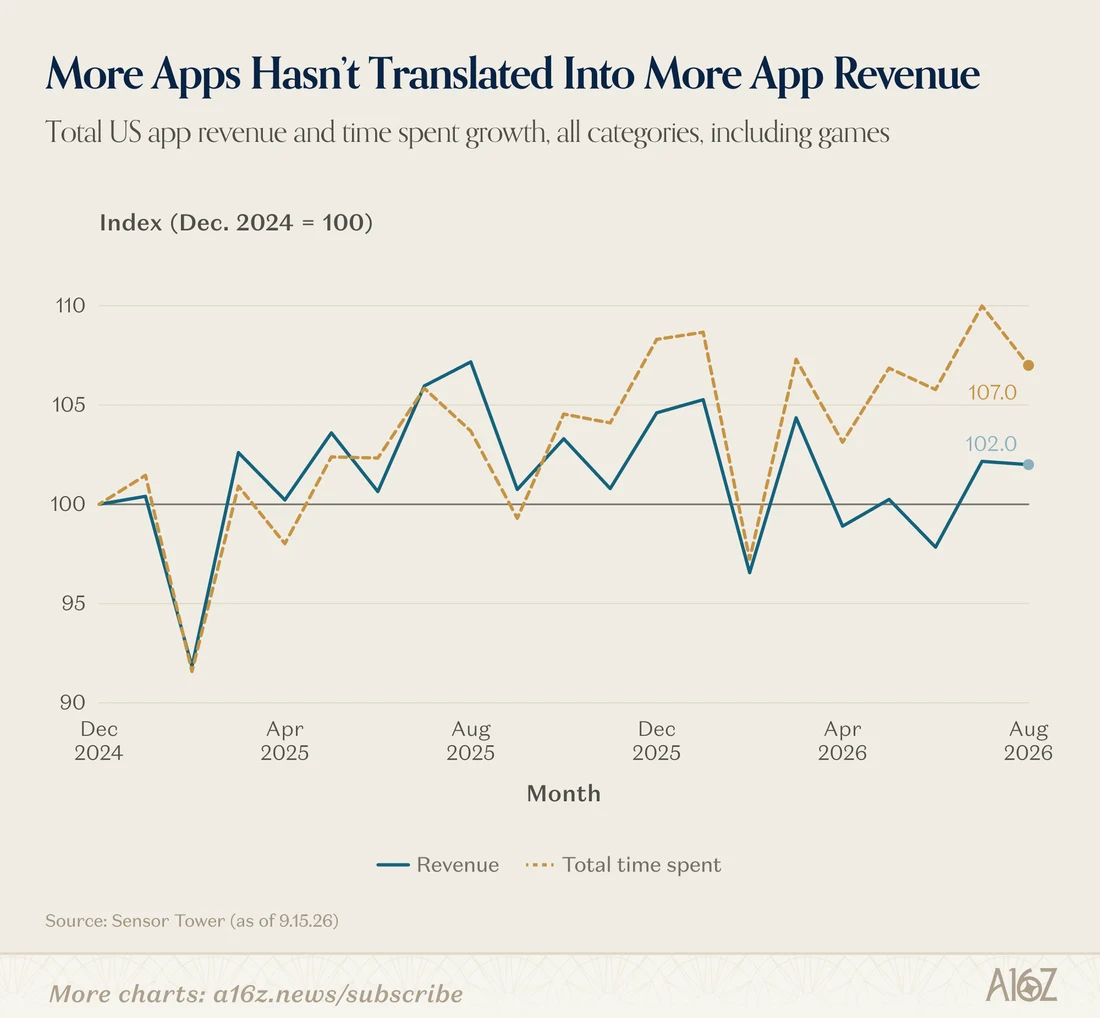
a16z 的圖表週刊在論文之外補上市場營收這一面。依 Sensor Tower 截至 2026 年 9 月 15 日的估計,以 2024 年 12 月為基期 100,美國 App 市場的整體營收指數走到 102.0,總使用時間指數走到 107.0,換算約莫是營收增加 2%、使用時間增加 7%,而且圖上註明涵蓋所有類別含遊戲。供給翻了倍,營收幾乎原地踏步。
分類別看更有意思。a16z 的泡泡圖把美國各 App 類別自 2025 年以來的營收成長對使用時間成長畫在一起,圖上的近似讀值顯示:Productivity 是唯一同時雙成長的大型類別,使用時間約增加 55%、營收約增加 105%,a16z 直接點名推力來自 ChatGPT、Claude、Gemini 與 Grok;營收增速最高的 Food & Drink 時間持平且規模小;Developer Tools 是極小類,但成長突出,Replit 是這個類別成長最快的產品。反方向的是幾個大型舊類別:遊戲的使用時間約下滑 3%、營收約下滑 14%,Lifestyle 營收約下滑 30%,Books 約下滑 40%。a16z 的總結寫得很白:AI App 本身非常受歡迎,AI 做出來的 App 就未必了。
同一篇週刊還引了 Consumer Edge 的美國交易資料:到 2026 年第一季,付費購買 AI 產品的美國消費者約 3%,年輕族群的採用率約是年長族群的 4 倍,而且這個數字只算個人卡消費,不含企業支出。付費 AI 的滲透率仍在低檔,對照 App 供給的暴增,兩者之間的缺口正是 a16z 所謂「App-Slop」的背景,也和Shopify 執行長說的「AI 垃圾手榴彈」指向同一個問題:產出變便宜之後,品質與判斷的責任更沒有地方躲。
第一種誤讀是「AI 寫程式沒效」。資料說的剛好相反:三個世代的工具全部顯著增加寫碼活動,pull request、觸及的專案數也都上升,只是增幅逐層縮小。沒效的是「把寫碼增益直接當成出貨增益」的推論,兩件事隔著整條生產鏈。
第二種是「App 暴增全部是 AI 的功勞」。論文自己反對這個讀法:Chrome 的成長早於代理工具熱潮,Android 是長期下滑後的反彈,商店層資料是描述性趨勢,不是因果實驗。合理的說法是 AI 與供給增加發生在相近時期,且開發者層級的產出證據支持 AI 確實是推力之一。
第三種是「新 App 沒人用,因為 AI 寫的程式品質差」。這是直覺但證據尚不足的一步。論文明說,現有資料無法完全分辨兩種解釋:一種是供給端問題,半成品更容易被推上架;另一種是分發端問題,商店的排名、推薦與使用者時間就是那麼多,供給翻倍之後每個 App 能分到的曝光自然變薄。研究只追蹤上架後三個月,慢熱型產品還來不及累積口碑;評分與下載數也不是留存或收入,更不是使用者實際得到的價值。
邊界之外還有兩件事該記著。NBER 工作論文的地位是已公開供學術討論,尚未等同通過同儕審查的定論,這份論文從 5 月到 9 月已經改過一版,數字仍可能隨修訂調整;GitHub 資料以公開與開源活動為主,企業內部系統的代表性較弱,配對方法降低了偏差但排除不了「本來就更積極的人更早採用工具」這類問題。至於台灣在地的 App 市場,論文的商店面板沒有限定單一市場,a16z 引的營收與時間圖則只涵蓋美國,類別消長的幅度不該直接平移到其他市場。
對開發者與團隊,這份研究真正可用的結論是瓶頸已經搬家:產出程式碼不再是稀缺環節,審查、測試、發行與需求判斷才是,工具採購與流程設計都應該對準後面這幾段,手上同時跑多個代理的團隊,也需要像 Vibe Kanban 這類統一管理介面把任務與花費看在一起,成本面則可以對照 AI coding plan 的額度與計價結構先算清楚。對創業者與投資人,衡量的指標要跟著移動,commit 數、原型數或功能數量都只是上游訊號,啟用率、留存、付費轉換與錯誤率才是下游答案,一家公司宣稱開發速度提升數倍,只證明了它的製作成本下降,沒有證明需求、定價能力或護城河。
後續可以盯三個訊號:這份論文的下一次修訂與同儕審查進度,特別是彈性估計與逃逸速度門檻的數字是否穩定;Sensor Tower 與 a16z 每週圖表上,Productivity 與 Dev Tools 的成長何時外溢到其他類別;以及 GitHub 官方是否公佈更多 commit 增長的細目,讓上游暴增與出貨之間的缺口可以被持續量化。供給革命已經發生,現在值得看的,是需求端什麼時候接招。