TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

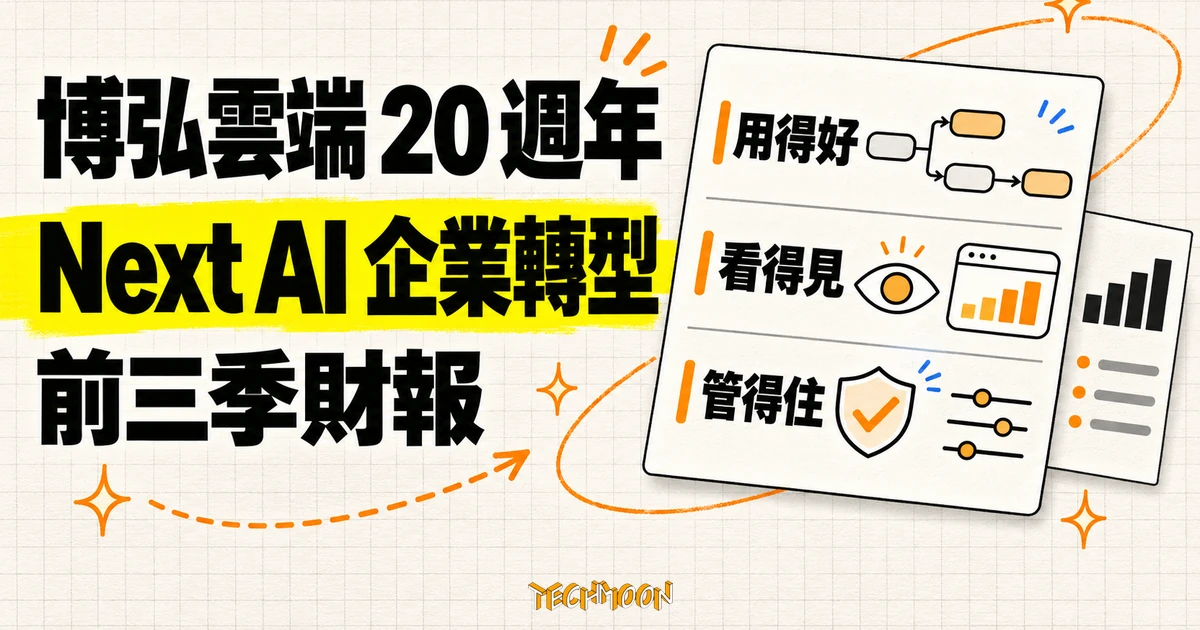
博弘雲端(6997)20 週年宣布啟動 Next AI 轉型計畫,前三季合併營收 41.51 億元、年增 29.4% 創新高,營業利益由虧轉盈但累計僅 257 萬元;12 月 8 日 Next AI Day 以用得好、看得見、管得住三大主軸展示企業 AI 落地,專業服務 6% 佔比的變化是下一步觀察重點。
用 AI 摘要這篇文章:
台灣多雲服務商博弘雲端(Nextlink Technology,股票代號 6997,上櫃)在 2026 年 11 月 18 日的 20 週年活動上,由總經理陳仲儒宣布啟動「Next AI」企業轉型計畫,同時預告 12 月 8 日舉辦「Next AI Day」實戰活動。同一份官方新聞稿也公布:前三季合併營收 41.51 億元、年增 29.4%,寫下歷史新高,營業利益由虧轉盈。
對追蹤台灣資服產業的讀者,以及正在評估企業 AI 服務採購的資訊主管來說,這份新聞稿值得拆開看的理由只有一個:它是台灣多雲代理商轉型企業 AI 服務少見的完整樣本,把規模、成色與戰略方向放進了同一份文件。營收創高代表規模,獲利轉正代表成色,而兩者之間的距離,正是 Next AI 要解的題目。
先講結論。根據公司 11 月 2 日發布的第三季財務報告新聞稿,前三季營業利益為 257 萬元、營業淨利率 0.1%、年減 97%,每股盈餘 0.44 元、年減 86.2%。轉正是事實,但它是剛好翻正的轉正。
博弘雲端是遠傳電信的子公司,2006 年成立,旗下有宏庭科技(Microfusion)與 Renova Cloud 兩家子公司,業務以多雲代理與代管服務為核心,在海內外服務逾 2,800 家客戶(客戶數為公司自述)。單看第三季:合併營收 14.50 億元、年增 29.3%,毛利率 8.9%,營業淨利率回升到 2.4%,單季每股盈餘 1.30 元、年增 36.8%。
單季數字其實比累計數字好看得多。第三季單季營業利益 3,515 萬元、年增 28.0%;把單季與累計兩個官方數字並排,會看到一件事:第三季一季就賺進 3,515 萬元,前三季累計卻只有 257 萬元。兩數相減代表上半年仍處於虧損,第三季一季把整個累計數拉回正值,這就是新聞稿裡「由虧轉盈」的精確讀法。每股盈餘也是同一個形狀:前三季累計 0.44 元,第三季單季就有 1.30 元,等於上半年每股盈餘仍是負值。
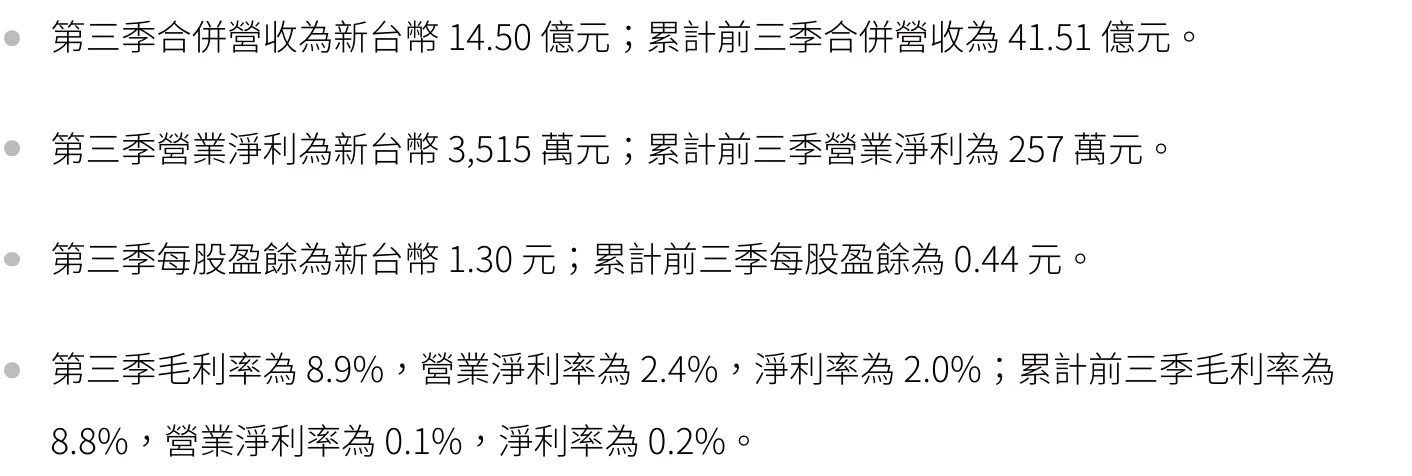
| 指標 | 2026 年第三季 | 2026 年前三季 |
|---|---|---|
| 合併營收 | 14.50 億元(年增 29.3%) | 41.51 億元(年增 29.4%) |
| 營業利益 | 3,515 萬元(年增 28.0%) | 257 萬元(年減 97%) |
| 毛利率 | 8.9% | 8.8% |
| 營業淨利率 | 2.4% | 0.1% |
| 每股盈餘 | 1.30 元(年增 36.8%) | 0.44 元(年減 86.2%) |
0.1% 的營業淨利率換成白話:前三季每做 100 元生意,只剩 0.1 元營業利益。對照去年同期的水準(年減 97% 的降幅),今年的獲利結構等於是重新開機。對於「轉正」的原因,公司在財報新聞稿列出三項:專業服務營收佔比攀升帶動整體毛利、第一季提列的預期信用減損因帳款陸續收回而認列迴轉利益、以及財務控管效益。三項裡有兩項屬於財務面的回收與控管,本業獲利能力其實沒有直接跳升,這也解釋了為什麼轉正的幅度如此之薄。
毛利端也看得出結構壓力。前三季毛利 3.63 億元、年增 13.1%,成長幅度不到營收年增 29.4% 的一半,等於每元營收帶進來的毛利比去年更薄。毛利率全季走勢勉強守住 8.8%,真正的回升訊號在第三季的 8.9% 與營業淨利率 2.4%,而公司把這個回升歸功於專業服務佔比的攀升。稅後端的形狀相同:第三季稅後淨利率 2.0%,前三季累計只有 0.2%,累計稅後淨利約 1,000 萬元、年減 86.3%。全年能不能站穩獲利,第四季還得再做一次工。
營收規模則經得起第三方核對。公開資訊觀測站的月營收軌跡顯示,7、8、9 月合併營收分別為 5.04 億、4.74 億、4.72 億元,三個月合計正好等於第三季的 14.50 億元;進入第四季,10 月營收 5.54 億元、年增 39.05%,高於第三季任何一個月。季報數字與月營收公告兩個來源口徑一致,規模創高這件事沒有爭議,有爭議空間的是獲利的持續性。
第三季財報新聞稿揭露的收入結構,是理解 Next AI 的鑰匙:雲端代理服務收入佔合併營收 92%,專業服務收入佔 6%。換句話說,這是一家營收九成來自雲端代理與轉售業務的公司,而 Next AI 指向的企業 AI 導入、治理與服務,主要落在那 6% 的專業服務線裡。
兩條業務線的走勢正朝相反方向前進。第三季雲端代理營收 13.31 億元,年增 27.3%,但較前一季衰退 11.1%,公司的說明是持續落實客戶授信管理、優化雲端代理服務的客戶組成,也就是主動收緊授信與客戶組合、寧可短期縮小營收規模;專業服務第三季營收 8,671 萬元,年增 113.7%、季增 54.8%,前三季累計成長 44.5%。一邊是刻意收縮的量,一邊是倍數成長的質,公司把這組對比視為結構改善的證據。
把幾個時間點串起來看,授信這條線有連續性:第一季提列預期信用減損,第三季因帳款收回而認列迴轉利益,同一時間公司還在主動優化代理業務的客戶組成。三件事收攏到同一個主題,代理商的應收帳款品質成為今年獲利波動的主要來源,而管理層選擇用收縮換品質。對以量為基礎的代理業務,這是典型的轉型期取捨。
雲端代理是量、專業服務是質,這個結構說明了 Next AI 的戰略位置:它不是一個新的行銷故事,而是把資源從 92% 往 6% 移動的具體路徑。公司在第三季財報新聞稿的第四季展望也寫得明白,提升高附加價值服務的比重,是推動營收與獲利結構持續改善的方向。
專業服務的內容,從公司 7 月成為 OpenAI Select Partner 的新聞稿可以對照出來:從 AI 顧問規劃、資料整合、模型開發、企業系統串接到維運管理。公司官網的產品線也已備妥對應工具,包括 AICOM 雲智能管理平台與 LEMMA AI 智能代理引擎兩項自有產品。同份新聞稿公布兩個客戶案例數字:鼎鼎聯合行銷(HAPPY GO)部署企業級生成式 AI 後行銷轉換率提高 50%,Gogolook 的 AI 防詐機制達到 99% 標籤準確率。這兩個數字屬公司自行公布的成果,無法從外部核驗,但它們說明的是同一件事:專業服務的計價基礎在顧問能力與成效,與轉售價差是兩種生意,這也是 6% 那條線毛利率較高的原因。
陳仲儒在 11 月 2 日的財報新聞稿裡,用一段話交代 Next AI 的起點:「企業導入 AI 的下一步,不只是『有沒有用』。用了以後,會不會用好?用得好,看不看得見?看得見,管不管得住?這是博弘提出『Next AI』策略的起點。」
三句問話各自對應一組作為,以下按公司的官方說法展開:雲端算力讓 AI 上線之後,靠資料整備與場景設計讓 AI 用得好;靠把成本與成效視覺化,讓價值看得見;靠資安與 AI 治理把風險管得住。背後的服務載具,是二十年累積的多雲技術、夥伴生態系,以及 MSP(維運代管)與 MSSP(資安代管)兩類服務。
這個框架與 2026 年企業 AI 市場的主流焦點一致:AI 代理上線之後,權限、成本與治理成了採購決策的核心。國外市場上,Kindo 把代理權限與推論帳單做成治理產品,Anthropic 也把資安政策直接掛進 AI 工作流;在台灣市場,博弘的「管得住」對準的是同一個缺口,差別在於它以多雲代管服務商的角色,把三件事包裝成整套轉型計畫。
Next AI 的時間軸比宣示本身更值得看。陳仲儒的任命於 8 月 27 日對外宣布、9 月 7 日生效,先前的職務是台灣微軟 Global Partner Solutions 總經理;7 月的 OpenAI Select Partner 新聞稿上,掛名的總經理還是何冠生。新總經理上任後,11 月 2 日的第三季財報新聞稿首度提出「Next AI」發展策略,同日接任公司發言人;11 月 18 日在 20 週年活動宣布啟動;12 月 8 日 Next AI Day。從上任到戰略發表會,只有三個月。
把 AI 服務當成下一階段主軸,這位新總經理的來歷有跡可循:他在微軟體系內負責的正是夥伴生態與解決方案銷售,而博弘的本業就是原廠代理與夥伴體系。從雲端代理走向 AI 服務,對這家公司來說是把既有的原廠關係、代管能力與客戶基數往 AI 層再堆一層,屬於順著既有能力的延伸。
大廠認證在這一年快速堆疊。7 月 20 日成為 OpenAI Select Partner,這是 OpenAI Partner Network 全球合作夥伴計畫的一環,官方說明是集結具備產業知識、技術交付與客戶服務能力的夥伴,透過技術資源、培訓與支援協助企業導入 OpenAI 模型與產品,博弘也以 GPT-5.6 與 ChatGPT Work 等產品作為企業導入的載具;8 月 31 日取得 AWS Digital Sovereignty Competency,成為公司第十項 AWS Competency;11 月 18 日的週年新聞稿再列出 AWS 2026 年度合作夥伴(越南)、Google Cloud 2026 年度合作夥伴(台灣)、Alibaba Cloud 2026 最佳本地渠道夥伴獎,以及 Google Workspace 大中華區 2025 年新簽約銷售冠軍四個獎項。四個獎項裡有三個帶著地理標記:越南、台灣、大中華各佔一席,加上河內活動對 Renova Cloud 的肯定,公司的市場敘事已經從台灣本土代理商換成跨區域的多雲服務集團。
東南亞是另一條主線。9 月 AWS 在越南河內舉辦 Cloud & AI Day 2026,會中特別肯定博弘旗下 Renova Cloud 在當地以生成式 AI 解決方案協助客戶降低營運成本、加快營運節奏,公司也把東南亞定位為重要成長引擎。對照台灣 AI 硬體供應鏈這兩年獲得的全球目光,服務端的出海故事相對少見,而博弘的路徑是靠越南子公司 Renova Cloud 把多雲與 AI 服務帶出去,再回頭支撐「美國 AI 國家隊名單之外的另一種台灣位置」:不在晶片與伺服器,而在服務與整合。
對這場活動的定位,陳仲儒在週年新聞稿裡說得直白:「有別於市場上偏重產業趨勢的論壇,本次活動將聚焦於實戰與應用,以『用得好、看得見、管得住』為三大主軸」,現場將有企業實際導入案例與現場情境展示(Live Demo)。
官方尚未公布完整議程、講者名單或案例清單,三大主軸也還沒有對應的量化驗收標準,例如「看得見」對應哪些指標、「管得住」涵蓋哪些控制點;轉型計畫亦未揭露專業服務佔比的目標值或時間表。Next AI 此刻的樣貌:方向明確、驗收標準未定。對評估中的資訊主管而言,這場活動因此多了一層篩選功能:連供應商自己都還沒講清楚的成效指標,採購方更應該在合約裡先講清楚。
這場活動因此有三個可驗證的觀察點:展示的案例是真實客戶還是示範情境;治理展示是否給出具體的控制點與工具;以及專業服務 6% 的佔比,能否在全年財報的第四季數字與明年前兩季看到結構性變化。活動之後的核對節奏也是固定的:每月 10 日前的月營收公告會先反映第四季的量的變化,明年 3 月底前依法公告的全年財報則揭曉獲利結構的答案。屆時用前三季營業利益 257 萬元、專業服務佔 6% 這組數字回來檢驗,就能判斷 Next AI 是口號還是路線圖。