TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

分析師郭明錤稱 OpenAI 與 Anthropic 的新訂單把 Google TPU 出貨能見度延伸到 2029 年。對照 Google 官方部落格、Anthropic 公告、博通 8-K 文件與 Alphabet 法說逐字稿,哪些數字有官方佐證、哪些只是分析師推估可以逐項查證,而 OpenAI 的 TPU 訂單至今仍無任何一方證實。
用 AI 摘要這篇文章:
2026 年 11 月 16 日上午 9 點 02 分(台北時間),天風國際證券分析師郭明錤在 X 發文,開頭寫道:「Google TPU update: New OpenAI and Anthropic orders extend shipment visibility to 2029; v10 lineup overhauled (now Quillfish); MediaTek and Broadcom lead as the top suppliers to watch」。翻成中文:Google TPU 更新,OpenAI 與 Anthropic 的新訂單把出貨能見度延伸到 2029 年,v10 產品線大改組(代號改為 Quillfish),聯發科與博通是最值得關注的兩家供應商。
這份報告在一天內傳遍科技媒體,各家的標題都抓住了「能見度到 2029」與「OpenAI、Anthropic 大單」。但真正值得停下來看的,是另一件事:報告點名的兩家客戶,證據地位完全不對稱。Anthropic 這一半,有博通遞交美國證管會的 8-K 文件、Anthropic 官方公告、Alphabet 法說會點名三層官方資料可以核對;OpenAI 這一半,至今只有一條匿名消息的轉述鏈,Google 與 OpenAI 兩家公司都沒有證實,連 Alphabet 最新一季法說會的逐字稿裡,OpenAI 三個字一次都沒有出現。
同樣一句「郭明錤稱」,背後可能是白紙黑字的合約揭露,也可能是一家媒體引述不具名人士。把兩半拆開來看,每個數字都回到能查到的最硬來源,引用或轉述時才知道自己在引用什麼。
先說清楚資料層級。郭明錤的貼文全文刊登在 X 上,但後半段的詳細內容,本站與多數媒體一樣,是透過 StockTwits、BigGo Finance、電腦王阿達、民眾新聞等媒體的轉述取得,多家轉述的數字彼此一致。以下所有數字,都屬於「分析師推估,經轉述」層級,不是任何一家公司的公告。
依轉述整理,報告的核心數字是:
一個換算可以感受集中度:OpenAI 加 Anthropic 約 2,600 萬顆的需求,對上 2028 加 2029 年合計 3,000 萬到 3,300 萬顆的出貨估計,占比大約在 79% 到 87% 之間。這是本站依上述區間自行換算的數字,前提是「需求」與「出貨」兩個口徑可以互相比較,而郭明錤的報告並沒有說明這一點。
郭明錤把 OpenAI 與 Anthropic 並列,但只有 Anthropic 這一端,你今天就能拿出三份官方文件核對。
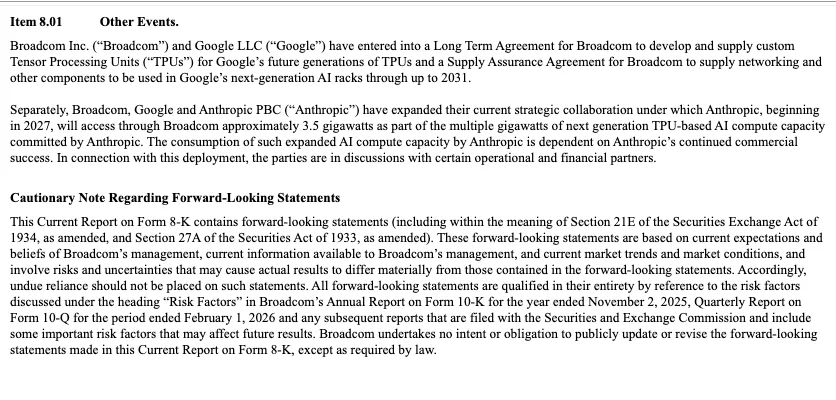
源頭是博通在 2026 年 4 月 6 日遞交美國證管會的 Form 8-K。文件寫明兩件事:博通與 Google 簽訂長期協議,由博通開發並供應 Google 未來幾代的客製 TPU,另附一份供應保證協議,供應網路等元件給 Google 下一代 AI 機櫃,期間最長到 2031 年;同時博通、Google 與 Anthropic 擴大既有合作,Anthropic 自 2027 年起將透過博通取得約 3.5 吉瓦的算力,屬於 Anthropic 承諾的多吉瓦新一代 TPU 算力的一部分。8-K 裡有一個值得注意的但書:這些算力的實際消耗,取決於 Anthropic 持續的商業成功。
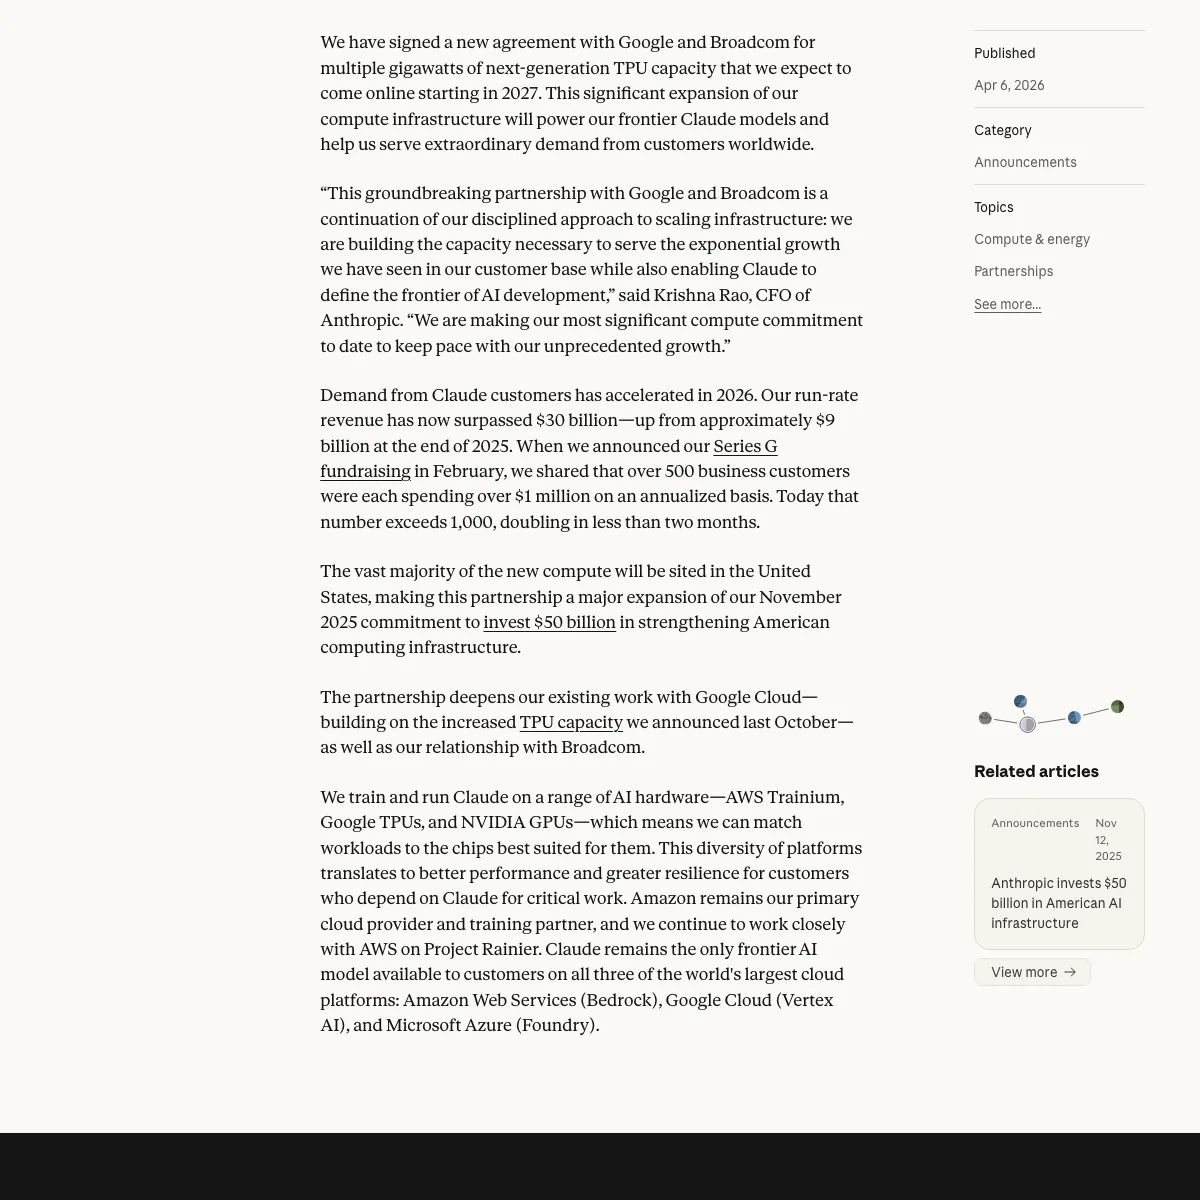
同樣在同一天,Anthropic 的官方公告把協議內容說得更白:與 Google 及博通簽下新協議,取得多吉瓦的新一代 TPU 算力,預計 2027 年起陸續上線。財務長 Krishna Rao 在公告中稱這是該公司迄今最重大的算力承諾。公告也揭露了當時的營運狀態:年營收跑速率已突破 300 億美元,遠高於 2025 年底約 90 億美元的水準;年消費超過 100 萬美元的企業客戶超過 1,000 家,距離 2 月時的 500 家只花了不到兩個月就翻倍。公告同時交代了算力布局的邊界:大多數新算力將落在美國,Amazon 仍是主要雲端供應商與訓練夥伴,Claude 的訓練與服務混用 AWS Trainium、Google TPU 與輝達 GPU 三種硬體。
Alphabet 在 10 月 28 日的第三季法說會,則把確認拉到官方發言層級。Google Cloud 執行長 Thomas Kurian 親口說明 TPU 客戶結構:目前有近 100 家客戶使用 TPU,與 Anthropic 的合作「直接往來,也經由博通」,公開的參考客戶還包括在最新一代 TPU 上擴大預訓練的 Apple、資本市場公司 Citadel Securities 等。這是 Alphabet 官方層級對 Anthropic 關係的確認。
把時間軸再往前拉一格:Anthropic 在 2025 年 10 月就宣布過擴大使用 Google Cloud TPU,當時的規模是「最多一百萬顆 TPU」,並預期 2026 年讓超過 1 吉瓦的容量上線。也就是說,郭明錤筆下 Anthropic 對 8i 的需求,接在一條有兩年公開紀錄的採購線上,從百萬顆規模、多吉瓦協議,到法說會的客戶點名,每一階段都有文件。對照之下,Alphabet 第三季財報裡 Google Cloud 營收翻倍、TPU 系統銷售被列為明確貢獻者的整體圖像,本站先前的財報解析有完整拆解。
OpenAI 這一端,現狀完全不同。
「OpenAI 打算購買 Google 的 TPU」這個說法,最早出自 The Information 在 10 月底的報導,消息來源是不具名的知情人士。這則報導隨後被路透社等媒體跟進轉述,但所有跟進報導都維持「據報導」的層級,Google 與 OpenAI 兩家公司都沒有證實,購買數量、價格、條件與時程全部未公開。
兩個「零」可以佐證官方沉默的程度。一個是 Alphabet 第三季法說會逐字稿全文,OpenAI 一個字都沒有出現,Kurian 點名的 frontier 實驗室裡沒有它。另一個是博通的 8-K 只點名 Anthropic,對 OpenAI 隻字未提。換句話說,在可以公開核對的文件層級裡,OpenAI 與 Google TPU 之間沒有任何連結。
在這個基礎上,郭明錤給出的「OpenAI 約 1,200 萬顆、買斷、對應聯發科設計的 8t」,是把一條未經證實的傳聞,推進到具體數字與採購模式的推估。它可能是對的,也可能隨著任何一方否認而歸零,但在今天,引用這個數字的唯一誠實寫法是「分析師推估」,寫成「OpenAI 已訂購 1,200 萬顆 TPU」就是越級。
這份報告的關鍵詞是「出貨能見度」,值得花一分鐘弄清楚它指什麼。
在供應鏈的用法裡,能見度指的是廠商對未來出貨「看得到多遠」:供應鏈手上已經有訂單或明確規劃支撐的時間長度。能見度到 2029,代表郭明錤判斷供應鏈看得到 2029 年的訂單與規劃;它不代表貨已經出貨,也不代表 2029 年一定出這麼多。同一份轉述裡,輝達 GPU 與多數 AI 專用晶片的能見度,落在 2027 年第四季到 2028 年第二季,郭明錤比較的是這個長度差,需求量與出貨量不在這句話的範圍裡。這個比較之所以被市場放大,是因為它撞上一個普遍的擔憂:市場共識預期全球 AI 資本支出可能在 2028 年見頂,屆時晶片需求會不會跟著反轉,是所有供應鏈研究的核心問題。在這個背景下,「TPU 的訂單規劃在 2029 年仍有成長空間、動能來自模型公司直接下單」這句轉述,才會被當成對見頂論的反證引用。它仍然是分析師判斷,但知道它回應的是哪個問題,讀起來才不會失焦。
Alphabet 的法說會剛好提供一個官方對照。財務長 Anat Ashkenazi 在 10 月 28 日說明,TPU 系統的商業模式是簽下合約後,金額先進入合約積壓,公司再建立存貨,交貨並向客戶計費之後,現金才流入。也就是說,「有合約」到「認列營收」之間存在明確的時間差,分析師說的能見度必須靠訂單或合約支撐才有意義。
那官方數字能不能驗證 2029 這個說法?目前不能。Alphabet 第三季的 Google Cloud 合約積壓是 5,610 億美元,其中超過 55% 預計在 24 個月內認列為營收,但 Ashkenazi 同時說明,積壓金額多數屬於一般 GCP 合約,並沒有拆出 TPU 專屬金額。官方口徑裡最接近的訊號,是她預期 TPU 系統銷售在第四季繼續放量,2027 年出現明顯的營收爬升,2029 年的官方訊號,要等未來幾季法說會才會逐漸出現。
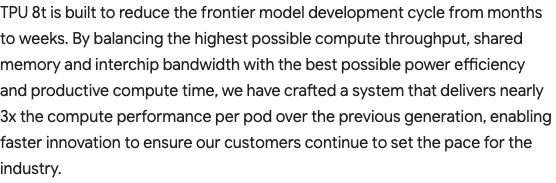
順帶一提,被點名的 8t 與 8i 是 Google 在今年 4 月 22 日官方部落格發表的第八代 TPU:8t 針對大規模訓練,官方稱每個 pod 的運算效能接近前代 3 倍;8i 針對即時推論,官方稱每美元效能比前代好 80%,同樣成本可服務近兩倍的客戶量;兩款晶片的每瓦效能最高是前代 Ironwood 的 2 倍,預計 2026 年稍晚全面推出。到了 11 月,Google 又在同一個世代補上 8tx 與 8i Max 兩套系統,一年內推出四套 TPU 系統,官方同時重述了「近 100 家客戶」的說法(這兩套新系統的定位,本站的發表報導有完整介紹)。但 4 月與 11 月兩篇官方文章從頭到尾都沒有提到博通、聯發科、Anthropic 或 OpenAI,所以設計夥伴與客戶歸屬,官方層級至今只有博通 8-K、Anthropic 公告與 Alphabet 法說點名那一條線。
供應鏈部分的轉述細節前面已經列過,這裡補三個值得記住的結構。
最關鍵的是,這份報告實際上是一張「v8 系列長壽路線圖」。v9 因為改用英特爾 EMIB-T 封裝而初期產能受限,Google 自建算力 2028 年才轉向 v9 為主力,OpenAI 與 Anthropic 的需求又落在 v8 系列,三個因素疊起來,讓 2026 年 4 月才發表的第八代設計一路出貨到 2029 年。市場傳聞 v9 的首次投片已延後到 2027 年 1 月,若屬實,v8 的角色只會更重(此為單一媒體轉述的市場傳聞,僅供參考)。
供應商的分工比客戶端更有張力。郭明錤的版本是聯發科獨拿 v9 與 v10 設計訂單,這與電腦王阿達文章轉述的 10 月瑞銀供應鏈調查(博通在 v8i 之後仍深度參與後續兩代)存在落差,兩個版本目前都無法用官方文件裁決,只能等出貨資料驗證。博通這一端,8i 毛利較高,但報告預期它的營運重心移向非 TPU 業務,最快 2027 年相關營收就會超過 TPU。
時空背景也會影響這份報告的分量。輝達執行長黃仁勳日前請辭,由財務長 Colette Kress 臨時接任,董事會對其交易往來的調查仍在進行,國際媒體持續追蹤,輝達股價在事發那一週寫下 2025 年 3 月以來最大單週跌幅(股價細節來自 StockTwits 的報導整理)。郭明錤在報告中(經轉述)把這個不確定性列為有利 Google 的因素:客戶在規劃 2028 年以後的長期算力時,會更願意聽 Google 的提案。另外,OpenAI 與 Anthropic 兩家都處於 IPO 較勁的進程中(OpenAI 延後上市時程、Anthropic 選定 Nasdaq),報告認為這會讓 TPU 話題維持市場關注。
如果你要在自己的簡報、報導或決策會議裡引用郭明錤這份報告,三個動作可以把風險壓到最低。
先查文件層級。引用 Anthropic 相關數字前,先打開博通 8-K 與 Anthropic 公告,你會發現 3.5 吉瓦與 2027 年上線是可核對的;引用 OpenAI 相關數字前,先確認你知道它來自一條匿名轉述鏈,措辭用「據報導」或「分析師推估」,不要用「已訂購」。
再查發言人屬性。郭明錤任職於天風國際證券,長期做 Apple 與輝達供應鏈調查,他的強項是零組件端的訂單與產能訊號,而非雲端服務商的商業策略。這份報告裡供應鏈分工與產能判斷,與客戶端的採購金額與模式,可信度基礎並不相同。
然後設回查點。這份報告有三個會被驗證或推翻的時間窗:Alphabet 未來幾季法說會對 TPU 系統營收爬升的揭露、博通後續申報文件是否出現 OpenAI 相關內容、以及 Google 或 OpenAI 任一方的公開表態。任何一個出現,「一半有文件、一半只有轉述」的判斷就該重新計算。
一句話收尾:分析師報告的價值在於把供應鏈看得到的訊號提前攤開,但攤開的每一個數字,都該問一句「這是誰說的、有沒有文件」,郭明錤這份報告,剛好是練習這個習慣最好的教材。