TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

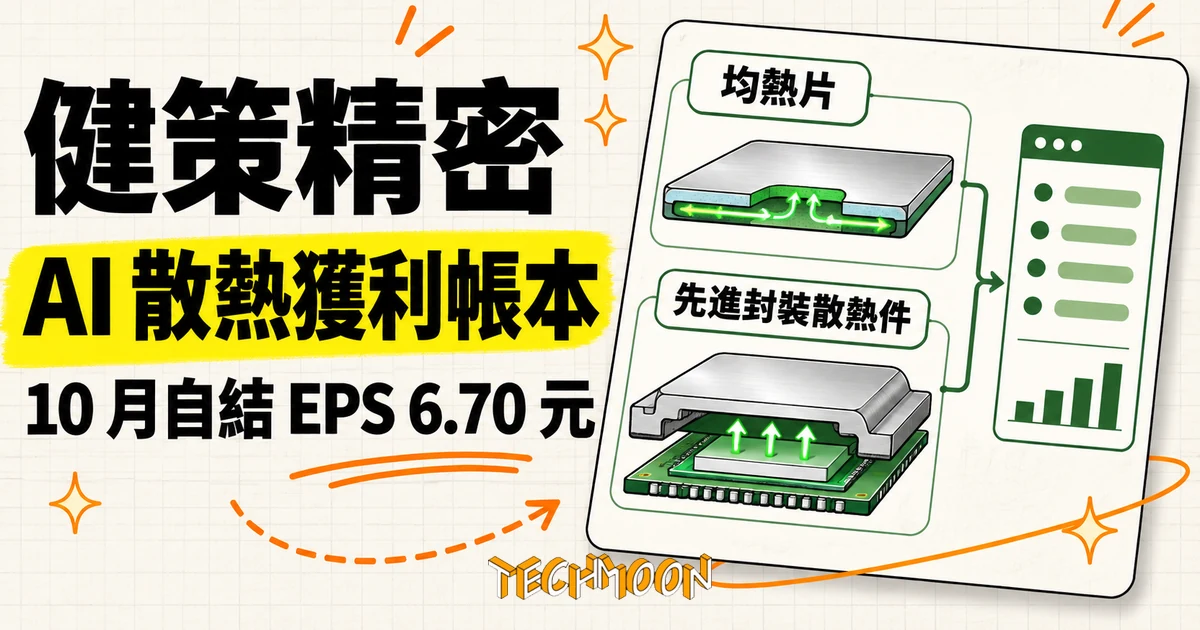
健策 11 月 20 日依注意交易資訊公布 10 月自結損益:EPS 6.70 元、歸母淨利 9.84 億元、年增 129%,營收 30.73 億元、年增 80.68%。自結與核閱口徑怎麼分、第三季跳上的營收台階、六個交易日跌三成三的股價如何與獲利年增同時成立,四份交易所官方資料對得起來。
用 AI 摘要這篇文章:
11 月 20 日收盤,健策精密(3653)股價落在 3,705 元,距離 10 月 5 日的年內收盤高點 7,205 元只剩五成一,11 月 11 日起七個交易日跌掉四成。當天下午 3 點 40 分,公司在公開資訊觀測站發布一份重大訊息:10 月自結每股盈餘 6.70 元,單月歸屬母公司業主淨利 9.84 億元、年增 129%,稅前淨利 12.35 億元、年增 127%,營收 30.73 億元、年增 81%。獲利年增翻倍的公告,發布理由卻是股價達到公布注意交易資訊的標準。這份文件本身,就是 11 月中旬台灣 AI 供應鏈行情的縮影:基本面年增高檔,市場價格劇烈收縮。手上持有或正在觀察 AI 硬體供應鏈財報的人,接下來一個月會不斷遇到同一種「數字很強、價格很弱」的組合,健策是結構最完整的範本。
把證交所的重大訊息公告全文、每月營收彙總、第三季綜合損益表與個股日成交資訊攤開對照,6.70 元怎麼組成、自結數字與核閱數字為何不能相加、第三季營收階梯跳升之後公司實際站在哪個位置、腰斬後的本益比落在哪裡,都有答案。
健策這份 11 月 20 日的重大訊息,是依證交所通知發布的注意交易資訊財務業務說明,內文用一張三欄表格,把單月、單季與最近四季累計三種口徑並列。單月那一欄寫的是 115 年 10 月採 IFRS 合併自結數:營業收入 3,073.26 百萬元、比去年同期增加 81%;稅前淨利 1,235.05 百萬元、年增 127%;歸屬母公司業主淨利 983.57 百萬元、年增 129%;每股盈餘 6.70 元、年增 126%。
四個年增幅度放在一起,順序本身就是訊號:稅前淨利與歸母淨利的年增率,都比營收年增率高出了 40 個百分點以上。獲利放大速度遠快過營收,代表成長來自量價兩邊一起走,而非靠降價換量。同一張表的單季欄位也說同一件事:第三季營收 94.93 億元、年增 87%,稅前淨利 35.94 億元、年增 109%,歸母淨利 28.91 億元、年增 113%,單季每股盈餘 19.70 元、年增 108%。最近四季累計那欄則顯示,從 114 年第 4 季到 115 年第 3 季,健策四季合計賺進每股 54.85 元,這個數字也是市場常用的評價基準,本益比的分母就用它。
用公告裡的歸母淨利 983.57 百萬元除以 EPS 6.70 元,可以反推出 10 月用來計算每股盈餘的加權股數約 1.468 億股,公司實收資本額對應的已發行股數為 1.472 億股,差距不到 0.4%。這些自結數字的公司端申報基礎沒有問題,真正要分開看的是它們與會計師核閱數的關係。
健策 1 到 9 月的累計基本每股盈餘是 45.03 元,這個數字出自會計師核閱的第三季合併綜合損益表。把 45.03 元直接加上 10 月自結的 6.70 元,當成前十月累計 EPS,是這類公告最常見的誤讀。自結數由公司自行結算,沒有經過外部會計師;季報數字經會計師核閱,保證強度居中;年報數字經完整查核,強度最高。自結與最終查核數之間出現小幅調整,在實務上並不罕見,這正是為什麼公告表格要把三種口徑分欄列示,而不是給你一個加總。媒體標題提到單月 EPS 時,通常不會特別標明這是自結口徑;看到數字先問它經過誰的手,是讀這類財務新聞最省事的防呆動作。
| 口徑 | 經手人 | 健策對應數字 |
|---|---|---|
| 單月自結 | 公司自行結算 | 10 月 EPS 6.70 元(年增 126%) |
| 季報核閱 | 會計師核閱 | 1-9 月累計 EPS 45.03 元、單季 19.70 元 |
| 四季累計查核 | 會計師查核 | 最近四季累計 EPS 54.85 元 |
公司自己在公告結尾也列出四個查閱路徑:近期損益看精華版、歷史月營收看每月營收資訊、歷史損益看採 IFRSs 後的綜合損益表、自願性自結數另有專區。想自己核對的人,照著這四條路徑都能拿到原始文件。
對照三種口徑的價值在於檢驗一致性。10 月自結營收 30.73 億元,加上 1 到 9 月核閱累計營收 220.73 億元,正好等於交易所每月營收彙總裡的前十月累計 251.46 億元,兩套申報系統的數字吻合到個位數。獲利端也對得起來:前十月累計營收年增 50.54%,公司在月營收申報的備註欄寫的是「因客戶端需求成長,致本月及本年較去年增加百分比達 50% 以上」,扣掉法定申報門檻的制式用語,實質解釋只有開頭八個字。整份文件裡,公司對需求來自哪個產品、哪個客戶,一個字都沒有多說。
把第三季核閱營收 94.93 億元減掉 9 月單月 30.54 億元,7 月與 8 月合計是 64.39 億元,月均約 32.2 億元。再往上對比:上半年六個月合計營收 125.80 億元,月均只有 20.97 億元。換句話說,健策的月營收在第三季跳上一個新台階:7 月與 8 月合計 64.39 億元、月均約 32.2 億元,9 月收在 30.54 億元,10 月 30.73 億元,月增只有 0.62%。
| 期間 | 營收 | 計算基礎 |
|---|---|---|
| 上半年月均 | 20.97 億元 | 1-9 月累計 220.73 億 − Q3 94.93 億,除以 6 |
| 7-8 月月均 | 32.20 億元 | Q3 94.93 億 − 9 月 30.54 億,除以 2 |
| 9 月 | 30.54 億元 | 交易所每月營收彙總 |
| 10 月 | 30.73 億元 | 自結數,月增 0.62% |
| 前十月累計 | 251.46 億元 | 年增 50.54% |
資料來源:台灣證交所每月營收彙總、健策 11 月 20 日重大訊息公告、第三季綜合損益表,月均與期間合計為自行加總。
另一個把規模感講清楚的算式:7 月到 10 月這四個月,健策合計做了 125.66 億元的生意,去年全年前十個月的累計營收也不過 167.04 億元。今年的成長不是每月勻速爬坡,而是第三季一次跳上台階之後,連續兩個月守住 30 億元。
這張表也推翻一個直覺讀法:10 月並非單月營收高點,7 月與 8 月的合計月均比它更高,營收動能的主升段發生在夏天,10 月的 30.73 億元是高檔持穩。單月年增 80.68% 的組成,同時有量能台階與低基期兩個成分:去年 10 月營收只有 17.01 億元,而今年 10 月比自家上半年月均高出四成六。年增率會隨著基期變化自然波動,台階守不守住則直接反映量能本身,追蹤後續數字時,30 億元這條線比單月年增率還能衝多高更有資訊量。
注意交易資訊是證交所對價量異常股票的資訊揭露機制,公司依通知公布財務業務數字,讓投資人自行對照;它標記的是行情異常,本身不對多空表態,這類公告常見於股價短時間大漲或大跌之後。健策這次的觸發背景,日成交資料寫得很清楚:11 月 11 日收 6,225 元,之後跌多漲少,11 月 19 日收 4,115 元,六個交易日累計下跌 33.9%,11 月 20 日再跌 410 元收 3,705 元。公告在 20 日盤後發出,發言時間 15 時 40 分,剛好落在這波跌勢的最低收盤價之後。從 10 月 5 日的年內收盤高點 7,205 元起算,一個多月內股價與市值同步腰斬,市值從約 1 兆 606 億元收縮到約 5,454 億元,跌幅 48.6%。
同樣的時間軸上,基本面訊號沒有反轉。10 月營收維持在年內高檔、單月 EPS 6.70 元高於第三季月均推算的 6.57 元,11 月 17 日公司還在台積電供應鏈管理論壇第二度獲頒卓越量產支援獎。下跌的成因,官方文件隻字未提;同一段時間 ABF 載板三雄自高點跌掉約六成,市場把 AI 硬體供應鏈的評價一次收縮,當時的整理有完整脈絡。放在整個財報季看,需求端數字一致往上:緯創第三季單季營收首度破兆。供應鏈現在的問題不是沒有需求,而是評價跑在數字前面。獲利與股價的背離不一定有一個官方解釋,這本身就是現況,硬要幫它找單一兇手,通常會簡化掉真正的資訊含量。
第三季綜合損益表顯示,健策 1 到 9 月累計營業毛利 103.65 億元,對營收 220.73 億元的毛利率是 46.96%,營業利益率 36.2%,歸母淨利率 29.9%。單看 10 月,歸母淨利率約 32.0%,第三季單季約 30.4%,獲利率仍在爬升。對一家產品線涵蓋導線架、金屬件與散熱模組的電子零組件公司,這組數字暗示產品組合已經往單價與毛利更高的品項位移;至於實際是哪些品項在貢獻,財務文件沒有揭露。
評價面可以做一個簡單的算術。以最近四季累計 EPS 54.85 元計算,11 月 20 日收盤價 3,705 元對應本益比約 67.5 倍;10 月初高點 7,205 元對應約 131 倍。腰斬之後,以獲利計算的評價仍然不低,這說明這波下跌收縮的是先前堆上去的預期,而非對獲利本身投下不信任票。反過來說,若 11 月營收跌破 30 億元台階,或年度法說會對明年成長的說法降溫,67 倍的評價基礎仍有下修空間。
市場談健策,多半連到 AI 加速器的均熱片與散熱件商機。公司官網的產品分類確實把散熱方案放在最前面,並分成封裝面與系統面兩層:封裝面有均熱片、剛性加強環、VC 均熱片 VC Lid、微流道均熱片;系統面有水冷與氣冷散熱模組;另外還有連接器扣件 ILM、RF 連接器、電動車功率模組與導線架。用白話把幾個關鍵品項定位一下:均熱片與 VC Lid 處理的是晶片封裝上蓋層級的熱擴散,剛性加強環負責撐住封裝基板不變形,ILM 扣件則把處理器以設定的壓力固定在插槽上;晶片功耗愈高、封裝愈大,這三類零件的規格與用量都會跟著上抬。產品分類透露公司確實卡在先進封裝散熱的位置,但各產品線的營收占比,財務文件與官網都沒有公布。
客戶線索方面,官網最新消息頁的客戶獎至少五筆。11 月 17 日台積電供應鏈管理論壇的卓越量產支援獎,公司新聞稿用詞是「再度獲頒」,並稱這項榮譽見證雙方長期合作的成果;今年 2 月 AMD 頒發最佳服務獎,公司稿件提到與 AMD 長期建立的緊密合作夥伴關係;去年 11 月日月光頒發年度傑出供應商獎,消息頁上還有 OSRAM 業務轉型專案感謝狀與安靠(Amkor)卓越供應商獎。獎項證明往來關係存在,不等於訂單比重,更推不出特定 AI 晶片平台的散熱件已經出貨。至於市場點名下一代平台散熱件的商機方向,公司文件零著墨,這類說法至今沒有任何官方文件佐證,只能當作市場傳聞。
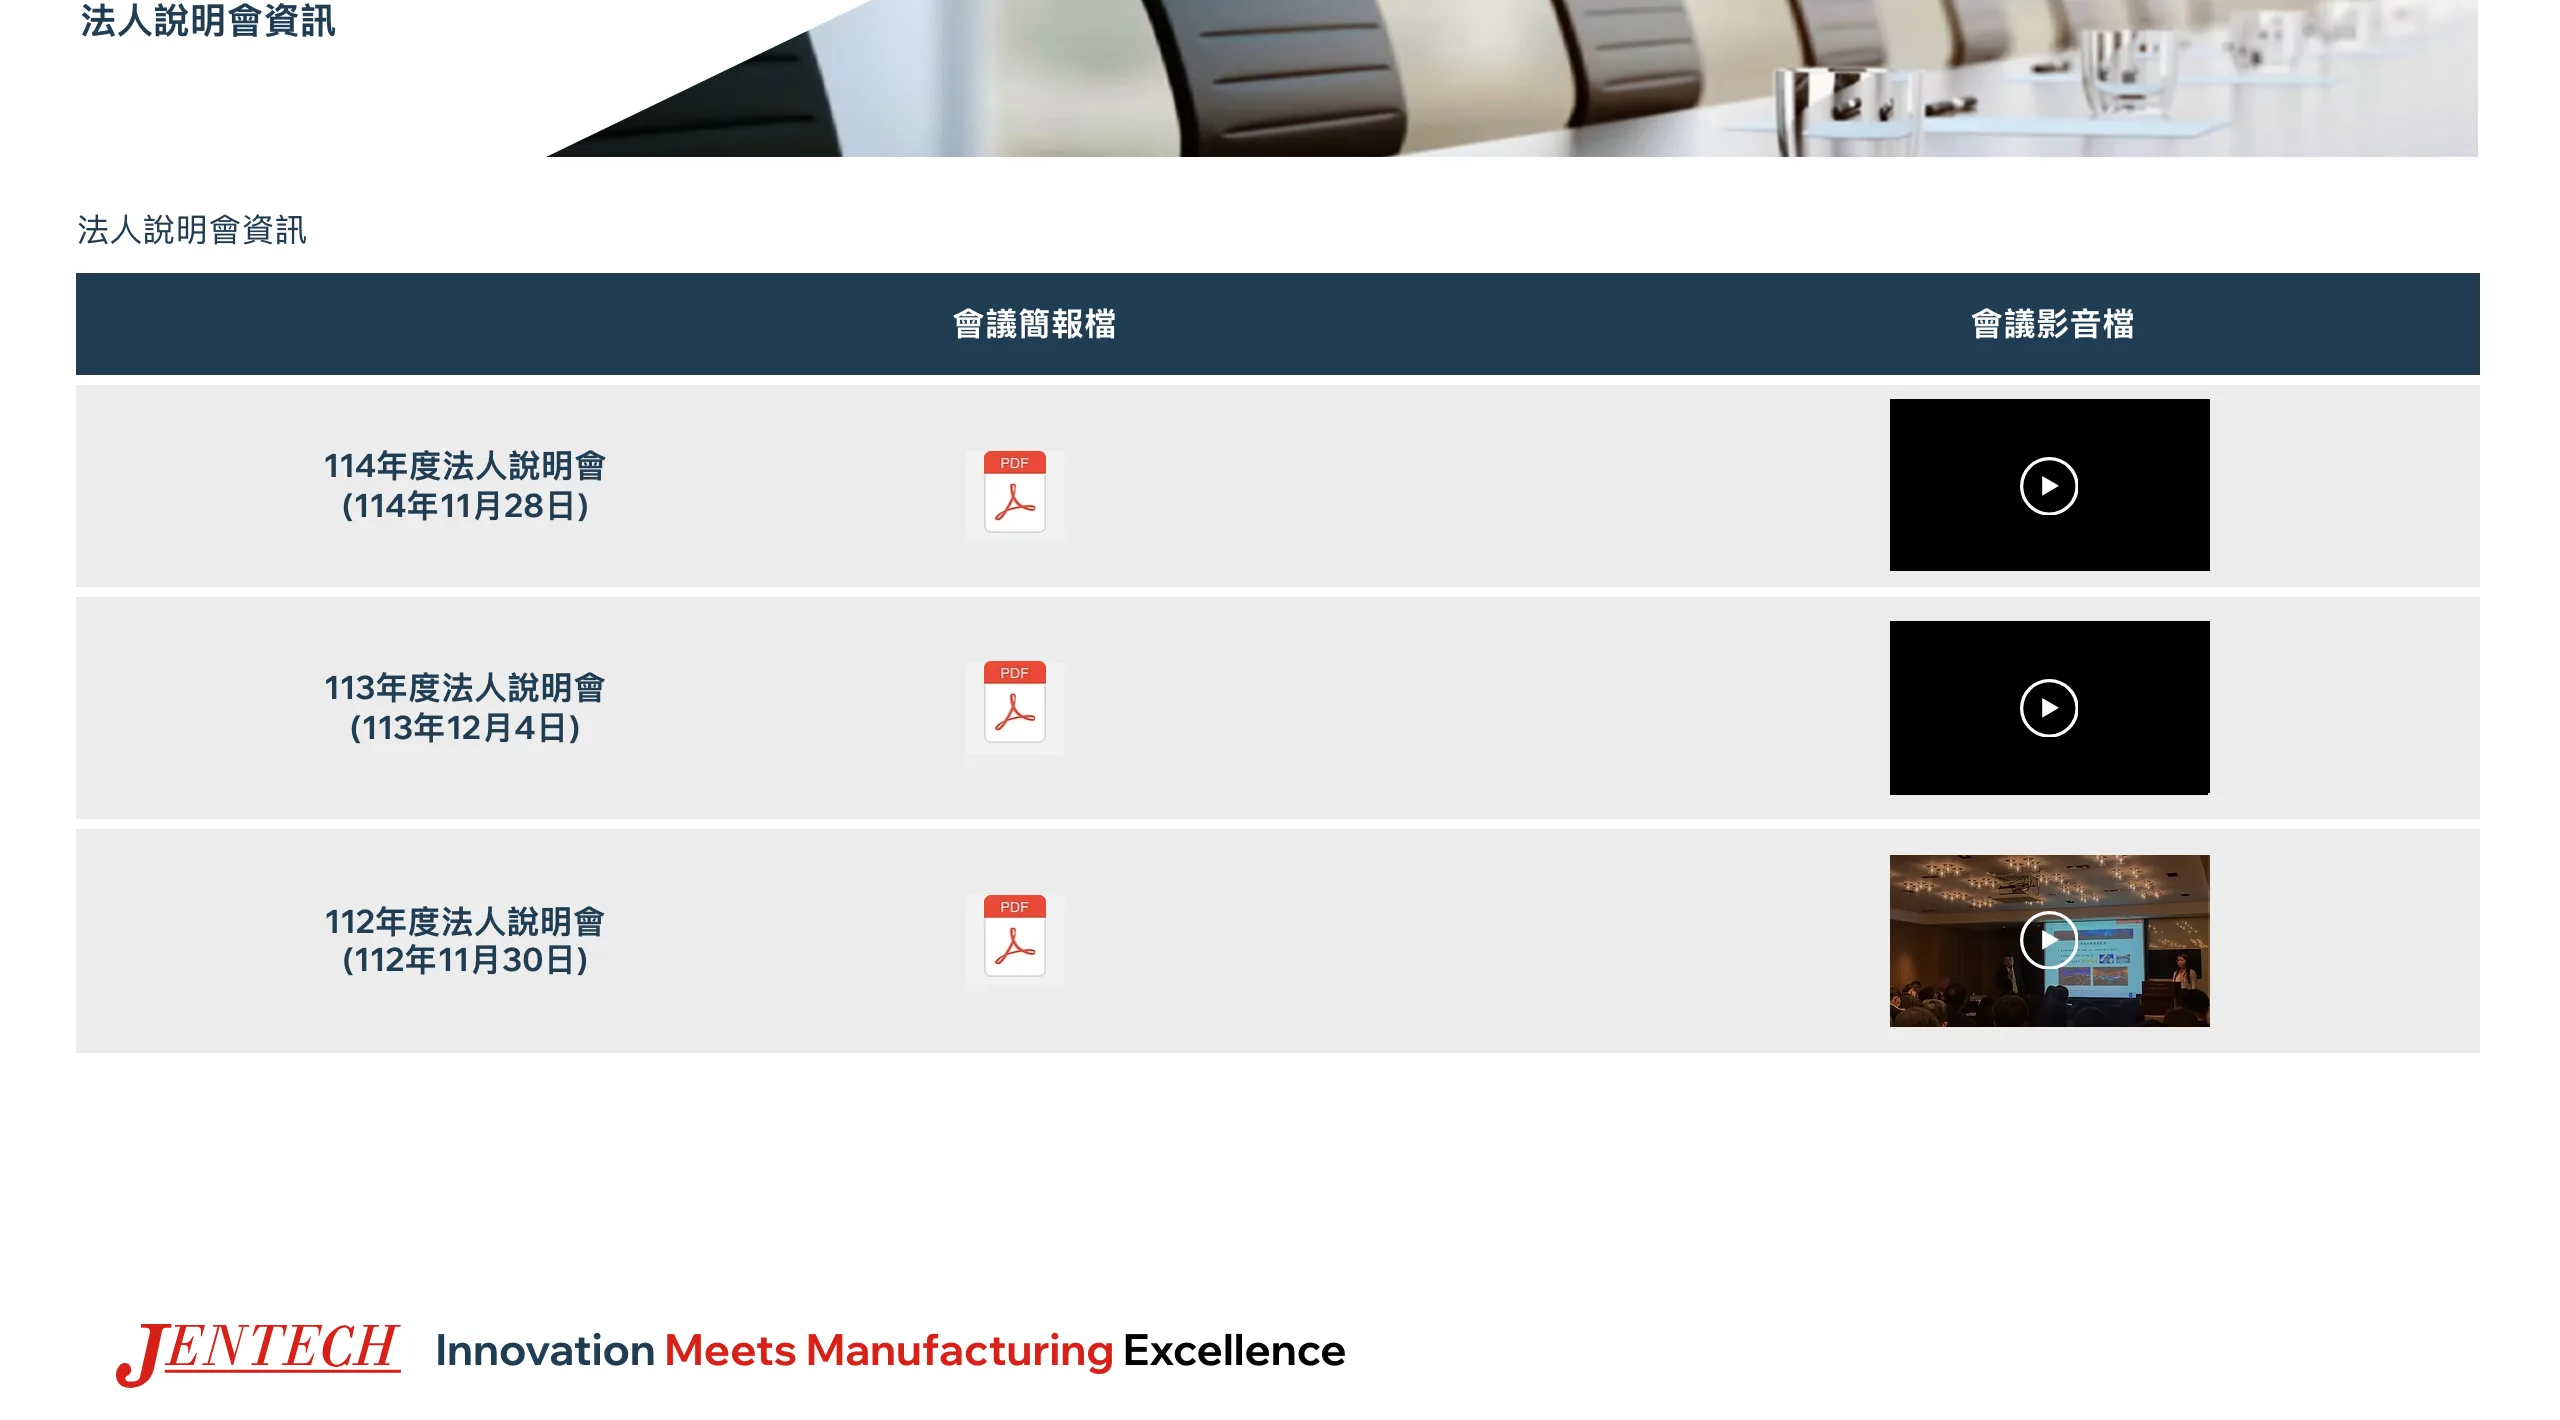
時點最近的,是 11 月單月營收依慣例在 12 月上旬公布,直接檢驗 30 億元台階守不守得住。分量最重的,是健策每年一次的法人說明會:過去三屆分別在 2023 年 11 月 30 日、2024 年 12 月 4 日與 2025 年 11 月 28 日召開,官網的法人說明會專區尚未公布 115 年度場次,照慣例可能就在這幾週。這場會議值得聽的三件事:產品組合與客戶結構的說明、支撐四成七毛利率的品項是哪些、以及因應需求成長的產能投資計畫,這三題正是財務文件裡找不到答案的部分。壓軸的驗證,是第四季暨全年財報明年 3 月出爐,自結數與會計師查核數的落差會在那時定案,全年 EPS 的最終數字也一併確定。
到那三個時點之前,這份 11 月 20 日公告能支撐的結論很乾淨:健策的單月獲利數字強勁且與申報系統吻合,7 月以來的營收台階仍在,評價已經腰斬但絕對值仍不便宜;至於需求結構、客戶比重與下一個平台週期,官方資料還沒給答案,答案也不會藏在股價線圖裡。
本文數字以 2026 年 11 月 20 日收盤與截至 11 月 21 日取得的交易所資料為準。