TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

Contra Labs 於 2026 年 10 月 8 日發布 Creative Intelligence 2026 報告,結合超過 15 萬名創作工作者的調查與平台交易紀錄。AI 採用率在資淺與資深之間拉平到 71% 對 70%,最大阻力是訂閱成本而非品質,而新增的付費工作集中在工作流程設計與創意評估這類判斷層。
用 AI 摘要這篇文章:
Contra 在 2026 年 10 月 8 日發布 Creative Intelligence 2026 報告,這份報告結合超過 15 萬名工作中創作專業者的問卷調查,與 Contra 平台上的作品標記和交易紀錄,共同創辦人 Ben Huffman 在台北時間 10 月 9 日凌晨的宣布貼文裡寫得很直接:AI 正讓創造力變得比以往更有價值,而且他們有三年的資料可以證明。報告頁攤開的全部數字裡,真正值得帶走的三個讀法是:採用率在資淺與資深之間已經拉平,差異化不在會不會用 AI;最大阻力來自每個月的訂閱成本,品質只排第二;而平台長出來的新付費工作,幾乎全部落在工作流程設計與創意評估這類判斷層。
Contra 是一個定位在創作工作的接案網路,首頁標語是「創意情報的網路」,主打接案者免佣金;Contra Labs 是 Contra 底下的研究單位,向 AI 工具廠商提供創意評測資料服務,報告頁自述背後有超過 200 萬名創作專家的網路,並稱獲得前沿實驗室採信。這個背景決定了報告的讀法:它同時是研究發布,也是一個平台對自家生態的展示。
報告的方法是把兩種口徑疊在一起。問卷部分詢問工作中的創作者怎麼使用 AI,屬於自報性質;平台部分統計作品集貼文標記了哪些工具、近三個月誰在用什麼、職缺描述裡提到哪些工具,屬於行為紀錄。兩種數字回答不同的問題,讀的時候要分開:例如作品集那張圖,頁面對它的定義是標記該工具的作品貼文篇數,能讀的是作品集裡的存在感,不能直接推論成市佔率。公開頁面沒有揭露抽樣方法、調查期間與母體定義,完整版是否載明也無法確認;換句話說,下面所有數字都帶著同一個但書:它們描述的是這個平台觸及的創作工作樣貌,還不能當成全產業普查。
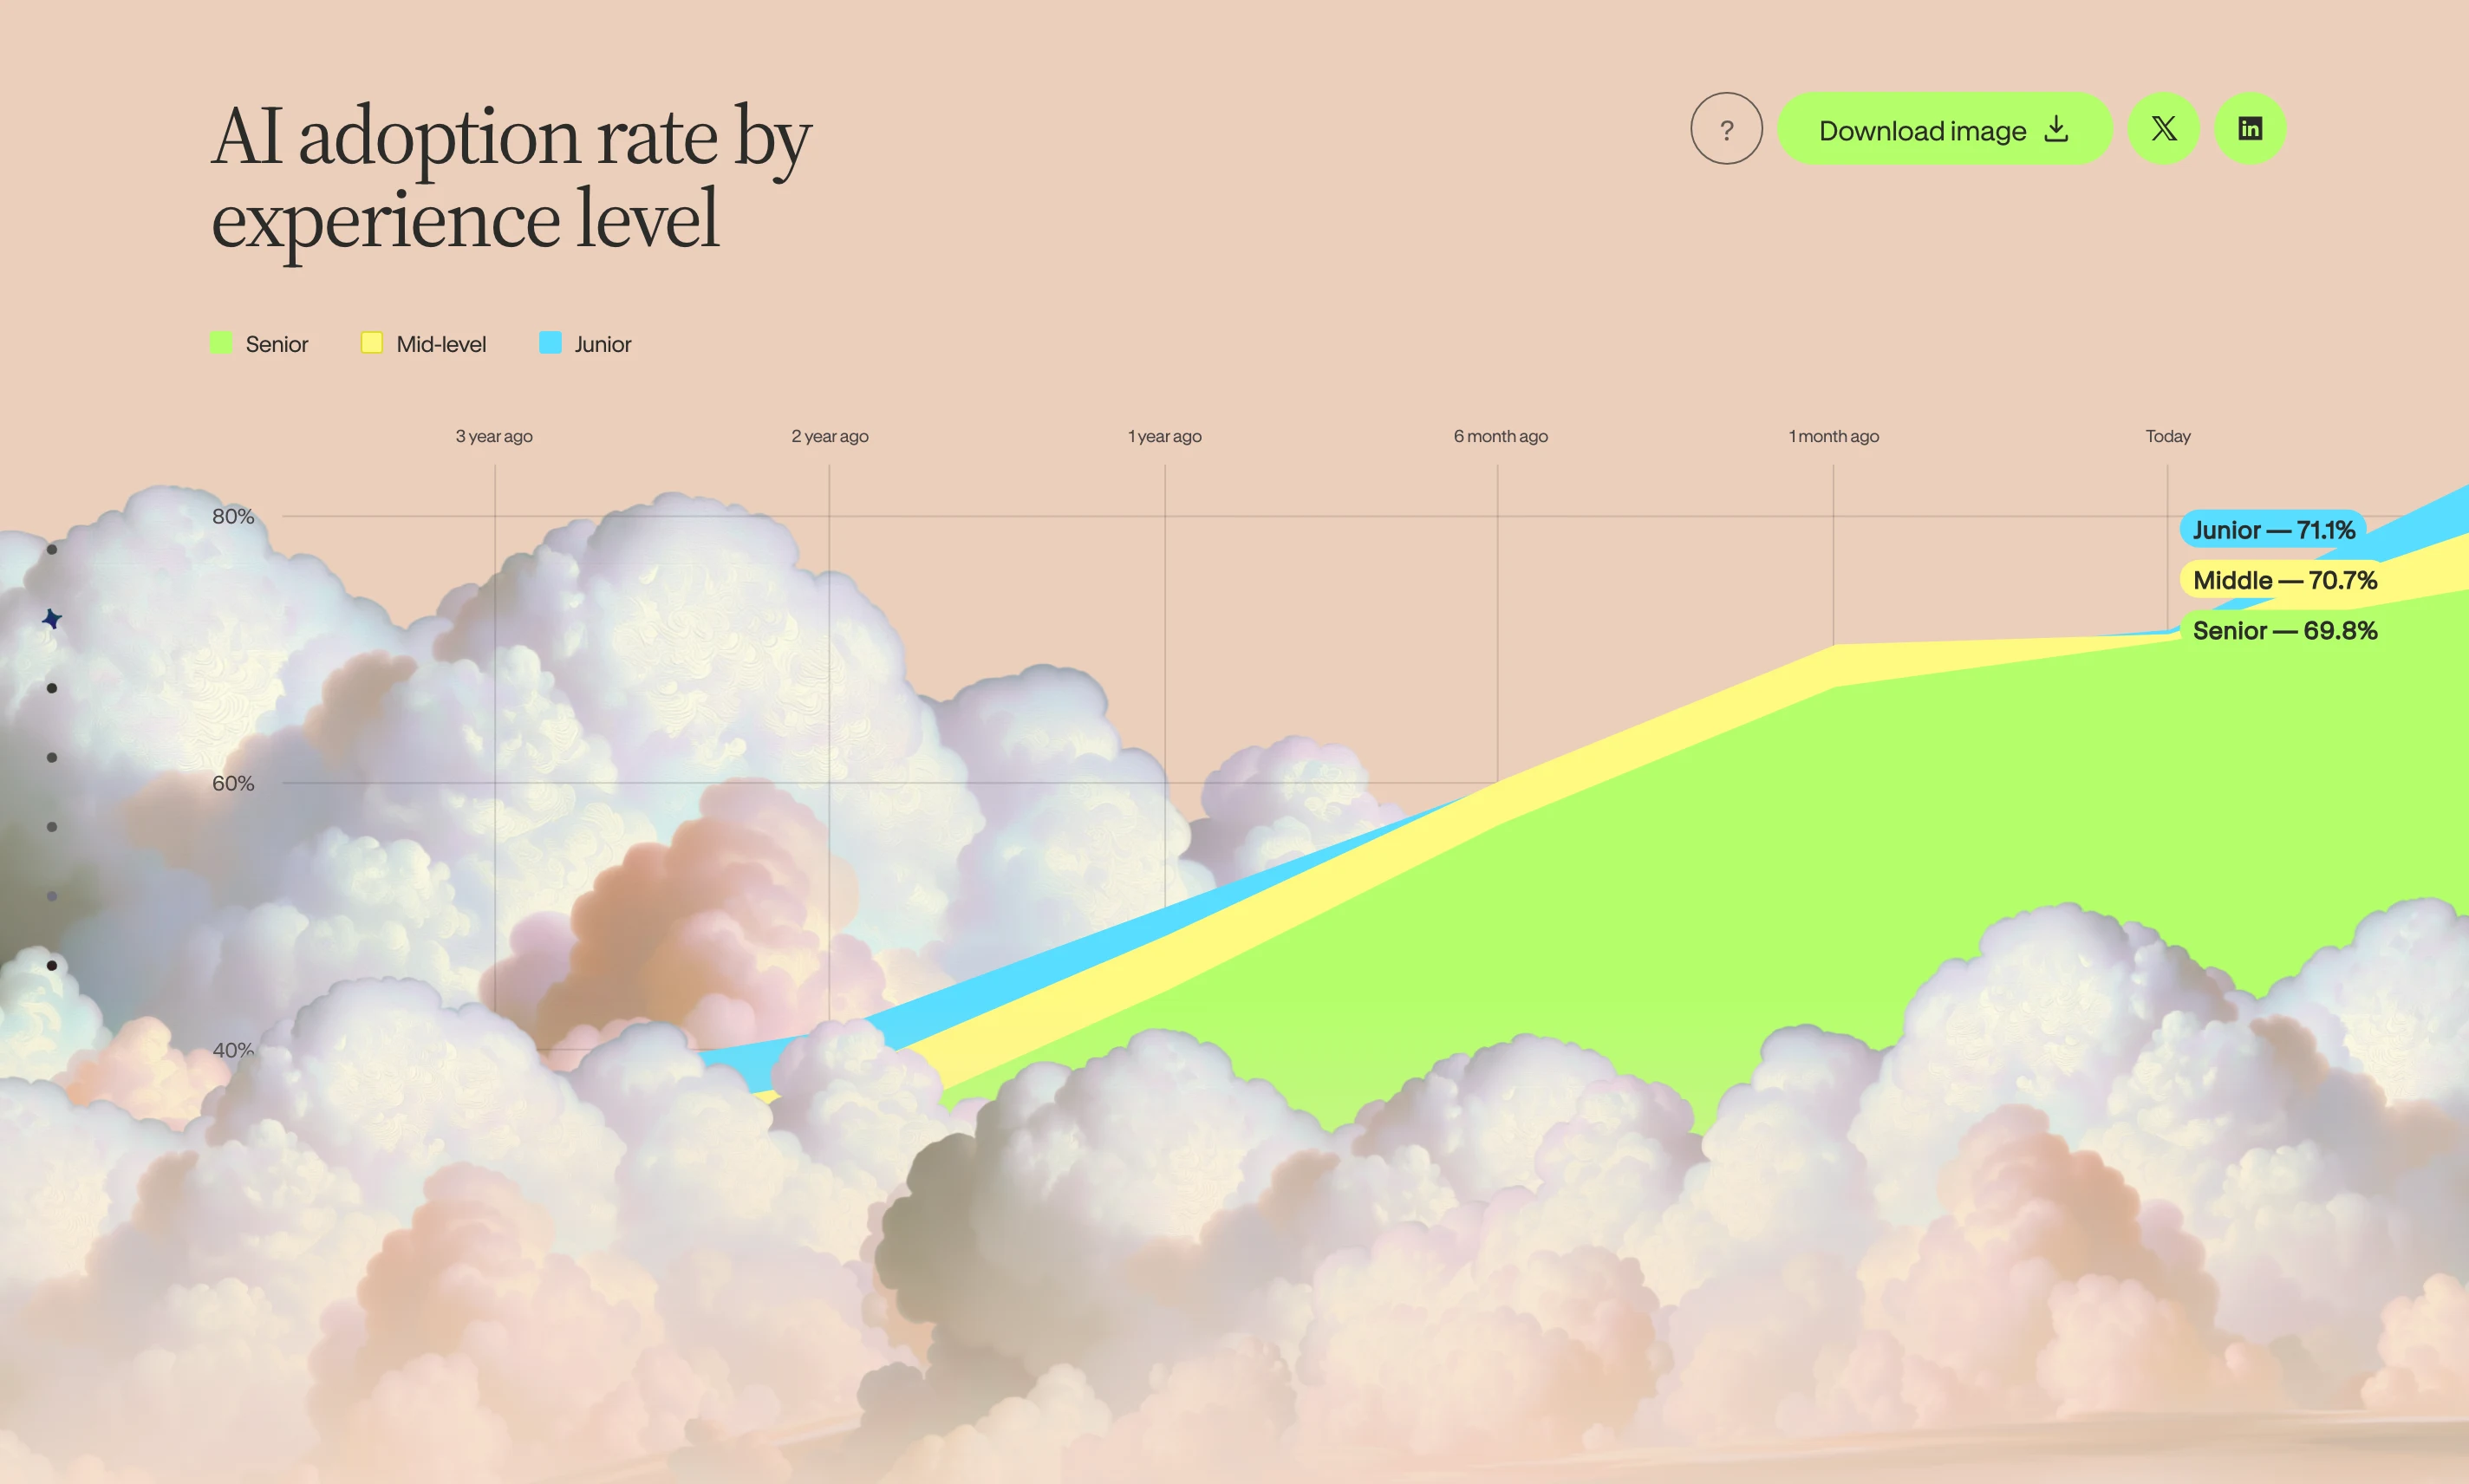
報告的採用率走勢圖追蹤三年,三條線分別代表資淺、中階與資深創作者。三年前三條線都在 40% 以下,今天全部走到七成上下:資淺 71.1%、中階 70.7%、資深 69.8%。資淺比資深高一點三個百分點,這個差距小到沒有實務意義,報告結論段據此寫下「AI 採用已超過 70%」。
這個收斂本身比數字高低更值得注意。AI 工具剛普及時,常見的預期是年輕設計師先上手、資深世代慢慢跟進,採用率會呈現明顯的資歷梯度。三年後的現況是梯度消失:從初級設計師到創意總監,用不用 AI 已經與資歷脫鉤。報告引言用一句話總結這個階段:採用已經越過炒作週期,進入日常實作。
分行業看,品牌設計類別有 66% 的受訪者表示在工作中使用 AI。工具採用榜的前段是 Photoshop 69%、ChatGPT 68%、Figma 60%、Claude 60%、Canva 50%:第一名仍是既有設計軟體,但對話式 AI 已經貼著它,而且兩個 AI 助手的採用率都過半。
自報之外,平台端有另一張圖可以對照:付費專案裡用到 AI 工具的占比,從 2025 年 4 月的一成左右,一路震盪走高到 2026 年 7 月的近兩成。自報採用率與實際付費專案滲透是兩件事,前者已經七成,後者還在爬坡,中間的差距可以讀成:多數創作者已經把 AI 當日常工具,但多數付費工作還沒有把 AI 寫進交付流程。
還沒採用或不願深化使用的創作者,理由排在最前面的不是「做出來的東西不夠好」,而是錢。阻力榜前十名依序是:成本 70.1%、品質 44.6%、隱私與安全 43.5%、版權 31.3%、報價貶值 25.5%、倫理 25.5%、客戶抗拒 23.5%、擔心工作被取代 19.6%、與既有流程整合 10.8%、學習曲線 6.2%。成本以 70.1% 領先第二名的品質 25 個百分點以上。
報告裡一位受訪者的原話把這件事講得最具體:訂閱是個大問題,一個基本方案就要 20 美元,如果手上連一個都沒有,會覺得自己落後了。這句話同時解釋了成本的兩個面向:不是工具太貴買不起,而是工具太分散,每一個都訂等於把每月固定支出疊好幾層。
另一個值得停下來看的數字是報價貶值 25.5%,也就是四分之一未採用或還在猶豫的受訪者擔心 AI 讓客戶覺得這些工作不值原來的價。這個數字要跟報告後半段「AI 創作者專案規模成長超過 40%」並列閱讀:同一份調查裡,有人在賺得更多,也有人擔心行情被壓低,兩群人並存,而報告沒有拆分這兩個群體會不會是同一批人。
平台端的第一組數字是作品集存在感:統計作品貼文標記哪些工具,前 25 名裡領先的是 ChatGPT 13,165 篇、Claude 10,286 篇、Google Gemini 7,322 篇,第四名是 N8N 的 4,443 篇,Midjourney 3,736 篇排在其後。N8N 是工作流程自動化工具,在一個創作工作者為主的網路裡衝進前五,代表作品集展示的已經不只是視覺產出,還包括把生成工具接進流程的能力。
第二組數字看近三個月實際活躍用戶的占比:ChatGPT 29.3%、Claude 27.1%、Google Gemini 14.1%、Figma Make 9.8%、N8N 9.1%、Midjourney 7.8%。兩個助手的占比合計 56.4%(使用者可能並用多個),而影像生成工具裡排名最前面的 Midjourney 只占 7.8%。細看語言模型類別,ChatGPT 78.6%、Claude 59.0%、Gemini 37.8%,三款合計遠超百分之百,意味著多模型並用已經是常態。
這幾組數字共同指向同一件事:創作者的工具重心已經從生成影像轉向以語言模型為核心的工作組織。生成圖片的能力到處都有,會用哪顆模型、怎麼把模型接進自己的流程,才是作品集裡的新差異。
報告把創作工作流拆成三個階段看 AI 滲透:發想階段 87%、修整階段 79%、中間的草稿與 mockup 只有 69%。AI 進入最多的是頭尾兩端,最不信任的是中間的具體產出。這個分布跟受訪者的自述一致,報告引用的一位設計師寫道:AI 幫他更快探索更多想法,但最終的設計決定、修整與執行來自他自己。
把採用率、工具榜和工作流三組數字放在一起,輪廓就清楚了:AI 已經是所有資歷層的日常工具,主要進駐發想與修整兩端,中間的製作階段仍然是創作者自己守住的地方。這也解釋了障礙榜裡品質為什麼遠遠落在成本後面:當 AI 的主要角色是出主意和檢查細節,產出品質的門檻本來就沒有那麼關鍵。報告結論段替這三年下了註腳,原文寫的是:三年前的說法是 AI 會取代創作者,現在發生的顯然是另一件事。
報告標題寫「AI 創作者專案規模成長超過 40%,而且 AI 創造了全新的付費創作工作類別」。八個 AI 原生服務項目各自標了一個百分比,說明欄寫的是「已提供或計畫提供」該服務的占比:AI 工作流程設計 60.0%、AI 創意指導 50.0%、AI 登陸頁生成 49.8%、品牌圖像系統 36.6%、創意評估與 AI 品質檢核 32.7%、品牌提示工具包 31.8%、AI UGC 角色設計 26.9%、合成品牌攝影 21.5%。要注意「已提供或計畫提供」把實際接案與單純打算混在同一個數字裡,讀的時候當意圖指標,不當成交紀錄。
這份清單的共同點比數字本身更有意思:八項裡沒有一項是「幫你生成圖片」。排名最高的三項全部在組織與判斷:把流程設計好、把方向定好、把別人做的東西驗收好。搭配交付物的中位數淨收入看更清楚,近 18 個月的概略值是品牌指南 1,000 美元、完整品牌識別 955 美元、標誌或標誌組 350 美元。一份規則文件的中位數報酬不低於一整套識別設計,計價單位正在從產出整套作品,移向把規則與判斷寫成可交付的文件。
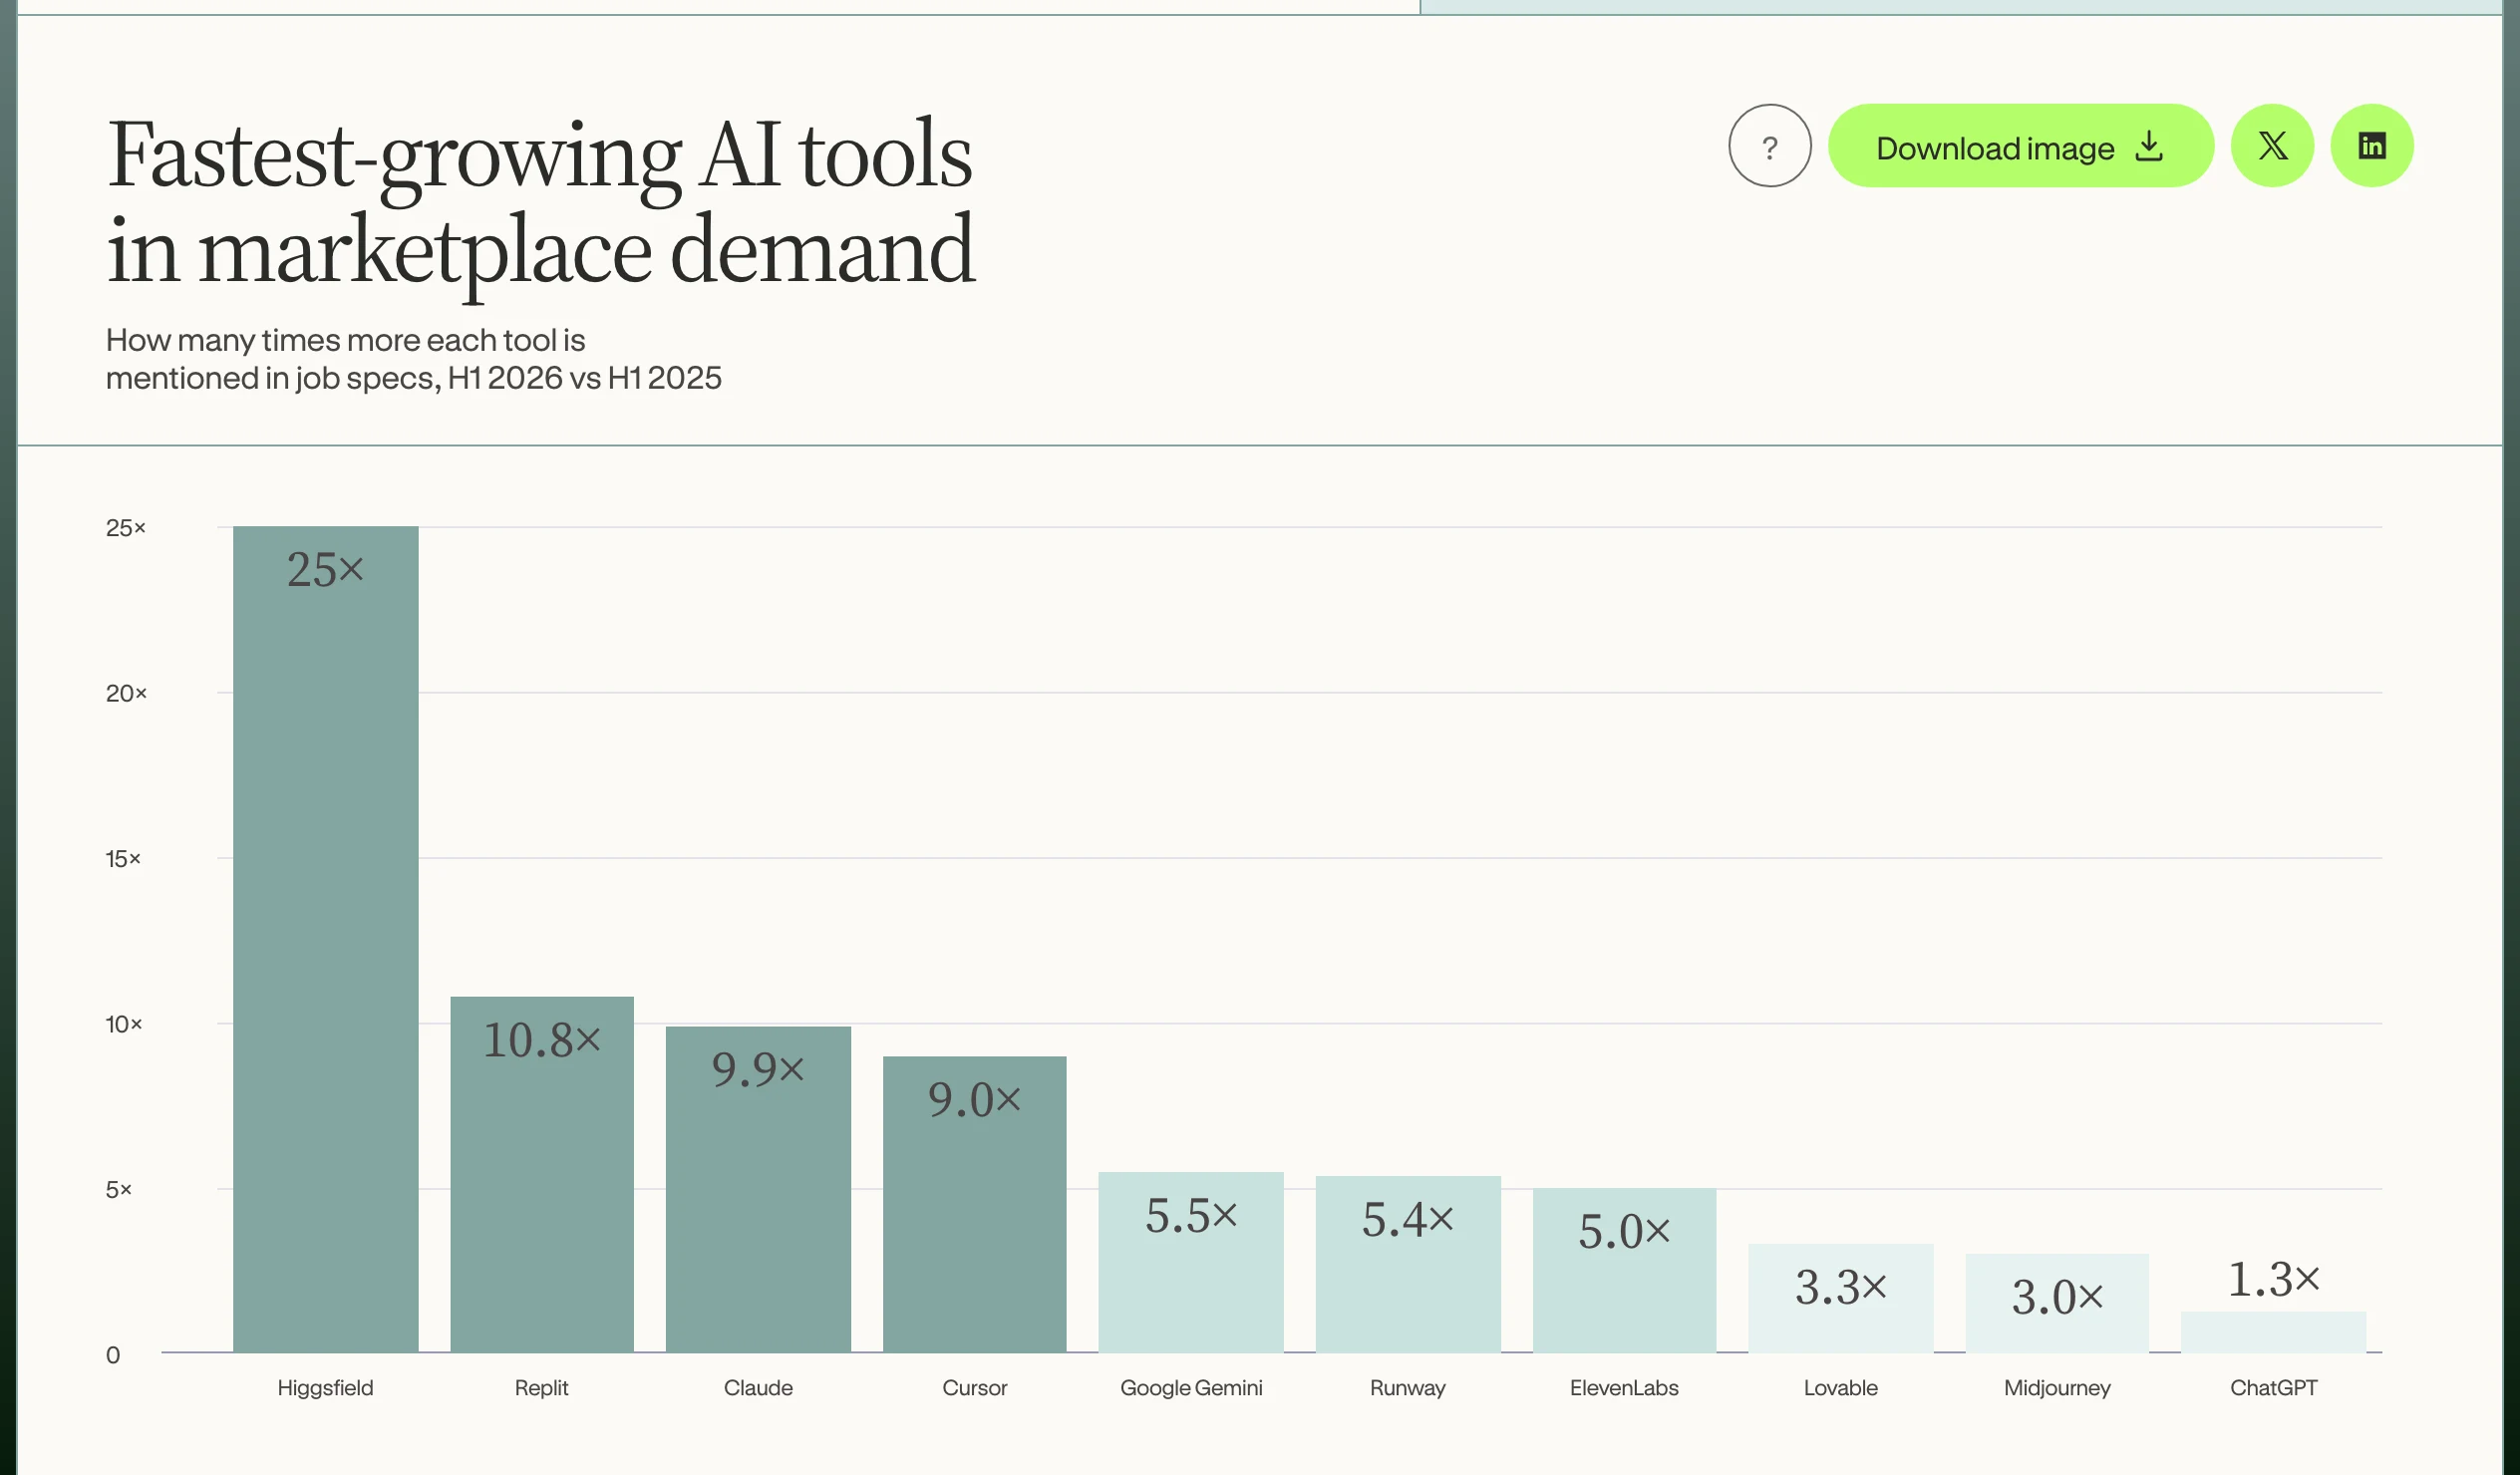
平台需求端的成長也往同一個方向傾斜。季度對比圖(2025 年第四季對 2026 年第二季)裡成長倍數最高的是 Claude 的 32 倍、Higgsfield AI 的 14 倍、ElevenLabs 的 8 倍;另一張以職缺描述為基準的圖(2026 上半年對 2025 上半年)裡,Higgsfield 10.8 倍、Replit 9.9 倍、Claude 9.0 倍、Cursor 5.5 倍、Midjourney 只有 1.3 倍。兩張圖基準不同,同一個工具的倍數不一樣,看這兩張圖時要把基準一起看;但兩張圖指向同一個結構:職缺需求成長最快的是 Higgsfield 這類影片生成與 Replit、Cursor 這類程式工具,Claude 的提及次數翻了數倍;真正放緩的是 Midjourney 這類靜態影像生成,只有 1.3 倍。
把這份報告用在任何決策之前,有四條邊界要先畫出來。樣本輪廓未揭露:15 萬人的抽樣方式、地區分布與調查期間都在完整版報告裡,公開頁看不到,它對台灣或亞洲市場的適用性無法判斷,報告也沒有任何地區拆分。平台資料只反映 Contra 生態:從報告呈現的資料看,這是一個以品牌設計與網站類工作為主的接案網路,數字不能直接外推到影視、出版或遊戲產業。採用 AI 與收入成長只是相關觀察,推不出因果,收益分布圖只標了非採用者對照組,未揭露是否進一步控制案型與客戶差異。而 Contra Labs 本身向 AI 廠商收費提供評測服務,報告裡「AI 工具值得採用」的敘事方向,與它的商業利益同向,讀的時候把這層關係放在心上。
對照著看會更有立體感:接案平台的另一端,Upwork 的費率與投標成本決定了接案者的固定支出壓力,跟這份報告裡成本 70.1% 的阻力互相呼應;供給面研究如 NBER 的 AI 應用供給調查顯示應用產量暴增但總使用量持平,跟這裡「生成不稀缺、判斷才計價」的走向同一個方向;而 Tobi Lütke 談的創意責任正是報告裡創意評估與品質檢核這類新工作存在的原因:產出容易了,肯為產出負責的人變得值錢。
報告裡的滾動數字(作品集存在感、活躍占比、成長倍數)用的是滾動視窗,日後數字會變,超過 40% 的專案規模成長也只有平台內部口徑支撐。把它當方向訊號用:AI 採用的競爭已經結束,下一輪競爭在怎麼把 AI 包進可驗收、可報價的服務裡;至於客戶端願不願意為判斷層工作付費,還是要回到自己面對的市場驗證。下一個值得回頭確認的時間點,是平台更新這些數字或發布下一份年度報告的時候,看工作流程設計這類服務的占比是變成實際接案,還是停留在計畫。