TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

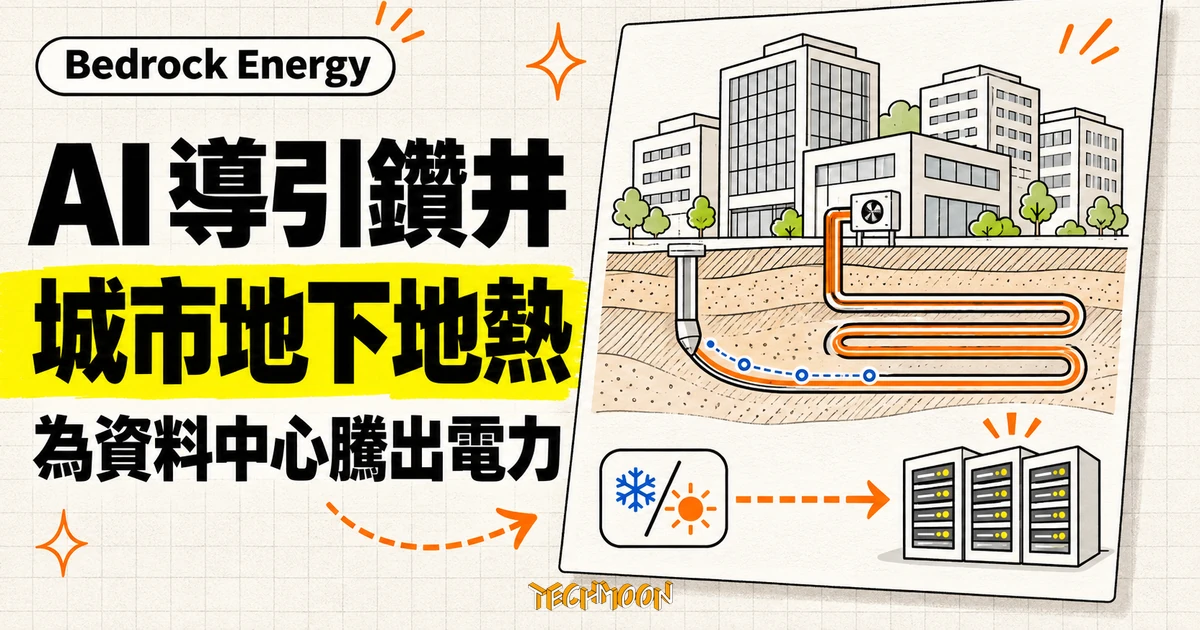
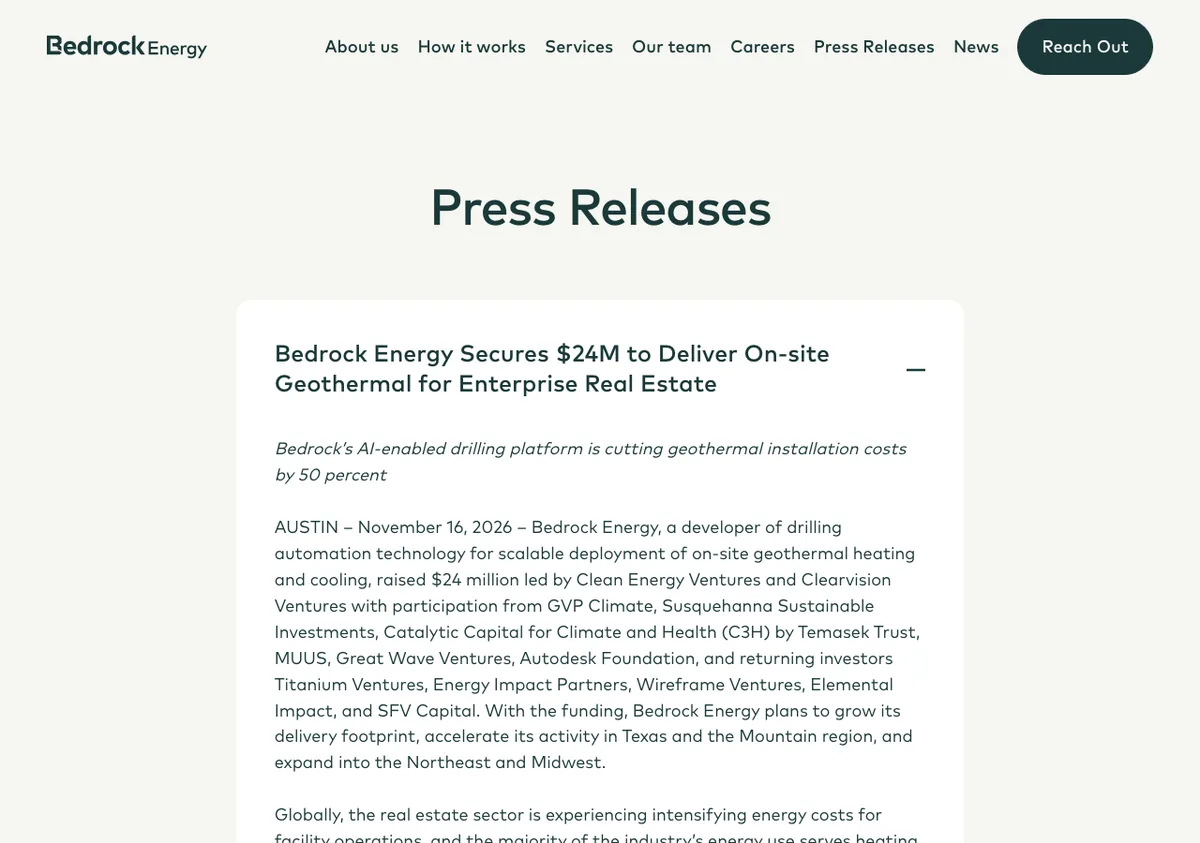
美國德州新創 Bedrock Energy 於 2026 年 11 月 16 日宣布完成 2,400 萬美元融資,把油氣產業的定向鑽井技術與自建地底模型搬進約 1,000 英尺的淺層地熱工程。本文對照 TechCrunch 報導與官方新聞稿的兩套成效宣稱(鑽井時間最高縮短 80% 與安裝成本最多降 50%),拆解 13 家投資人裡 5 家回鍋的資本結構,以及資料中心開發商真正在意的電網容量釋放邏輯。
用 AI 摘要這篇文章:
總部位於美國德州奧斯汀的鑽井自動化公司 Bedrock Energy,在 2026 年 11 月 16 日宣布完成 2,400 萬美元新一輪融資,由 Clean Energy Ventures 與 Clearvision Ventures 共同領投。公司在官方新聞稿中定位這筆錢的用途:擴大交付版圖、加速德州與美國山區各州的業務,並把服務推進東北部與中西部。同一則消息由 TechCrunch 記者 Tim De Chant 以獨家形式報導,執行長 Joselyn Lai 在受訪時補充了客戶端的第一手觀察。
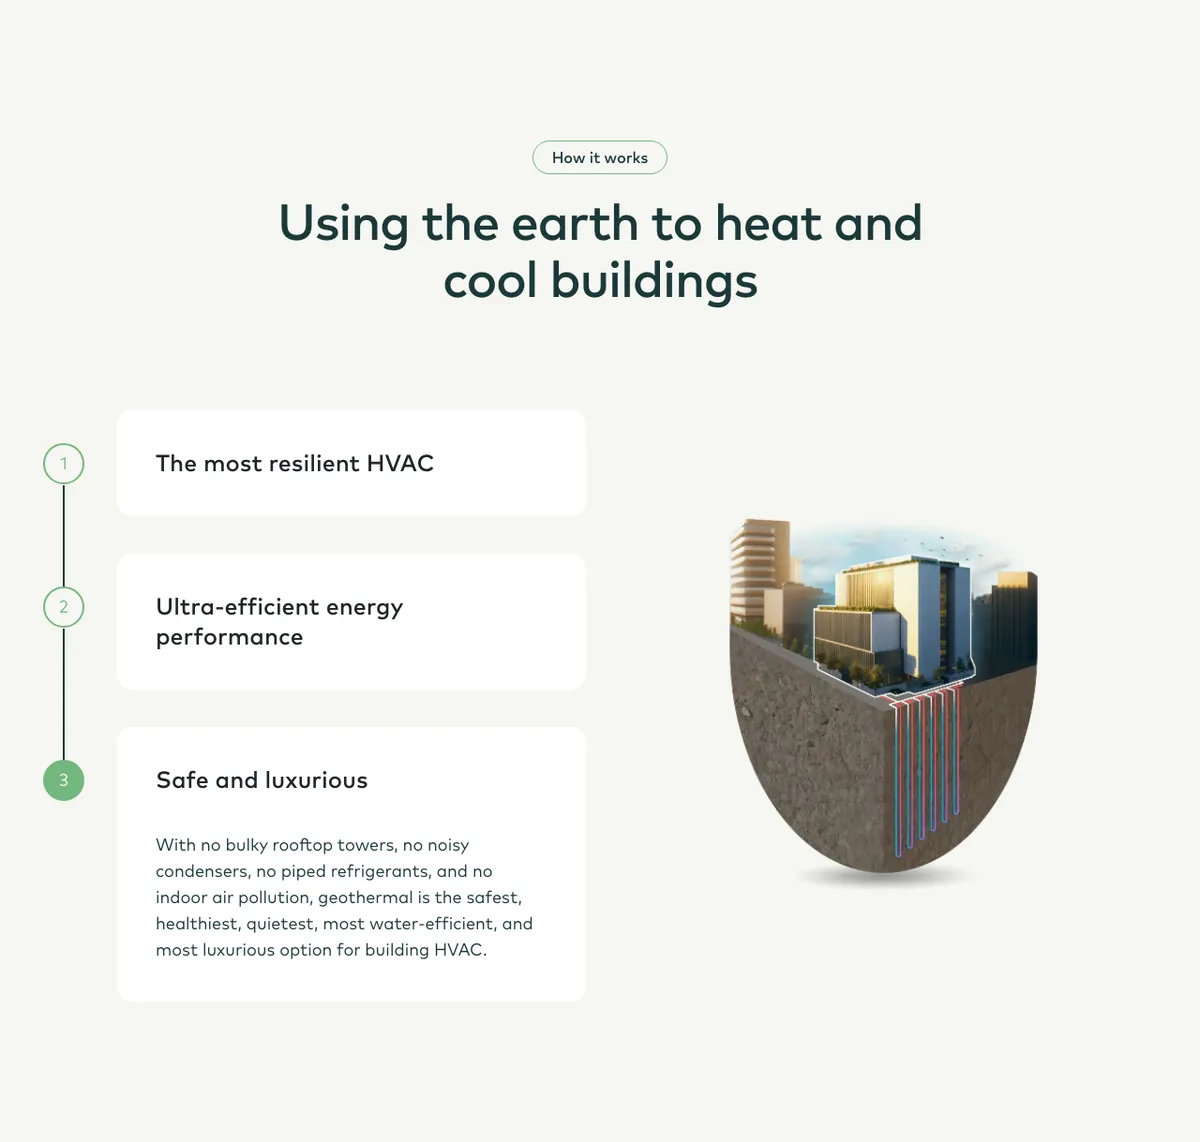
一句話講清楚這家公司在做什麼:把石油與天然氣產業用了數十年的定向鑽井技術,加上自建的地底模型與孔內感測器,搬進約 1,000 英尺(約 305 公尺)的淺層地熱工程,讓商辦大樓與資料中心用地熱熱泵取代傳統空調。地熱熱泵本身不是新發明,美國建築採用率長期偏低的原因之一很單純:往地下鑽孔太貴、太慢。Bedrock 想改的就是這一段,而這輪融資之所以值得細看,在於投資人結構與資料中心客戶的採用動機,都指向同一個判斷:地下施工的自動化程度,決定地熱能不能從小眾技術變成基礎設施。
這輪 2,400 萬美元的投資人名單共 13 家,官方新聞稿把它分成兩組:新進的 Clean Energy Ventures、Clearvision Ventures、GVP Climate、Susquehanna Sustainable Investments、淡馬錫信託旗下氣候與健康催化資本(C3H)、MUUS、Great Wave Ventures 與 Autodesk Foundation,加上回頭加碼的 Titanium Ventures、Energy Impact Partners、Wireframe Ventures、Elemental Impact 與 SFV Capital。
回頭客比例是這份名單裡最硬的訊號。對照歷史輪次:2023 年 10 月的 850 萬美元種子輪由 Wireframe Ventures 領投,2025 年 1 月的 1,200 萬美元 A 輪由 Titanium Ventures、Energy Impact Partners 與 Sustainable Future Ventures 共同領投。這次回鍋的五家裡,Titanium 與 Energy Impact Partners 是 A 輪領投,Wireframe 是種子輪領投,等於公司三輪的主要投資人全數選擇再加碼。對一家施工型新創來說,早期投資人續投的意義比新投資人進場更大,因為他們看過實際案場的執行成果,宣傳資料只是參考。
從金額軌跡看,850 萬、1,200 萬到 2,400 萬美元,三年三輪且規模逐輪放大,這在氣候科技融資降溫的這兩年並不常見。類似的基礎設施型 AI 融資案例可以對照 ASI 的 3.25 億美元 C 輪:投資人跟著政府合約與實體資產進場,看重的是可重複的工程執行能力。
兩家領投方在新聞稿裡的說法,也各自暴露了看中的角度。Clean Energy Ventures 共同創辦人暨管理合夥人 Daniel Goldman 點名的是垂直整合能力、地熱場域設計與融資方案,換句話說,這家公司把設計、施工到融資串成整包交付,鑽機只是其中一環。Clearvision Ventures 合夥人 Thomas Englis 的用詞則更接近機構投資語言:讓地熱冷暖成為有長期可預測現金流的基礎設施資產類別,案場要夠快、夠便宜、夠可重複,才吸得到基礎設施級資本。這兩段話合起來,約略畫出這輪錢預期兌現的路徑。
報導這輪融資時,最常被引用的數字是「鑽井時間縮短最高 80%」。這個說法來自 TechCrunch 報導中 Bedrock 的自我宣稱:AI 導引的鑽機可以把鑽井時間縮短最高八成。值得注意的是,公司在自己的官方新聞稿裡用的是另一套衡量方式:安裝成本最多降低 50%、鑽井速度加倍、需要的鑽孔數量減半。
兩套數字並不矛盾,但衡量的是不同東西。80% 指的應是鑽井作業本身的時間;官方稿的三個數字(成本、速度、孔數)合起來講的是整個地熱場址的安裝總成本。由於鑽孔數量減半本身也會壓縮總工期,兩套口徑方向一致,但讀者在引用任何一個數字時都該記得:兩者都是公司宣稱,第三方獨立驗證與公開的案場成本報告目前都還缺席。TechCrunch 的報導忠實標注了這是公司的說法,官方新聞稿當然也是公司立場。
另一個容易混淆的數字出現在 Bedrock 官網:地熱系統可提供建物約 80% 的冷暖空調需求。這個 80% 讀起來跟鑽井時間的 80% 撞名,但講的是熱泵供應冷暖的覆蓋比例,是地熱熱泵技術的物理特性,跟鑽井效率無關。三個數字放在同一篇文章裡時,分清楚各自衡量什麼,比數字本身更重要。
要理解 Bedrock 改了什麼,先看傳統做法的問題。多數地熱熱泵承包商使用的鑽機,跟鑿水井的設備相差無幾。這類機具能把孔鑽出來,但屬於相對粗糙的施工工具:難以定向鑽進,深度與角度控制有限,都市裡面積有限的建築基地常常湊不出足夠的鑽孔佈局,這是地熱熱泵在商業地產推不動的主因之一。
Bedrock 的做法是移植油氣產業的定向鑽井:鑽頭在地下推進時可以沿預設路徑調整方向,不必受限於地面開口的單一垂直位置。配合這套機具的是自建的地底模型,用來規劃每個基地的最佳孔位配置;鑽孔過程中,孔內感測器把地層資料即時回傳,反過來修正模型預測。共同創辦人暨技術長 Silviu Livescu 在新聞稿中給出具體規模:系統整合 35 條以上的感測器資料流,在鑽探當下依地層變化即時調整參數。
原理層面,淺層地熱靠的是地下恆溫:鑽到一定深度後土壤溫度全年穩定,冬天把地底熱能抽上來供暖,夏天把建物的熱排回地下散熱。這套循環不需要地熱田或高溫蒸汽,任何建築基地理論上都能做,瓶頸全在施工端的成本與時間。對商業地產開發商而言,只要地熱系統的前期投入讓回收期拉得太長,財務模型就過不了關,這是過去地熱空調停在利基市場的根本原因,也是 Bedrock 把力氣全部壓在鑽井自動化上的邏輯。
Livescu 的背景讓這套移植有幾分說服力。他在 Baker Hughes 與 ExxonMobil 待了數十年,擁有數十項鑽井相關專利,2021 年成為德州大學奧斯汀分校教授並開設該校第一門地熱工程課程,之後與 Joselyn Lai 共同創辦 Bedrock。官方新聞稿另外提到,過去六個月內公司又取得三項新專利,涵蓋 AI 地熱設計與鑽井技術堆疊。
技術上被改變的是施工效率與土地利用率,地熱物理本身沒有變。當鑽孔速度變快、每個基地需要的孔數變少、小基地也能打出夠深夠準的孔,過去只適合郊區大面積開發案的地熱空調,才開始有條件走進密度高的商業區。Autodesk Foundation 出現在投資人名單裡,一種可能的解讀是建築設計軟體資本希望綠建築的前期施工門檻跟著下降。
這輪融資的新聞裡,對台灣讀者最有資訊量的部分可能是資料中心客戶的採用動機。Lai 對 TechCrunch 說,公司客戶原本以商業辦公大樓為主,但最近開始與資料中心開發商接觸,而這群客戶感興趣的方向分兩種:一種可能會用地熱系統冷卻伺服器機櫃;另一種看上的,是地熱熱泵全天恆定的用電負載特性。
第二種動機值得展開。傳統冷氣在白天高溫時段會吃掉大量電網電力,是電力系統尖峰負載的主要來源之一;地熱熱泵靠地下恆溫運作,用電曲線平穩。如果把資料中心鄰近的建築或園區設施改成地熱空調,被空調佔住的尖峰電力就能釋放回電網,這些容量可以直接拿給主機房使用。對正在排隊申請供電的開發商來說,省下的幾百萬瓦尖峰負荷,等於主機房提前取得供電的捷徑。
Lai 轉述了一位密西根州客戶的說法:只要能空出幾百萬瓦的電力,資料中心就有機會提早數個月甚至一年開始營運。她補充,對資料中心來說,提早一年的營收非常可觀。這段話是二手轉述,但背後的帳不難算:AI 機房是資本密集的生意,晚一年上線等於晚一年開始收算力服務費,時間損失遠大於空調設備本身的差價。
這個動機也解釋了為什麼美國電網瓶頸會成為地熱技術的意外推手。變電設備與電網升級的排程以年計,這與 AI 資料中心的擴張速度脫節,相關瓶頸先前在 a16z 的美國電力設備產能分析已經看得很清楚,地方社區對資料中心的阻力也反映在期中選舉的公投結果上。當併網排隊成為常態,任何能把既有建築尖峰負載移走的技術,都會被開發商重新估價。Lai 在新聞稿裡的說法更直接:建築退縮地與停車場底下蘊藏的熱能以 gigawatt 計,能抵銷數十億美元的電網升級投資。
另一個被開發商看中的特性是維護結構。地熱熱泵的主要機件藏在地下與機房,取代了屋頂冷卻水塔與暴露在外的旋轉壓縮機組,安裝完成後的維護需求遠低於傳統大型空調。Lai 對 TechCrunch 的說法是:安裝一次就能運作很長時間,從財務角度對基礎設施非常有利。這種一次性建置、長期低維護的特性,正好對上基礎設施投資人偏好的長期現金流結構,也讓地熱案場有機會被當成資產來融資,設備採購支出的定位反而淡化。
進度面上,Bedrock 目前在猶他州、科羅拉多州、紐約州、德州與加拿大亞伯達省營運,官方新聞稿稱已在五個州完成專案部署,TechCrunch 的數字是已在 9 個場址完成鑽孔,並已收到新客戶預付的工程款項,預計未來一到兩年內陸續進場施工。預付款的意義在於:這不是免費的概念驗證,而是開發商願意真金白銀預約鑽機檔期。
擴張方向上,官方新聞稿寫的是加速德州與山區、推進東北部與中西部;Lai 受訪時列出具體地區:新英格蘭、紐澤西、上中西部,以及西部更多州。選這些地區的理由不難理解:美國東北部與中西部的冬季供暖與夏季冷氣需求都強,冷暖雙負荷的建築最能發揮地熱熱泵的全年效益。
產品線也多了一項:Bedrock 推出稱為 Digital Thermal Response Test 的服務,官方宣稱可在早期可行性評估與設計階段,為開發商省下接近 10 萬美元的傳統單孔熱反應測試費用。傳統測試需要在基地鑽單一測試孔收集資料,昂貴且精度有限;數位化版本等於把評估成本也壓下來,這對說服開發商在設計前期就把地熱納入選項有實際幫助。
把這則新聞拆解完,有幾件事在引用時應該保留不確定性。工期縮短 80%、成本降低 50%、鑽速加倍、孔數減半,這四個數字全部來自公司宣稱,TechCrunch 的報導與官方新聞稿都沒有附上第三方實測資料或客戶端的獨立說法;密西根州客戶的提早一年上線說法,也是執行長的轉述,原始客戶並未具名。
其次,服務範圍仍是北美特定地區。Bedrock 的機隊與施工團隊集中在美國四州與加拿大一省,2027 年才會服務新增州份;對台灣或其他地區的讀者來說,這是觀察美國能源基建趨勢的案例,還不是可採購的服務。都會區地下施工要過地質調查與鑽探許可,這段行政時間不會因為鑽機變快而消失。
最後,這家公司選擇的路線是把既有技術的自動化做到極致,並未發明新的地熱形式。這種路線的好處是每一步都有油氣產業的工程累積可以借鏡,風險則在於成效數字由自己認定。接下來值得回查的節點:新州份的第一批案場何時落地、預付款客戶的實際完工數、以及是否有案場級的成本資料公開,那才是檢驗 80% 與 50% 這兩套數字的時機。