TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

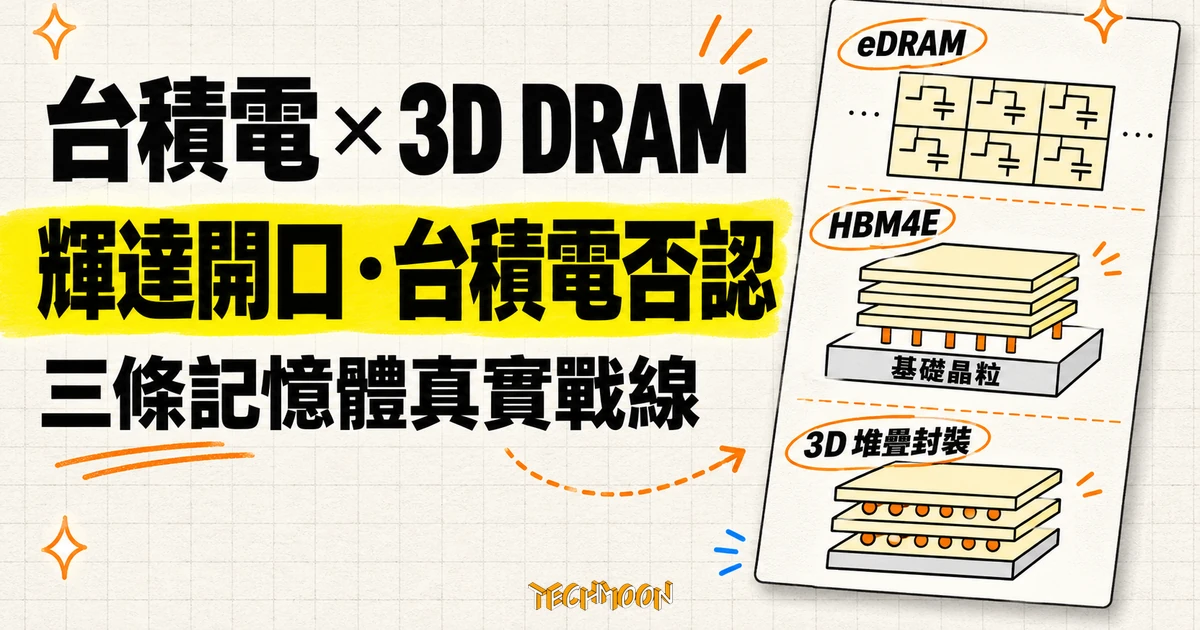
The Information 引述兩名知情人士報導,台積電應輝達要求開始規劃 3D DRAM 先進記憶體製造,選項含新建記憶體廠或收購改造,投資金額與時程皆未決;台積電重申純邏輯晶圓代工身分形同否認,華邦電焦佑鈞與 DRAM 教父高啟全先後潑冷水。TrendForce 分析指出,台積電不必自製 DRAM,已透過 eDRAM、HBM4E 基礎晶粒與 3D 堆疊封裝三條戰線吃進記憶體價值鏈。
用 AI 摘要這篇文章:
2026 年 11 月 6 日,美國科技媒體 The Information 引述兩名知情人士報導,台積電應最大客戶輝達的要求,近期開始規劃一種名為 3D DRAM 的先進記憶體製造計畫,可能的選項包括興建一座記憶體廠,或收購現有設施加以改造。消息傳出當天,台積電 ADR 在美股盤中大漲超過 6%。四天後的 11 月 10 日,「DRAM 教父」高啟全公開判斷台積電不會跨入 3D DRAM;11 月 13 日,市調機構 TrendForce 發表分析,標題直接寫著台積電反駁 3D DRAM 傳聞。
一則傳聞、一場否認、一輪產業辯論,在七天內全部走完。台積電發言人透過 Tom’s Hardware 給出的回應全文是:「請注意,台積電始終專注於核心業務,也就是專用積體電路晶圓代工。我們的使命,是成為全球邏輯積體電路產業長期可信賴的技術與產能提供者。」這段話沒有留下任何記憶體製造的空間,形同否認。真正值得拆開看的,是傳聞本身的等級、否認的精確措辭,以及被這則新聞推上檯面的三條真實戰線。
先把傳聞的分量看清楚。The Information 的報導只引述「兩名熟悉此事的人士」,台積電與輝達都沒有出具官方文件。路透社與彭博當天都跟進轉述,中央社的報導也標明消息來源是這篇報導,整個資訊鏈的源頭只有一處。
報導內容本身倒是具體。計畫由台積電副總經理徐國晉主導,他的現職負責先進封裝,過去曾任美光台灣業務負責人,資歷剛好橫跨這則傳聞的兩個陣營。選項包括自建記憶體廠或收購改造現有設施,而是否投資、投資金額、何時投產,全部尚未決定。
背景是已經量測得出來的記憶體荒。根據 DRAMeXchange 的統計,2026 年 10 月通用 DRAM(DDR4 8Gb)平均合約價漲到 27.5 美元,創歷史新高,單月漲幅 5.77%,比起 2016 年 6 月開始調查時的 2.9 美元已經上漲 9.5 倍。輝達等 AI 晶片大廠的出貨節奏被 HBM 產能卡住,The Information 的報導也點出科技巨頭正在尋找替代供應來源;貝恩先前的年度科技報告早已把 HBM 支出連年跳增列為 AI 基建支出膨脹的代表作。這是輝達開口的動機,也是這則傳聞能瞬間點燃市場的原因。
台積電的回應出現在 11 月 7 日,對象是 Tom’s Hardware。發言人先說「台積電始終專注於我們的核心業務,也就是專用積體電路晶圓代工」,再補上使命宣言:成為全球邏輯積體電路產業「未來多年可信賴的技術與產能提供者」。後續幾天媒體持續追問,台積電的重申沒有鬆動過:後續報導引述台積電重申仍專注核心業務晶片代工,並且重申公司「從不與客戶競爭」的創立原則。一場傳聞就這樣被同一句話按住。
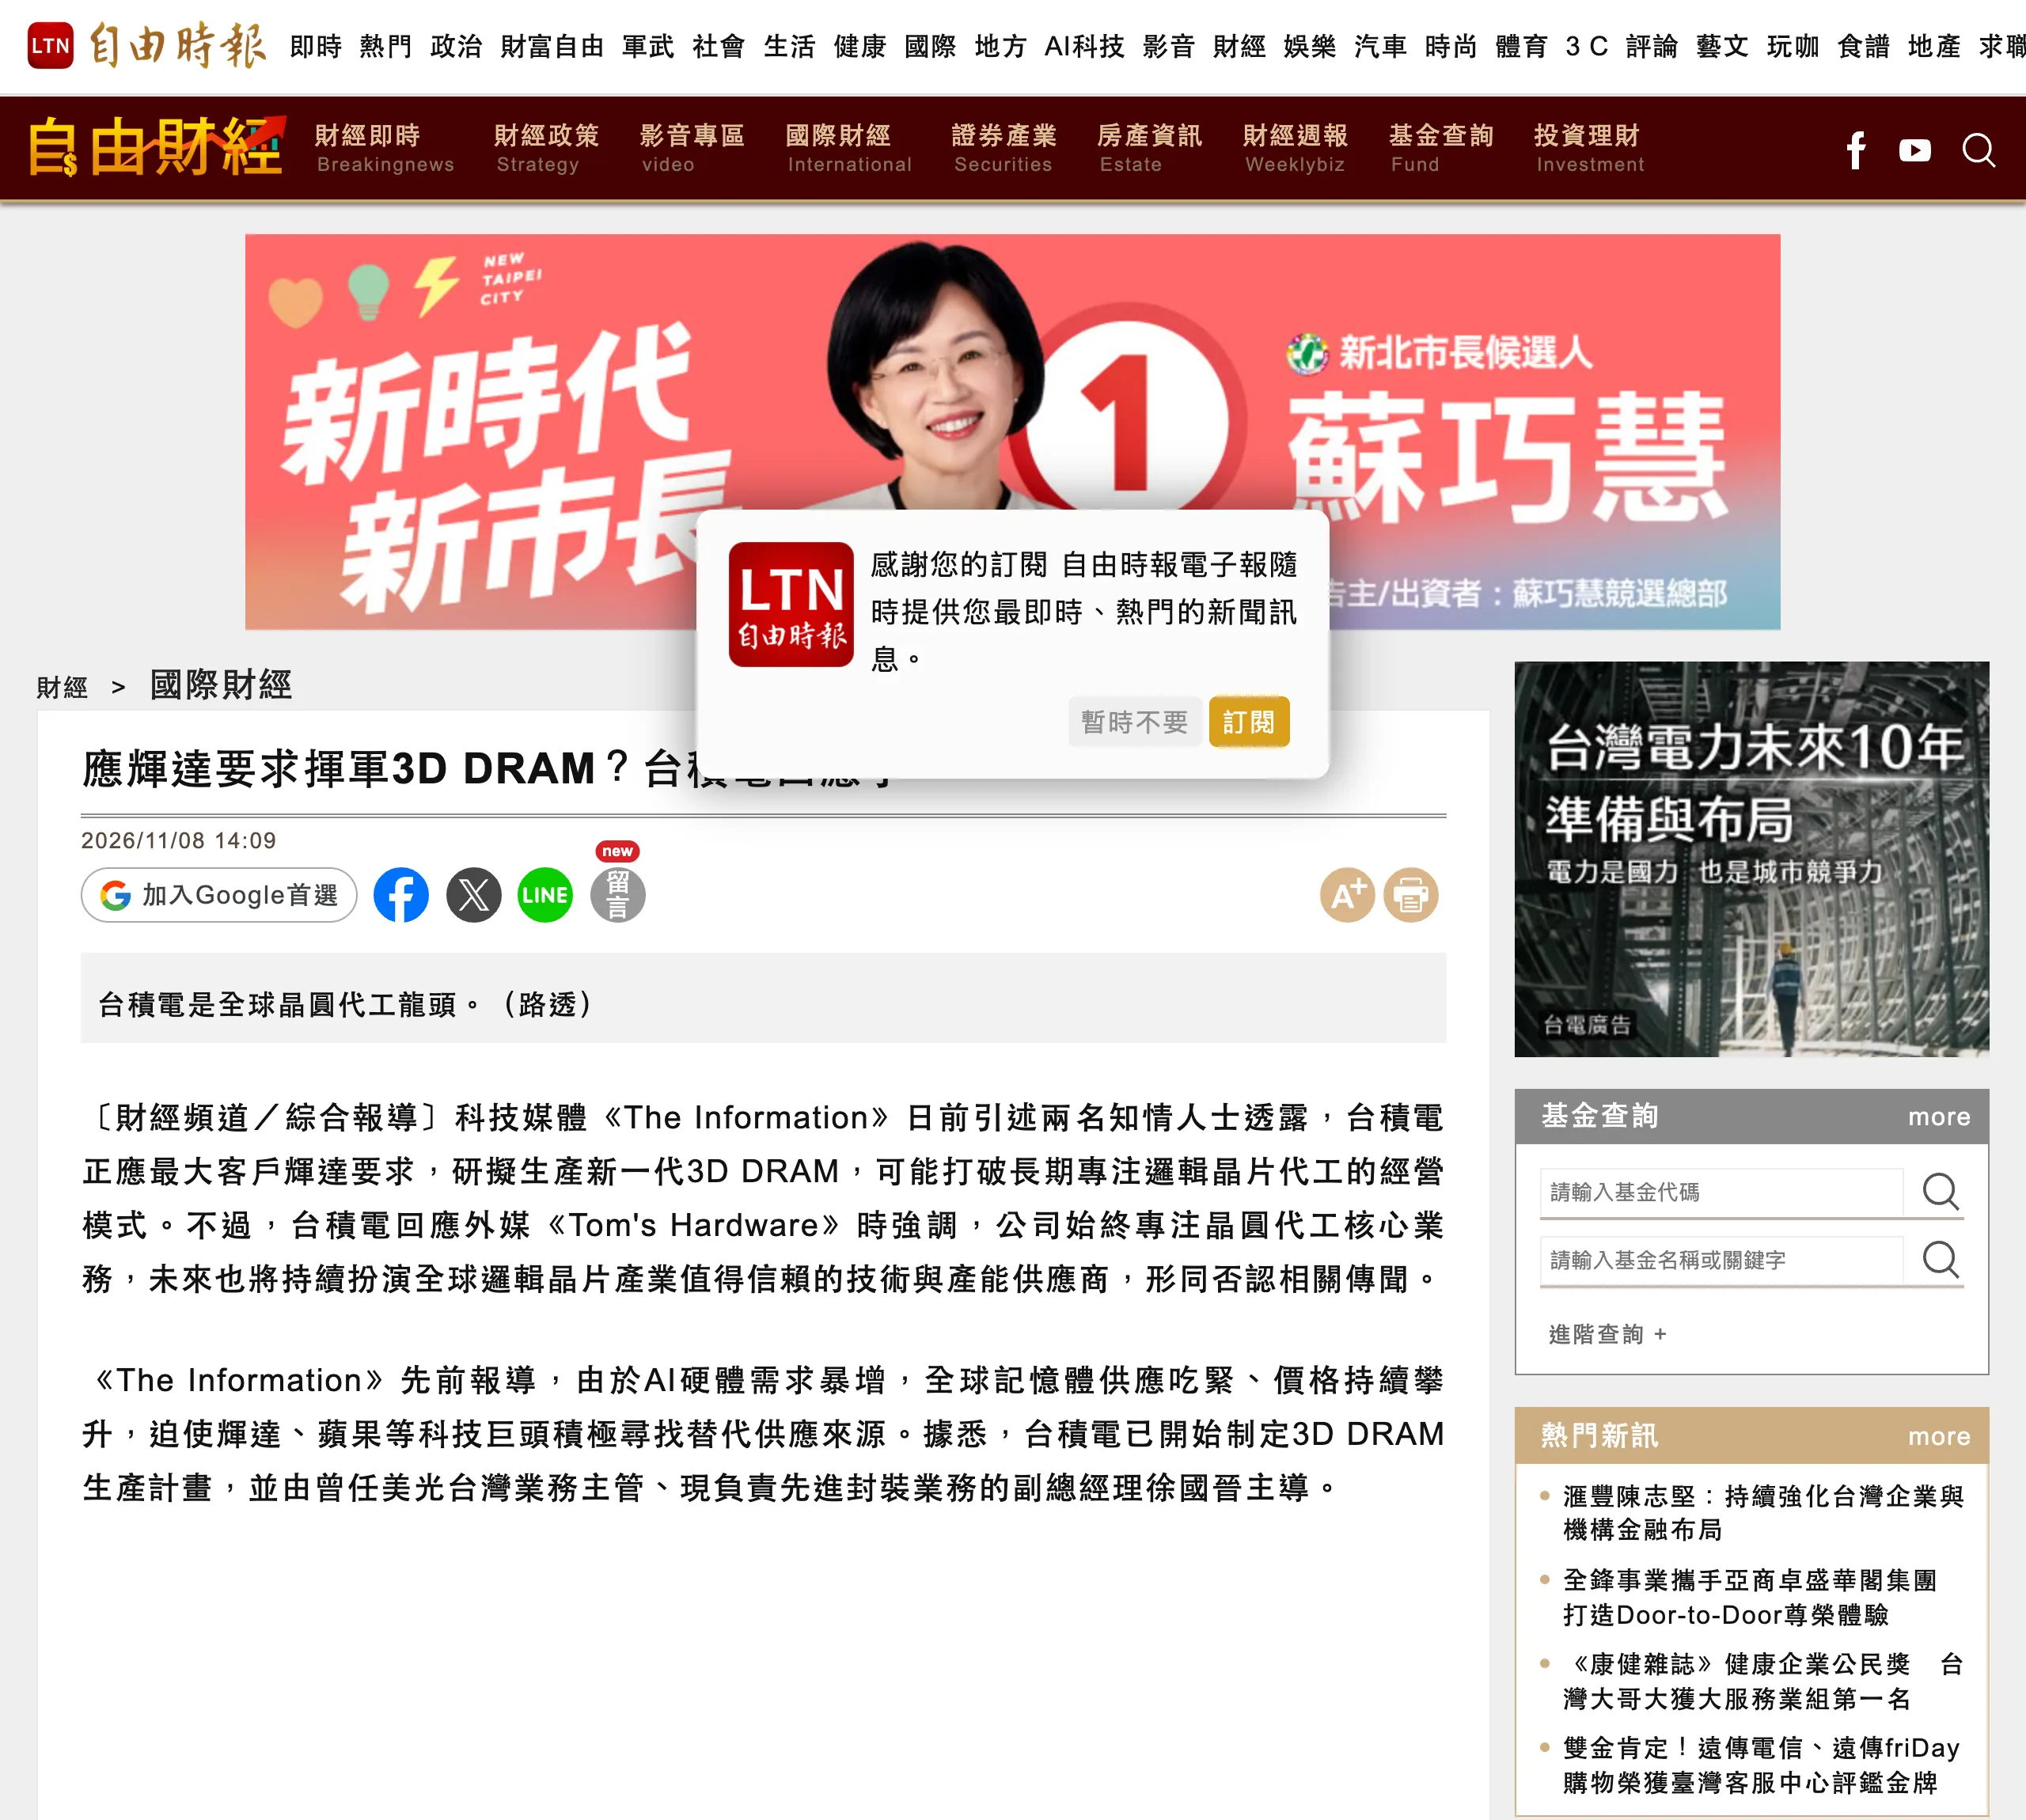
這段聲明有兩層值得注意。措辭上,它否認的不只是「做記憶體」,而是把身分錨定回「純邏輯晶圓代工」:只做邏輯晶片代工,不做記憶體這類標準化產品。時間上,「未來多年」四個字把話講死,不留「未來再評估」的活口。台積電沒有回應路透社的置評請求,卻對 Tom’s Hardware 給出這段帶身分錨定的長句回應,回應誰、不回應誰,本身就是訊息。
台灣記憶體業者的反應也快。華邦電董事長焦佑鈞 11 月 7 日被問到這件事時說得很直白:「台積電是追求卓越的公司,不會只做半吊子,若確定要投入,應會先默默準備,等技術成熟後才對外公開。」這句話表面上是肯定,實際上點出兩件事:現在檯面上什麼都沒有;如果真有,依照台積電的作風,外界看到消息的時候技術早就成熟了。
11 月 10 日,高啟全的判斷更重。這位被台灣業界稱為 DRAM 教父的老將,在公開場合直言台積電不會跨入 DRAM 製造,理由是邏輯代工與 DRAM 製造技術完全不同;他同時預警,中國記憶體廠長鑫的擴產速度驚人,兩年後產能開出,市場可能轉為供過於求。換句話說,在真正做過 DRAM 的人眼裡,這則傳聞既低估了製造門檻,也看錯了兩年後的市場方向。
3D DRAM 聽起來陌生,概念其實不難。傳統 DRAM 把記憶胞像鋪地磚一樣排在一個平面上,平面微縮能再擠出的容量愈來愈有限,於是三大記憶體廠都在研究把記憶胞一層一層往上疊,用立體堆疊換取同樣面積晶圓上的更大容量。現在 AI 加速器用的 HBM 則是另一件事:把多顆 DRAM 晶片垂直堆疊成一座塔,再跟 GPU 並排封裝在同一塊基板上。一個是記憶體晶粒本身的立體化,一個是記憶體跟處理器的封裝整合,目前是兩條不同的技術路線,未來幾年會開始互相疊加。
關鍵在時間。Tom’s Hardware 的技術分析指出,3D DRAM 即使對三星、SK 海力士、美光這三大記憶體廠來說,距離市場可行性和量產都還需要多年,美光的 DRAM 路線圖上至少還排著四個平面製程節點;台積電連基礎的平面 DRAM 製程都沒有,從零追起的成本與時間不會更短。這也是為什麼連爆料本身都停在評估階段:是否投資、投資金額、何時投產全部未定,沒有任何承諾字眼。
假如台積電真的想做,路徑也不只一條,但每條都貴。自己從平面 DRAM 製程練起,等於重走記憶體大廠多年的路;收購一家小型特殊記憶體廠可以跳過技術從零開發,但小型廠沒有最先進的標準型 DRAM 製程節點,買到的只是入場券,後面照樣要投入數十億美元與多年研發才追得上領先群。而且記憶體是出了名的景氣循環產業,缺貨時的擴產常常變成幾年後的供給過剩,這正是台積電高毛利代工模式最想避開的風險。更現實的矛盾在客戶關係:SK 海力士從 2024 年起就與台積電合作,把下一代 HBM 的邏輯基礎晶粒交給台積電生產;一旦台積電自己下場做 DRAM,等於跟最重要的記憶體夥伴正面競爭,還可能因為「先進邏輯製程加先進封裝加記憶體」的垂直整併姿態引來反壟斷審視。
傳聞退場之後,TrendForce 在 11 月 13 日給出的整理,比傳聞本身更值得存下來。台積電不需要變成記憶體廠,就已經透過三條戰線吃進記憶體價值鏈。
| 戰線 | 內容 | 時間錨點 |
|---|---|---|
| eDRAM 嵌入式記憶體 | 台積電 2007 年起量產 65nm eDRAM,之後重心轉向 MRAM、RRAM 等嵌入式非揮發性記憶體 | 22nm MRAM 已量產、12nm 開發中 |
| HBM4E 基礎晶粒 | HBM 記憶體堆疊塔底下那顆邏輯控制晶片,從 HBM4E 世代起加速採用台積電先進製程,標準品約 12nm、客製品可推進到 3nm | SK 海力士與美光傳將委託台積電生產客製基礎晶粒 |
| 3D 堆疊封裝 | 高通的 HBC 架構把 LPDDR 記憶體直接疊在運算晶粒上方,三星與 SK 海力士負責記憶體堆疊,台積電負責整合與先進封裝 | Dragonfly AI250 加速器 2027 年上半年送樣 |
三條戰線裡訊號密度最高的是 HBM4E 基礎晶粒。HBM 堆疊塔最下面那顆基礎晶粒(base die)本質上是邏輯晶片,原本由記憶體廠自家製程生產,從 HBM4E 世代起轉向先進邏輯製程,是 TrendForce 點出的明確方向;美光總裁暨技術與產品長 DeBoer 在 9 月 30 日法說會上證實,與輝達共同設計的 NVHBM 和 JEDEC 標準的 HBM4E 都採用代工廠生產的基礎晶粒。韓媒進一步報導輝達要求三大記憶體廠的 NVHBM 基礎晶粒統一採用台積電 3nm 製程。這些同樣是媒體報導等級的訊息,但方向一致:記憶體堆疊塔裡最靠近邏輯的那一層,正在變成台積電的生意。
把視野拉得更遠的是 3D 堆疊封裝。高通 11 月初完成首批 HBC 技術晶片驗證,這套架構把 LPDDR 記憶體直接疊在運算晶粒上方,不再繞經獨立的 HBM 堆疊,目標是縮短資料搬運距離、降低功耗。三星與 SK 海力士做記憶體堆疊,台積電做整合與封裝。AI 晶片的記憶體戰爭,正在從「誰供應 HBM」演進成「誰能把它疊到運算晶片旁邊」,而後者正是台積電的主場。
同一則傳聞,韓國讀到的是另一個故事。首爾經濟日報 11 月 7 日分析,如果台積電真的生產記憶體,等於一家公司包辦 GPU、記憶體到封裝的整條供應鏈;Korea JoongAng Daily 則點出輝達的雙軌策略:一邊與韓國記憶體廠維持合作,一邊推台積電跨入記憶體,兩邊並進,專家警告三星與 SK 海力士可能淪為分包商。韓股的反應也很有意思:傳聞後首個交易日,三星與 SK 海力士不跌反漲約 3% 與 5%,鉅亨網的標題把這個走勢直接總結為「無懼逆風」。
另一個背景聲音來自 SK 集團會長崔泰源。他早在今年 7 月就示警記憶體價格並不正常,若價格遲遲不回落,南韓可能面臨四十年前日本半導體產業的處境。把這句話跟輝達找台積電評估 3D DRAM 放在一起看,記憶體短缺已經不只是供需問題,而是會重塑整條 AI 供應鏈議價結構的戰略變數。韓媒自己的盤算是:南韓對美貿易順差已經突破 1,000 億美元,規模連當年的日本都沒有達到過,記憶體漲得愈兇,美國政策壓力的反作用力就愈大。三大記憶體廠握有全球 DRAM 供給的絕對多數,這個位置在缺貨時是印鈔機,在政治上卻是靶心,輝達尋找第二供應來源的動作,放在這個框架裡一點都不意外。
對照 TechMoon 先前的報導脈絡,這則傳聞出現的位置更清楚:輝達在 11 月 17 日的供應鏈公告裡,才剛把台積電、鴻海等夥伴的採購契約化;台積電董事會同月通過設立 5 億美元創投機構,要「支持未來的輝達」。AI 供應鏈的垂直整合正在從資本關係延伸到技術分工,3D DRAM 傳聞只是這股拉力最戲劇性的一個瞬間。
不同角色該從這則新聞帶走的東西不同。採購與產品規劃者:這則傳聞不改變未來兩三年的 HBM 供給現實,產能規劃仍按 HBM4、HBM4E 世代走,3D DRAM 是五年後的變數。供應鏈工程師與分析師:值得追的是 HBM4E 基礎晶粒委託台積電生產的落地進度,以及高通 HBC 架構 2027 年上半年的送樣結果,這兩個節點會先於任何 3D DRAM 決定改變記憶體價值鏈。關注台股與半導體的讀者:傳聞本身的訊號價值在於輝達對記憶體短缺的焦慮程度,以及高啟全提示的中國長鑫兩年後產能開出風險;至於「台積電要賣記憶體」這個標題級結論,在官方否認與技術時程面前,暫時沒有支撐。
沒有答案的問題誠實列出來:台積電內部是否真的啟動過評估,匿名來源無法驗證;輝達對這則報導沒有公開回應;爆料中的投資金額、廠址、時程全部未定;HBM4E 客製基礎晶粒的委託與 NVHBM 統一 3nm 製程,目前都屬於媒體報導等級,尚未有公司公告背書。兩週後值得回查一次:台積電若在任何法說場合改口,或記憶體三強對 HBM4E 基礎晶粒下單模式有正式揭露,上述判斷就需要更新。