TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

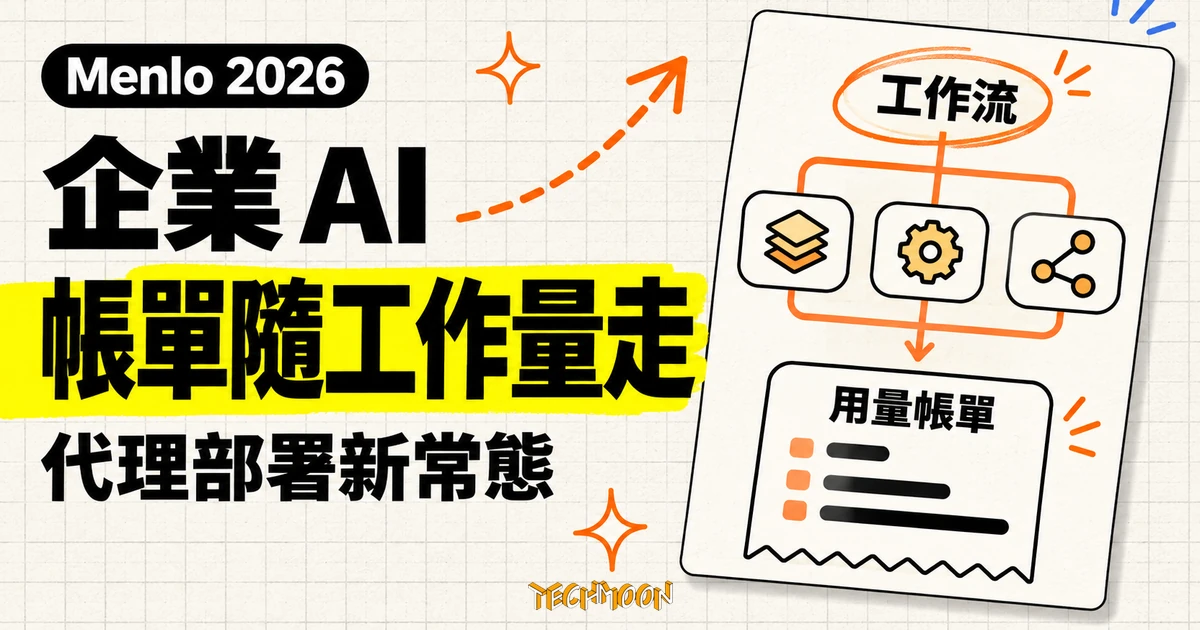
Menlo Ventures 於 2026 年 11 月 3 日發布第四年度企業 AI 報告:截至 9 月,企業 AI 部署支出年化 1,768 億美元、一年成長 5.4 倍,採用率卻只從 55% 升到 65%,增量全來自使用強度。本文回到官方報告拆解年化口徑與數字讀法:Anthropic 占企業模型 API 支出 55%、前沿實驗室拿走 69% 部署美元、開源用量 19% 但支出僅 4%、過半增量來自淨新增預算,以及美國問卷範圍、創投投資組合、OpenRouter 渠道偏差與年化口徑四個但書。
用 AI 摘要這篇文章:
創投 Menlo Ventures 在 2026 年 11 月 3 日發布第四年度企業 AI 報告 The State of Enterprise AI,作者群是 Tim Tully、Joff Redfern、Deedy Das 與 Derek Xiao。報告估計,截至 2026 年 9 月,企業把 AI 用進實際業務的部署支出,年化規模達 1,768 億美元,約為一年前 330 億美元的 5.4 倍。拉長看更陡:2023 年 17 億美元、2024 年 85 億美元、2025 年 330 億美元,三年放大約一百倍,而且速度在加快,前一年的成長倍率是 3.9 倍。報告作者把這一年的變化濃縮成一句判斷:代理(AI agent)讓支出跟著機器做完的工作量走,企業 AI 帳單的計價單位,正在從使用人數換成工作量。金額若無特別註明皆為美元。
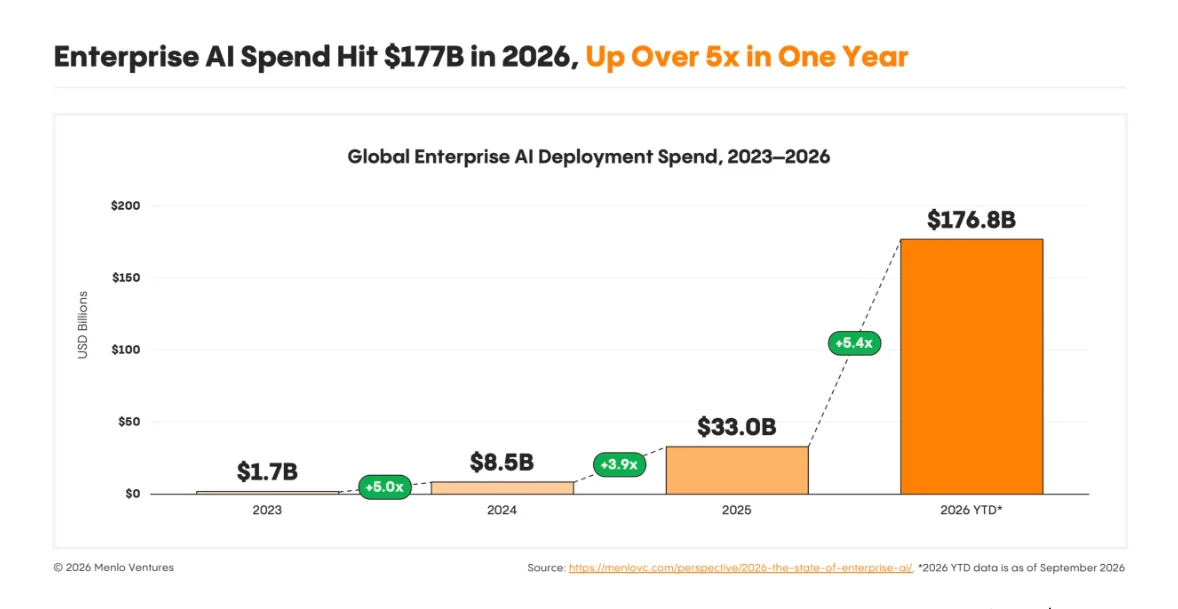
這句判斷有兩組數字直接支撐。採用 AI 的企業比例只從 55% 升到 65%,每家企業的支出卻接近變成五倍;企業原本編列的 AI 預算平均是去年的 1.9 倍,實際付出的是 4.7 倍,等於超出計畫約 2.5 倍。中位數企業溫和得多,實際支出是去年的 2.2 倍,計畫是 1.8 倍,同樣超編但幅度有限。平均與中位數的落差,報告稱之為支出結構的肥頭(fat head):少數重度使用者貢獻了不成比例的金額,也長得比多數企業快。人多不了多少、錢卻翻了好幾番,增量幾乎全部來自使用強度,而使用強度的引擎是代理。
先把口徑講清楚,後面的數字才有讀法。報告把企業 AI 支出分成兩大類:部署(用 AI)與開發(蓋模型)。1,768 億美元指的是前者,也就是企業為了使用 AI 實際付出的錢;模型開發支出另有 1,025 億美元,一年成長 5.3 倍。報告用一個比例總結兩邊的關係:產業每投入 1 美元蓋模型,企業就付出約 1.70 美元把模型用起來。部署支出裡,跑模型與代理的基礎設施占 995 億美元,涵蓋前沿模型推論、推論平台與代理基礎設施;應用層占 773 億美元。開發支出裡,訓練運算 872 億美元,訓練資料與服務 153 億美元。
這些是估計值,來源有三層:將近 400 位美國企業 AI 決策者的問卷(由民調機構 Morning Consult 在 2026 年 9 月 8 日到 26 日執行,受訪者合計負責超過 40 億美元的 AI 支出)、公開財報,以及第三方報告,再由 Menlo 由下而上建模得出。金額採年化口徑(annualized run rate),意思是把 9 月當時的業務速度換算成一整年,它可以拿來比較規模,但會隨業務起伏變動,不等於全年實收的保證。
還有一個容易踩坑的地方:報告把前一年的基期數字重新分類了。資料標註這類廠商(例如 Mercor)今年被從部署移到開發類,所以 330 億美元的基期與 5.4 倍的成長率,是同一版分類下的結果。拿舊版報告的總額接新版報告的成長率,會對不起來;要比較歷年序列,得用同一版報告提供的數字。
代理改變計費邏輯的機制,報告攤得很開。代理自己讀資料、決定下一步、根據結果繼續執行,一次交辦背後是連續多次模型呼叫;它們在背景並行、人離開後繼續跑,所以費用隨工作量縮放,與多少人登入無關。
流量佐證來自模型閘道 OpenRouter,這個平台讓開發者用同一個介面呼叫數百個模型,如今每週處理超過 160 兆 token。報告引用其每週 token 統計:代理現在占平台 80% 的 token 消費,約每週 130.9 兆 token,是人的 7 倍左右;代理流量在 2 月超越人類流量之後,到 9 月成長了 37 倍,同期人類流量只成長 5 倍。時間起點可以對到 2025 年 11 月 Anthropic 發布 Opus 4.5,代理流量在發布後一週就變成三倍。報告也自己標了但書:OpenRouter 的用戶結構偏向個人開發者與新創,這組數字當趨勢指標看,不等於企業採購的縮影。
單價與總量的背離同樣關鍵。代理的 token 裡,快取讀取可以占 95% 以上,而快取讀取極便宜:以 Opus 5.5 為例,每百萬 token 快取讀取 0.20 美元,新輸入 4 美元、輸出 20 美元。報告試算,一個只含 3% 新輸入、2% 輸出的代理執行過程,混合單價約每百萬 0.70 美元。這解釋了企業支出的矛盾樣貌:帳單暴增的同時,平均單價其實在跌。開發端的樣本也指向同一件事:74% 的開發者已經用代理管理工作流程,2025 年新創部署的比例是 27%;讓代理執行程式、檢索資料、操作瀏覽器的基礎設施,採用率一年內分別從 11% 跳到 40%、5% 到 30%、4% 到 14%。對按人頭編預算的公司來說,這是最需要提前理解的結構:計價的單位換了,人數這個分母不再預測費用。供應商也開始把這種用量可見性做進產品,例如 Claude Enterprise 的智慧報表就把 AI 花費追到對話層,讓管理員看見錢落在哪些對話與專案。
支出放大之外,集中度上升是報告的另一條主線,而且三個層次同時發生。
整體層,Menlo 估計 Anthropic、OpenAI、Google 三家合計拿走 1,227 億美元,等於部署支出的 69%,去年這個比例是 50%;三家一年成長 7.5 倍,市場其他參與者合計只成長 3.3 倍。API 層收得更緊:Anthropic 與 OpenAI 合計占企業模型 API 支出的 86%,去年是 67%。個別來看,Anthropic 從 40% 升到 55%,報告歸因於 Opus 系列在長任務與程式工作的表現;OpenAI 從 27% 升到 31%,時間點對上 7 月的 GPT-5.6 系列(Sol、Terra、Luna)與 9 月的 GPT-6;Google 從 21% 掉到 9%,報告的註解是 Gemini 3 Pro 在 2025 年 11 月站上前沿之後,沒有再跟上兩家的旗艦節奏,API 支出偏向便宜的 Flash 型號。買家同時在往高價模型移動:一年前最多人用的是 Claude Sonnet 4.5 與 GPT-5,現在變成 Opus 5.5 與 GPT-6 Astra,而 GPT-6 家族本身也已經用同一組權重切出不同價格層。
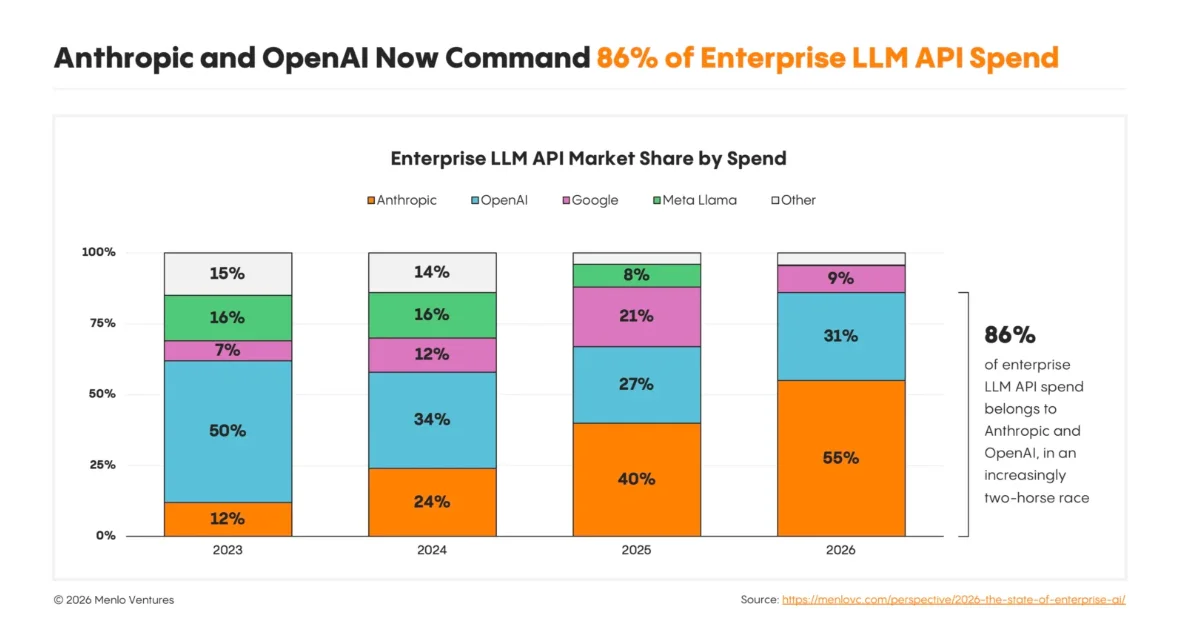
把模型按世代分層看,遷移方向更明確:前沿模型的支出份額從 35% 升到 63%,接近翻倍;token 份額從 18% 升到 42%,超過一倍。報告作者的註解是,在模型選擇上,能力正在擊敗價格,買家寧可為最強模型付溢價。接近前沿但更便宜的模型沒有分到市場。報告點名 xAI Grok 4.7,以及開源的 Kimi K3、DeepSeek V4、GLM-5.3,性能逼近前沿、價格只有幾分之一,合計卻占不到 5% 的 API 支出。開源陣營呈現同樣的背離:token 用量份額從 11% 升到 19%,支出份額反而從 6% 掉到 4%。原因寫在價格裡,開源模型量一年成長 22.5 倍、到每月約 2.9 千兆 token,平均單價卻跌了 3.3 倍、只剩每百萬 0.13 美元,閉源混合單價同期跌 24% 到 0.70 美元。開源支出裡 89% 流向中國模型:Kimi 占 61%、DeepSeek 占 15%、GLM 占 11%、Qwen 占 3%,西方最受歡迎的 Llama 是 7%。開放權重還帶出一條周邊產業:拿開源模型做後訓練(post-training)的開發者從 6% 升到 10%,其中 91% 依賴外部夥伴,一半用 Fireworks、Modal 這類基礎設施商,41% 用專家資料與評測平台,三成找專門客製廠商,因為多數應用公司缺乏自行有效訓練模型的專業能力。
應用市場總額 773 億美元,去年是 190 億,但分布高度不均。程式開發 340 億美元(一年 7.7 倍)與企業聊天機器人 250 億美元(3.0 倍)合計就占了 76%;醫療這個全球規模數一數二的產業,AI 應用支出只有 37 億美元,排第三而且差距遙遠。
報告給的解釋是三個條件:代理要有能行動的環境(連得上程式庫、郵件、文件這些工作發生的地方)、能學習的完整脈絡(意圖、慣例、流程知識都要拿得到)、能驗證的成果(編譯與測試就是現成的驗收機制)。程式開發三項全滿足,聊天機器人近似滿足;條件愈完整的場景長得愈快,客戶成功有文件化的支援劇本與明確的結案標準,一年成長 4.3 倍到 27 億美元。條件難湊齊的場景就慢:人力資源這類需要主觀判斷的工作,一年只成長 2.5 倍、規模 9 億美元,行銷 1.8 倍、12 億美元。產業別的應用(vertical apps)合計 101 億美元、一年 2.9 倍:醫療 37 億美元占其中 37%,臨床工具與門診語音紀錄是主力;法律 18 億美元排第二,Harvey 與 Legora 的產品已經從起草輔助走向承接整段工作流程。程式活動本身的規模也在膨脹,企業程式活動一年成長 5 倍,而 vibe coding 平台 Lovable 單月新增的儲存庫數量(3,200 萬)已經超過 GitHub 全站(2,400 萬)。
陣營之爭也落在這條線上。AI 原生廠商拿走應用層支出的 77%(去年 63%)、基礎設施層的 90%(去年 44%);程式開發 96% 的支出在 AI 原生陣營,其中 Claude Code 與 Codex 兩個實驗室自家產品就合計 240 億美元、占該市場七成。既有軟體廠守住的則是系統紀錄所在的部門:IT 服務管理的 91%(ServiceNow)、資料科學的 88%(Databricks、Snowflake)、人資的 68%(Workday)。報告的總結是,AI 要塞進既有流程時通路取勝,AI 重寫工作本身時能力取勝。
AI 支出暴增,是不是吃掉了軟體預算?報告開場就點名這個疑慮:今年稍早市場出現過一輪 SaaSpocalypse 恐慌,投資人擔心 AI 取代傳統軟體,也有人擔心它啃食人力預算。報告的問卷對增量支出做了分解:55% 的增量支出來自淨新增預算,22% 來自軟體預算,後者裡又有 13 個百分點留在原廠(把 Office 授權換成 Copilot 這類轉換),真正流向 AI 原生廠商的只有 9%,約 126 億美元。報告據此判讀:AI 在擴大軟體市場,只是讓傳統 SaaS 的成長率從 13% 放緩到 11%,對這個 6,000 億美元以上的市場而言約是兩個百分點的逆風,談不上取代。
規模感還可以放在更大的座標上。1,768 億美元的部署支出,已經超過公有雲營收的三成,一年前這個比例是 6%;報告另估計,Anthropic 與 OpenAI 兩家合計貢獻 AWS、Azure、Google Cloud 營收的 25% 以上,其中大部分流向訓練。模型開發的巨額投入,最終要靠企業端不斷把模型用起來才能回收,報告作者認為,代理正是這條回收線上新的驅動力。
判斷這份報告的成色,有四件事要先擺在桌上。問卷母體是美國企業決策者,市場總額是 Menlo 的模型估計,台灣與亞洲市場不在調查範圍,數字適合當參考框架,不宜直接換算成在地的預算配置。Menlo 本身是創投,報告裡 Anthropic、OpenRouter、Fireworks、Modal、Mercor 等多家被點名的廠商,都以星號標注為其投資組合公司。代理流量的證據主要來自 OpenRouter,而該平台的用戶偏向個人開發者與新創,報告自己承認只能當趨勢指標。年化數字會隨季度滾動,分類口徑明年也可能再調整,任何跨年度比較都要回到同一版報告的序列。
還有一個方向性訊號值得留著:報告觀察到近幾週 Anthropic 與 OpenAI 開始對旗艦模型折價,作者預期隨能力成熟,集中度終會緩和。這兩句都是報告作者的立場與預期,可以當作下一次追蹤的檢查點:如果前沿折價持續、開源的支出份額從 4% 開始回升,這份報告裡的集中度敘事就會改寫。作者也點名下一階段的變數:代理接手更長時間跨度的任務、操作電腦、多代理協作,如今已有 32% 的開發者同時部署多個代理,這些方向若成熟,工作量計價的帳單還會再往上頂。
受這份報告影響最直接的是編列企業 AI 預算、評估供應商合約的人;個人訂閱或小團隊的使用者,帳單結構不同,這些集中度數字的直接影響有限,但模型定價的方向會一路傳到消費端方案。對正在編明年預算的團隊,這份報告最有用的地方,是它把「AI 帳單用什麼單位成長」講清楚了。人數停滯不代表費用停滯,工作量才是那個會動的變數;而在 86% 的 API 支出集中在兩家實驗室的市場裡,供應商集中度也該和單價一起進到採購評估表。