TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

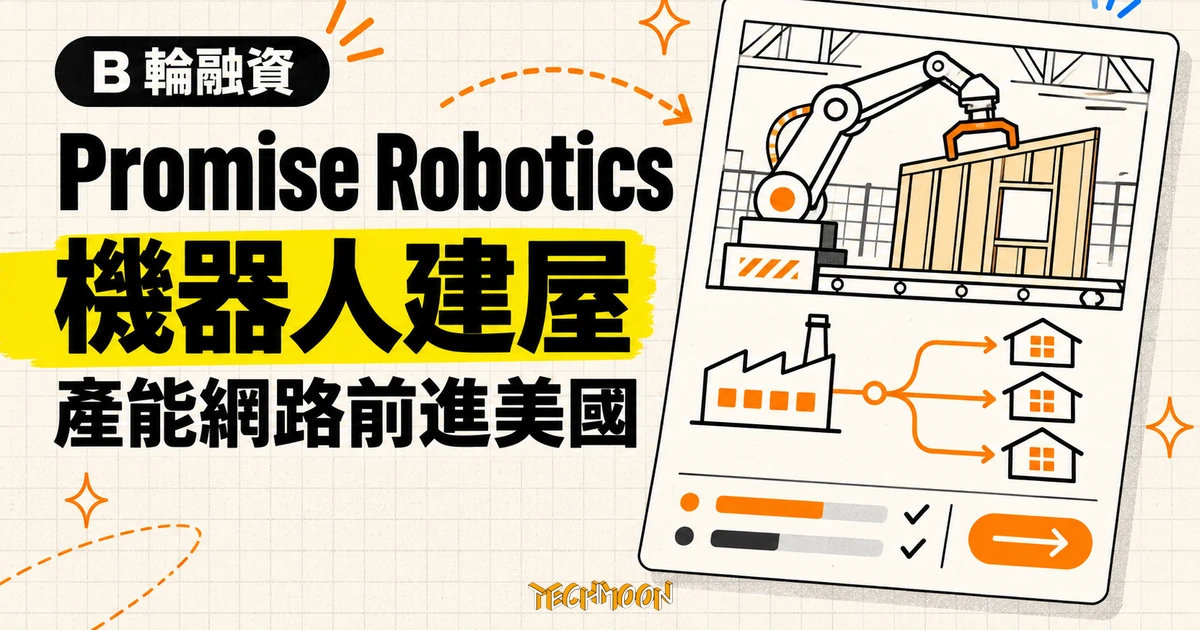
加拿大機器人建屋公司 Promise Robotics 於 11 月 17 日宣布完成 4,000 萬加幣 B 輪融資,White Star Capital 領投,Horizons Ventures、Radical Ventures 與 PSP Investments 參與;公司在卡加利與 Nisku 量產中、合約超過 2,500 戶,2027 年將於鳳凰城開設首座美國工廠,以工廠即服務模式讓建商按產出付費取得自動化產能。
用 AI 摘要這篇文章:
機器人建屋公司 Promise Robotics 在 2026 年 11 月 17 日宣布完成 4,000 萬加幣 B 輪融資,由 White Star Capital 領投,Horizons Ventures、Radical Ventures 與 PSP Investments(加拿大公共部門退休金投資委員會)參與。公司官方給自己的標籤是把實體 AI(Physical AI)帶進住宅營造:讓軟體直接指揮機器在物理世界裡完成生產。這家公司做的事情不難理解:把住宅的設計圖丟進工廠,由 AI 排程、機械手臂製造房屋模組,再送到工地組裝。真正值得停下來看的,是兩個出現在同一週的數字。
第一個數字是 2,500。官方新聞稿寫明,Promise Robotics 目前的合約超過 2,500 個住宅單位,橫跨三個市場,卡加利與 Nisku 兩座工廠已經在量產。第二個數字是 84,202。這是它錨定客戶 D.R. Horton 在 2026 會計年度交給買家的房屋數,出自這家全美最大建商 11 月 18 日向美國證券管理委員會申報的年報。把兩個數字放在一起:這家剛拿到 B 輪的公司,手上全部合約量大約等於錨定客戶單年交屋量的百分之三。資本市場這輪下注的,就是這個百分比的成長速度。
這輪融資的結構,官方新聞稿列出的投資人為:White Star Capital 領投,Horizons Ventures、Radical Ventures、PSP Investments 跟投。對照 2023 年 10 月 31 日的 A 輪官方稿可以發現一個細節:A 輪由 Horizons Ventures 領投,Radical Ventures 與 PSP Investments 當時就已經在投資人名單上。三個既有股東這次全數回頭加碼,官方點名的新面孔只有領投的 White Star Capital。兩輪資金的用途也對得上公司階段的變化:A 輪的官方說法是把機器人工廠平台商業化,B 輪的官方說法是擴張北美生產網路,從驗證模式走向複製模式。
White Star Capital 普通合夥人 Sanjay Zimmermann 在新聞稿裡把投資邏輯說得相當直白:住宅營造是個巨大產業,需要新的方式追上需求,Promise 把自動化產能當成服務來賣,而且「隨著規模擴大,這個生產網路會越來越有價值、越來越難複製」。執行長 Ramtin Attar 的說法則把商業模式一句話講完:「住宅營造無法只靠工班人力擴張,建商也不該為了成長被迫變成製造商。我們在建的是這個產業賴以擴張的生產基礎設施,一個每幫忙蓋一棟房子就變得更好的智慧工廠網路。」
資金用途官方寫的是擴張北美的生產網路。加拿大媒體 BetaKit 引述《環球郵報》報導,公司計畫把員工從 85 人擴編到 100 人以上;這個數字出自二手轉述,官方新聞稿並沒有寫。估值、美元計價金額、投資人個別出資額,官方一概未揭露。
| 時間 | 事件 | 金額或規模 |
|---|---|---|
| 2022 年 1 月 | 與工業機器人大廠 KUKA 簽策略合作 | 金額未揭露 |
| 2023 年 10 月 | A 輪,Horizons Ventures 領投 | 1,500 萬美元,當時累計募資 2,500 萬美元 |
| 2025 年 10 月 | 卡加利工廠全規模生產 | 廠房 60,000 平方英尺 |
| 2026 年 10 月 13 日 | 與 D.R. Horton 簽多年期商業協議 | FaaS 平台支援 1,250 戶以上 |
| 2026 年 11 月 17 日 | B 輪,White Star Capital 領投 | 4,000 萬加幣 |
| 2027 年(官方時程) | 鳳凰城首座美國工廠開始製造 | 產能未揭露 |
Promise Robotics 賣的東西有個正式名稱:工廠即服務(Factory-as-a-Service,FaaS)。官方新聞稿對這個模式的定義只有一句核心:「建商按產出付費,而不是為了工廠付費。」實際流程是四段:拿建商現成的房屋設計,轉譯成生產計畫與機器人指令,在工廠裡由機械手臂完成結構元件的精密製造,最後送到工地現場安裝。建商全程不必自己研發機器人、不必蓋廠房、不必養自動化團隊,等於把製造這一段整個外包。
官方對市場瓶頸的描述值得原樣理解:建商承受著擴大生產的壓力,但只靠傳統工法擴張,同時被技術工人供給與「產能要一個市場一個市場慢慢疊加」的複雜度限制住。這段話出自 B 輪新聞稿,把 FaaS 的賣點講得很清楚:瓶頸在產能建置本身,所以把產能變成服務來賣。
走進工廠裡看,這套系統其實是四層疊起來的。官方平台頁的說法是:最底層把建商的真實設計圖轉成可製造的生產資料,套用營造與製造邏輯產出元件模型、估算與排程;往上一層讓排程、物料、人力與設備共用同一份數位生產狀態,雲端基礎設施同步多個廠區;再往上是把生產需求翻譯成機器人任務與動作計畫,多台機械手臂協同作業前先在模擬環境驗證;最上層用視覺、感測與觸覺回饋核對材料、定位元件、修正實體偏差。官方對這套東西的差異化主張也值得記下:傳統自動化依賴高度重複的工作,住宅偏偏是充滿變異的產品,平台的賣點是吃得下持續變動的設計、材料與公差,不必把建商的房子簡化成制式規格來遷就機器。
還有一個容易被「實體 AI」這個詞蓋掉的工程事實:機械手臂硬體來自 KUKA 這類工業機器人大廠,官方文件並未提及任何自製手臂。公司 2022 年 1 月就與 KUKA 簽下策略合作,當時官方稿的自我介紹還是「工業機器人技術新創」,硬體用大廠的、價值落在編排與 AI 軟體層。這也解釋了為什麼平台頁把大量篇幅放在設計轉譯、排程協調與多機協同,幾乎不談手臂本體:差異化確實不在機械,在軟體把變異化為可執行計畫的能力。
這個定位其實經過一次調整。2023 年的 A 輪新聞稿裡,公司自稱是第一家提供「交鑰匙建屋生產工廠」的公司,賣的是整套工廠方案;2026 年的官方自述已經換成「住宅營造賴以擴張的生產基礎設施」,強調的是產能網路與按產出計費。從賣工廠到賣產能,一字之差,商業模式從一次性設備生意變成經常性服務收入,這也是 White Star Capital 願意領投的敘事基礎。
同樣把機器人當服務賣的邏輯,近一年在其他場景也出現過。Formic 以服務形式供應產線機器人,累積生產時數超過 75 萬小時;Bedrock Robotics 則用大額 C 輪把無人挖土機推進美國多州工地。差別在於住宅的單價與法規密度都更高,Promise 選擇的切入點是把整段生產流程吃下來,而不只出租設備。
這輪融資的直接背景,是一個月前那份更大的新聞:10 月 13 日,Promise Robotics 與 D.R. Horton 簽下多年期商業協議,後者成為第一個採用 FaaS 平台的美國大型建商,初期支援 1,250 戶以上的生產。D.R. Horton 資深副總裁 Brad Conlon 當時的說法很小心:「我們持續聚焦縮短工期、提高產能,讓營運更一致、更可預測,這個整合平台給了我們支持這些目標的新能力。」
把客戶名單攤開看,這家公司鎖定的都是量體最大的那一級。除了 D.R. Horton,較早的一筆是 2025 年 9 月與 Mattamy Homes 亞伯達部門的多年合作,對方是北美最大家族經營的建商;官方稿當時用的說法是把「一鍵式」住宅製造帶進亞伯達。這種等級的業者在既有量體上找擴產方法,FaaS 的驗收標準因此是產能與工期,不是展示用的機器人影片。官方網站頁尾列出的營運據點則是多倫多、卡加利與艾德蒙頓三地。
D.R. Horton 值得多看一眼,因為它定義了這樁合作的規模座標。這家總部在德州的公司自 2002 年起每年都是全美成交量最大的建商,48 年來累計交屋超過 130 萬戶,營運範圍涵蓋 38 個州的 128 個市場,2026 會計年度的房屋銷售營收是 306 億美元。1,250 戶的初期合約放在這個基數上,是標準的試單規模。它 11 月 18 日申報的年報把風險因子寫得很具體:合格分包商與技術工人短缺是明列的營運風險,還特別點名移民法規與執法的變動會讓缺工惡化。Promise Robotics 的 FaaS 正是衝著這個瓶頸設計的:不要求建商自己擴廠,把產能當成可以採購的東西。需求端的故事也夠大:依 BetaKit 的整理,加拿大政府承諾朝每年新建 50 萬戶的目標推進,研究機構 Canadian Housing Research Network 估計目前的實際建設速率只有約 20 萬戶。
美國這一步的實體落在亞利桑那州鳳凰城。10 月的官方稿寫明新廠預計 2027 年年初開始製造,11 月的 B 輪稿再確認 2027 年啟用。對一家在加拿大已經有兩座量產工廠的公司來說,鳳凰城廠是美國市場的落點,也是檢驗這個模式能不能跨市場複製的測試點。近期另一則產能新聞可以對照著看:輝達用多年期契約與預付款直接鎖定台灣供應鏈產能,邏輯同樣是把產能當成採購標的,差別在於輝達買的是零組件,D.R. Horton 買的是整段房屋製造流程。
報導這輪融資的英文媒體出現過兩種美元數字:美國住宅媒體 HousingWire 寫 2,500 萬美元,Dealroom 寫 2,800 萬美元。官方新聞稿從頭到尾只以加幣計價,沒有提供美元數字,兩個換算值都出自各媒體自行估算,數字不一。官方唯一的金額口徑,就是 4,000 萬加幣。
同樣未揭露的還有:這輪的投後估值、D.R. Horton 合約的財務條款與年限、2,500 個合約單位在「三個市場」的分布名單,以及鳳凰城廠的設計產能。FaaS 的計價方式也停留在原則層:「按產出付費」的實際單位是每戶、每平方英尺還是每批元件,計費單價落在哪個區間,官方都沒有公開,外部暫時無法估算這個模式對建商的實際成本意義。另外要注意合約單位與實際交屋是兩件事,2,500 戶是合約量,不是已交付量,官方稿也只寫了 under contract。
公司自述「過去六年採取有紀律的資本效率成長」,六年對應的成立時間約是 2020 年。這類自我描述照官方稿原文理解即可,真正的驗收標準還是之後的工廠數量與合約增量。募資總規模也一樣要小心口徑:A 輪官方稿寫的「累計 2,500 萬美元」是 2023 年的美元數字,這輪是 4,000 萬加幣,兩者從未出現在同一份官方文件裡,直接相加沒有意義。
這則新聞的後續檢驗點相當清楚。時程上看 2027 年年初:鳳凰城廠能不能如期開始製造,是 FaaS 模式跨出加拿大的硬指標。數字上看合約單位數:官方目前給的是 2,500 多戶、三個市場,下一次公布如果市場數或單位數沒有明顯增加,代表美國擴張還在暖機。客戶面則看 D.R. Horton 的動向:1,250 戶是初期規模,這家全美最大建商是否加碼,會是這個模式說服力的最直接證據。
對台灣讀者來說,這樁融資的參考價值在於模式的移轉性。台灣的預鑄工法與鋼構代工有既有基礎,缺的是把設計到機器人生產這段流程做成可計費服務的整合者,以及願意以多年期合約採購這種服務的大型建商。Promise 這個案例同時給了兩端的樣板:技術端怎麼把 KUKA 硬體加上自家軟體包成產品,採購端怎麼用 1,250 戶的初期規模低風險試單。4,000 萬加幣買不到答案,但買到了一個值得盯著看的對照組。