TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

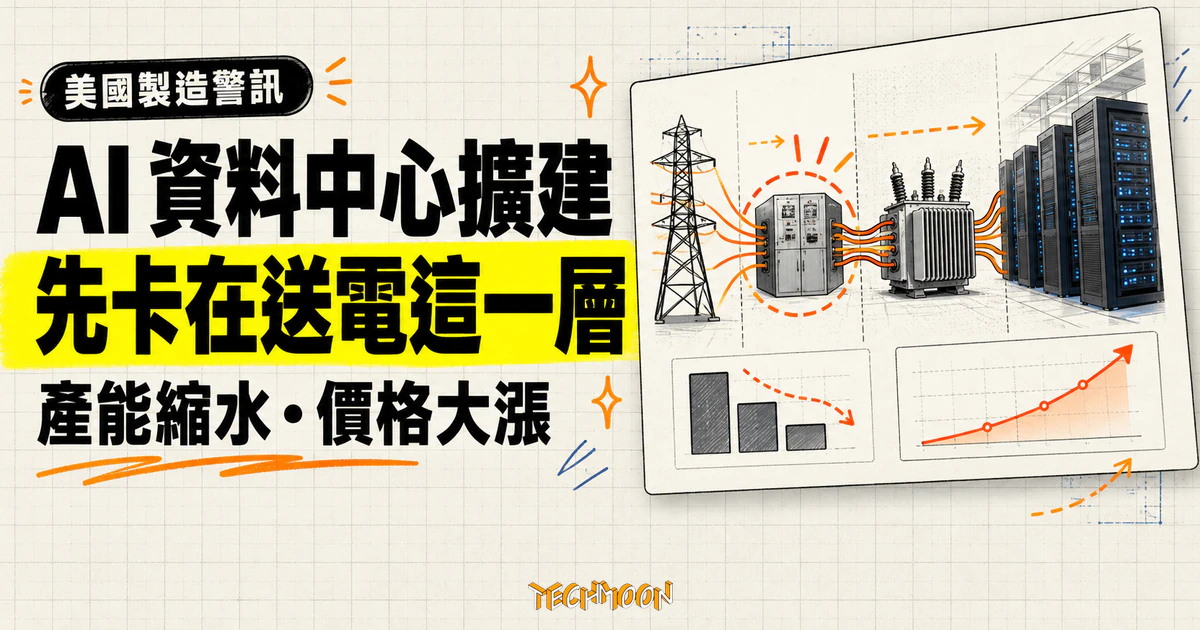
a16z 圖表週刊以 2019 年 12 月為基準檢視美國 AI 擴建四類關鍵製造業,電腦、通訊設備、半導體產能都在增加,唯獨電力設備產能縮 9%、價格漲 69%,缺口由進口補上。本文回到 FRED 與 BLS 原始序列核對圖表數字,拆解變壓器與開關設備為什麼成為資料中心擴建最硬的瓶頸。
用 AI 摘要這篇文章:
創投 a16z 在 2026 年 10 月 23 日的圖表週刊《Charts of the Week: Attention is All You Need》裡,用一張圖把 AI 擴建的美國製造端攤開:以 2019 年 12 月為基準、取到 2026 年第三季的季度平均,四類 AI 資本支出的關鍵製造業裡,通訊設備產能增加 110%、半導體增加 77%、電腦與周邊增加 16%,唯獨電力設備減少 9%。隔天 10 月 24 日,a16z 官方 X 帳號從整份刊物裡單獨挑出這張圖發文,一天累積四百多個讚,第一句寫得直白:電力是 AI 建設最大的瓶頸之一,而美國製造電力設備的產能正在萎縮。
更反常的是價格那一條線。同期電力設備的生產者價格上漲 69%,是四類裡漲最多的;但產能不增反減,國內產量減少 7%,工廠只是把利用率拉高 13%。價格訊號喊了將近七年,供給的屋頂反而變矮。
這篇文章把圖上的關鍵數字,回到 FRED(聖路易聯邦準備銀行經濟資料庫)與 BLS(美國勞工統計局)的原始序列重算核對過,全部對得上。以下拆解這組數字量的是什麼、沒量到什麼,以及對追蹤 AI 擴建新聞的讀者代表什麼。
先把口徑講清楚,因為這是最容易誤讀的地方。圖表量的是電力設備製造業的工廠產能,在美國官方產業分類裡對應 NAICS 3353(Electrical Equipment Manufacturing),產能與利用率指標用的是上一層的 NAICS 335(電氣設備與家電類);同張圖的其他三類則分別對應 3341 電腦與周邊、3342 通訊設備、3344 半導體。講白話,這是在量美國工廠一個月最多能生產多少套開關設備(switchgear)與配電產品,不是電廠的發電量,也不是全美電力供給。a16z 在原文點名的正是電網升級需要的開關設備等環節,也就是電從電網走進資料中心機房之前,必須先買到、裝好的那一層。
這些序列都是指數形式,把基準期的值固定在 100,之後的數字表達相對變化,不涉及台數或噸數這種實體單位。a16z 取的是季度平均,也就是把 7、8、9 三個月的值平均後再與基準期比,這種取法可以壓掉單月的雜訊,代價是反轉訊號會晚一季出現。看懂這一點,之後自己上 FRED 更新數字時才知道自己在看什麼。
產能、利用率、產量是三個不同的指標,這張圖四條線都畫了。產能是工廠理論上最多能生產多少;利用率是實際動用了其中多少比例;產量是最終真的做出多少。電力設備的組合因此特別刺眼:產能減 9%,屋頂變矮;利用率增加 13%,屋頂底下開得更滿;產量仍減 7%,開到滿也補不回屋頂的高度。價格上漲 69%,就是需求擠在變矮的屋頂下面的結果。
| 設備類別 | 產能 | 國內產量 | 生產者價格 | 利用率 |
|---|---|---|---|---|
| 通訊設備 | +110% | +87% | +19% | −11% |
| 半導體 | +77% | +76% | +34% | 約 0% |
| 電腦與周邊 | +16% | +46% | +33% | +26% |
| 電力設備 | −9% | −7% | +69% | +13% |
期間與基準同前:2019 年 12 月等於 100,比較到 2026 年第三季的季度平均,來源為 FRED 的 G.17 工業生產與產能統計,加上 BLS 的生產者價格指數,由 a16z 整理成圖。
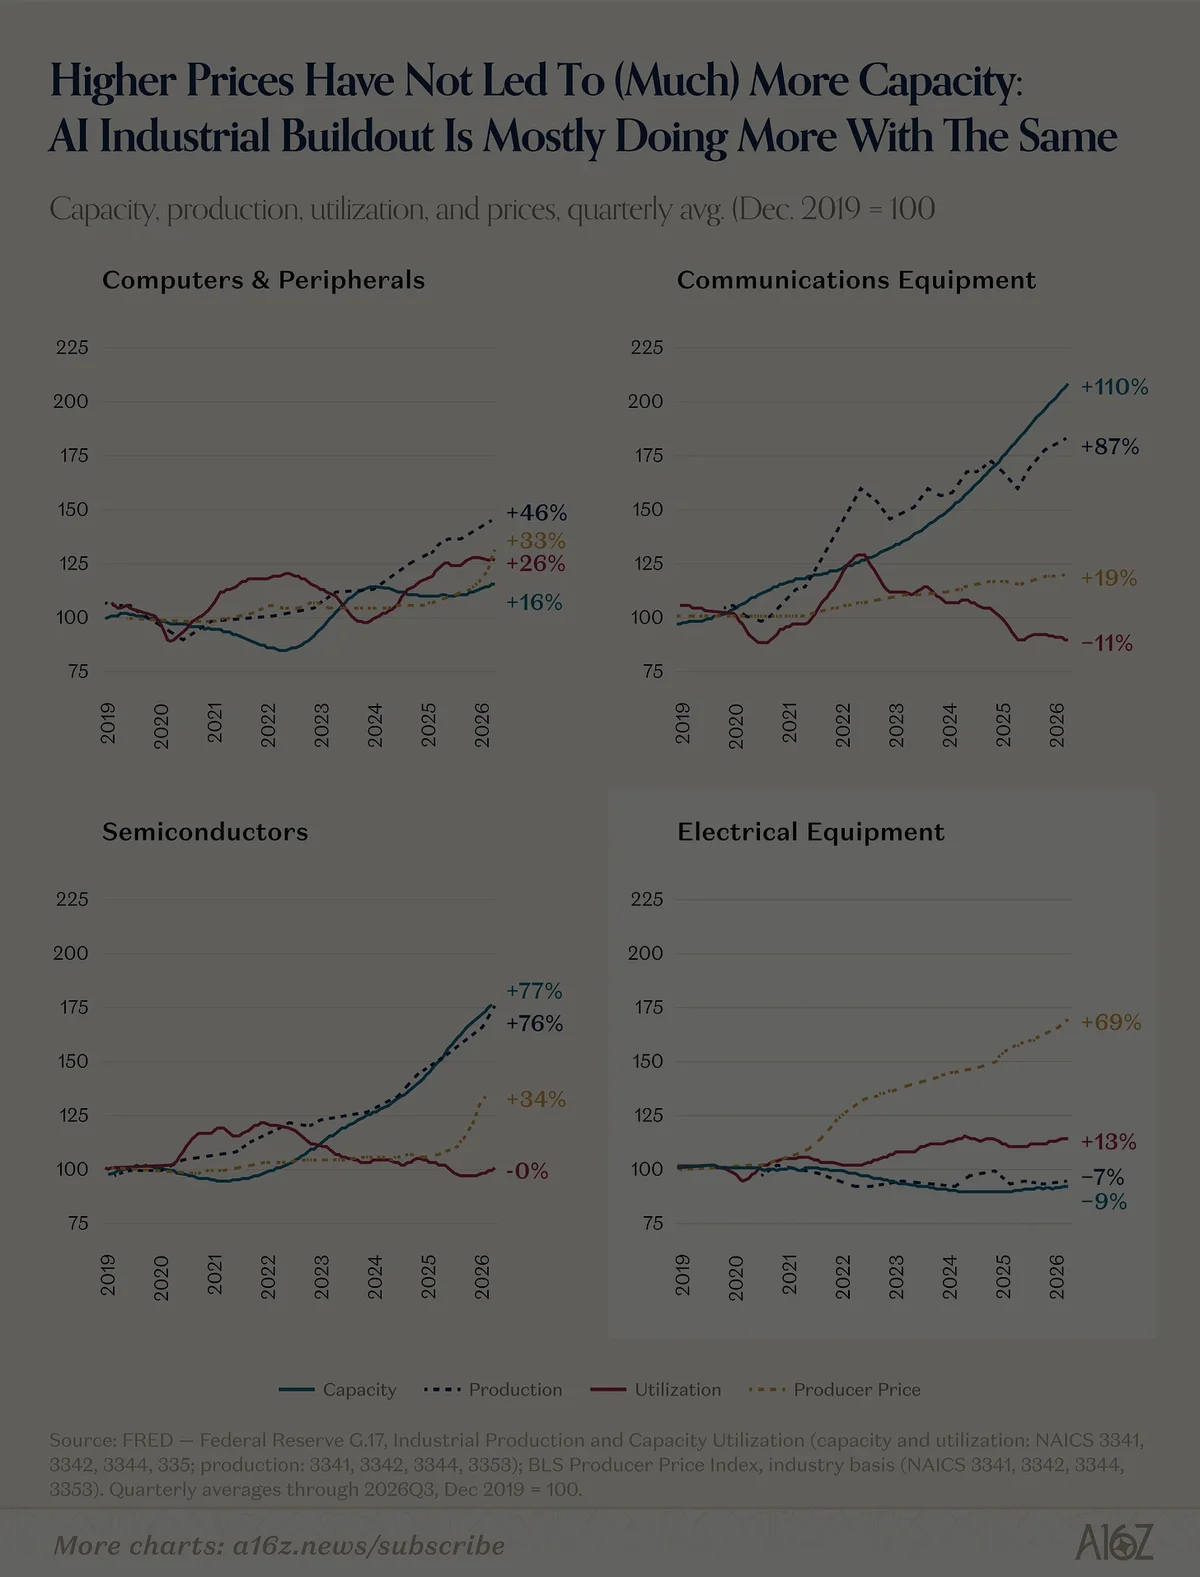
四類設備說了同一個故事的三種版本。通訊設備是最健康的版本:產能擴了一倍多,代價是利用率掉 11%,產量大增 87%,價格只漲 19%。半導體是蓋新廠的版本:產能增加 77%,利用率幾乎不動,產量增幅 76% 全部來自新產能。電腦與周邊是擠既有產能的版本:產能只增加 16%,靠利用率拉高 26% 把產量推上 46%。電力設備則完全站到另一邊:四類裡唯一產能萎縮、唯一產量負成長,同時價格漲幅逼近七成。
換句話說,伺服器、網路交換器、晶片這三類,美國製造端多多少少都對需求潮做出了擴張回應;把電送進機房的那一層,供給能力反而比 2019 年底還小。對照 Pichai 在專訪裡說雲端把算力優先留給前沿模型的脈絡,帳面上的算力擴張能不能如期變成可用的服務,供電設備這層成了新的檢查點。這組數字影響的讀者很明確:在看雲端容量合約、在看資料中心投資新聞、在評估供應鏈基本面的人,多了一個可核對的公開指標;在 ChatGPT 或其他服務上刷卡付費的一般使用者,則不需要為此做任何事,短期內它不會反映成服務斷線,只會慢慢反映成擴建時程與定價。
圖是別人畫的,數字可以自己算。把電力設備子圖的四個值,抓 FRED 與 BLS 的原始序列照圖註口徑重算一次(2019 年 12 月為基準,2026 年 7 到 9 月平均代表第三季):
| 指標 | a16z 圖表值 | 原始序列重算 | 序列 |
|---|---|---|---|
| 產能 | −9% | −9.2% | FRED CAPG335S |
| 國內產量 | −7% | −6.4% | FRED IPG3353S |
| 利用率 | +13% | +12.1% | FRED CAPUTLG335S |
| 生產者價格 | +69% | +69.3% | FRED PCU3353133531(BLS PPI) |
四個數字全部對上,差距都在 1 個百分點內,利用率與產量的小差異來自月平均與季度平均的取法。價格那條對得最準:電力設備製造業的生產者價格指數從 2019 年 12 月的 150.0 漲到 2026 年第三季平均的 253.9,漲幅 69.3%。其他三類的產能我也用同一組序列驗過:電腦與周邊增加 16.0%、通訊設備 108.1%、半導體 76.8%,與圖上標示的 16%、110%、77% 相符,通訊設備不到兩個百分點的差距來自資料修訂與取法細節。
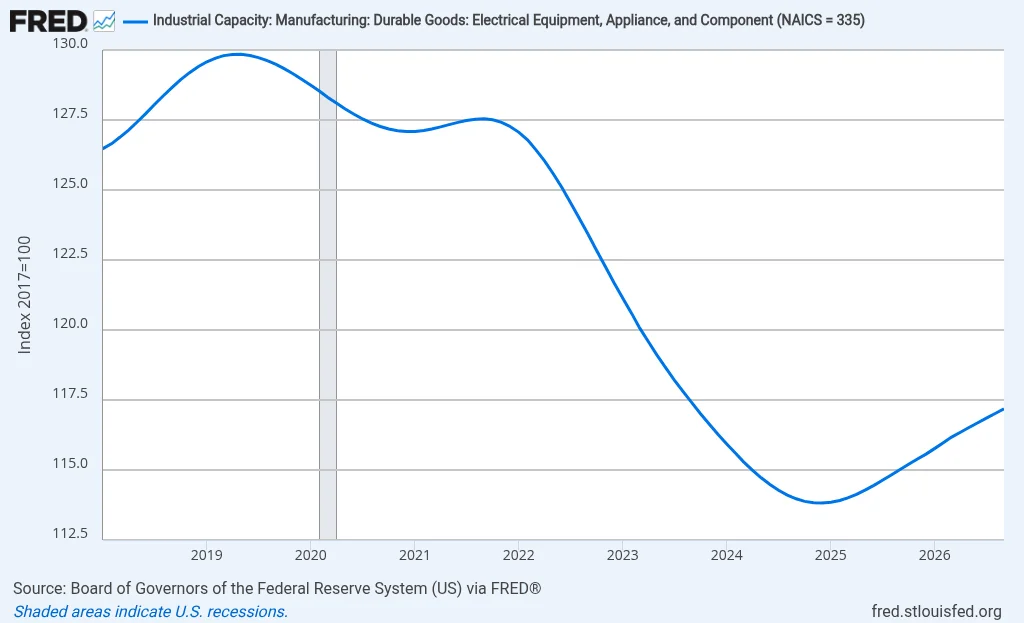
有兩個細節值得放進雷達。產能與利用率用 NAICS 335(電氣設備與家電),產量與價格用 NAICS 3353(電力設備製造),上層口徑把家電類也算進來,所以產能縮 9% 嚴格說是整個電氣設備與家電大類的產能萎縮;但產量與價格兩條(都用 3353)同時呈現負成長與大漲,方向一致,瓶頸定位不會因為口徑而翻盤。a16z 把這兩層口徑並列在圖註裡,算是誠實的作法。另外,生產者價格指數量的是工廠出廠收到的價格,不含運輸與安裝;資料中心買變電設備最終付出的成本,漲幅只會比 69% 這個數字更陡。外界常把變壓器交期以年計當成常識,這份圖表本身沒有提供任何交期資料,本文也不引用無法核對的交期傳聞。
國內產量補不上,需求去哪了?同一節的另一張圖給出答案:進口。按美國普查局 FT900 進口統計(依最終用途代碼分類,電力設備掛在 electric apparatus 這個代碼下),a16z 再用 BLS 進口物價指數把漲價剝掉,得出實質進口的變化,也就是真正多買了多少量、而不是多付了多少錢。2019 到 2026 年間,電腦實質進口增加 366%、通訊設備 175%、半導體 131%,電網與電力設備增加 69%。四類的進口增幅全部遠高於國內產量增幅,差距最小的半導體也有 131% 對 76%,最極端的電腦是 366% 對 46%,電力設備則是國內減 7%、國外買 69%,方向完全相反的組合。美國 AI 擴建的設備帳單,越來越多付給海外工廠;至於哪些國家補上這個缺口,圖表沒有拆,台灣供應鏈吃到的份額有多少,這份資料回答不了。
人力那一面也是同一個形狀。按 ADP 資料,電力設備、家電與零組件類的每週工時年增 3.8%,BLS 的僱用人數年增 4.0%;整體製造業的模式是工時增幅普遍高於人數增幅,最極端的組合出現在非金屬礦物製品業,工時增加 4.7%、人數只增加 0.4%,幾乎全靠加班。a16z 讀成缺工訊號:跳槽者的薪資成長約 10%,全製造業平均約 5.5%,跳槽溢價接近 5 個百分點,是典型的人力爭搶。原文那句總結很直白:加速算力革命的瓶頸之一,竟然是缺人來做這些工作。
價格漲 69%,教科書的預期是供給跟上,實際卻是產能縮減。a16z 在原文把供給調整拆成兩個槓桿:蓋更多產能,或者把既有工廠開得更滿,也可以兩者混搭。蓋產能要建廠房、等設備、請人,回收以年計;拉利用率只需要排加班與增加班次,幾週就見效。風險偏好低的廠商在看不清需求週期時,傾向選後者,而 AI 需求潮能持續多久,對設備廠來說正是最難估的一題。對這個反常現象,a16z 給了兩個可能解釋:擴產的成本與風險高到壓過這波需求潮,或者美國廠商自認打不贏海外競爭者。這兩句在原文裡都帶著保留措辭,屬於作者假說,資料本身沒有回答哪一個對。它把這波建設稱為鐵路時代以來最大的建設潮,同樣是作者修辭。對想引用這份圖表的人,正確的姿勢是把數字當事實、把原因層標成待解。
對台灣讀者來說,這份圖表的價值在於換一組眼睛看 AI 擴建新聞。看到某雲端巨頭投資幾百億美元蓋資料中心的標題時,可以多問一句:把電送進機房那層的供給跟上了嗎?OpenGridWorks 把電廠與資料中心畫進同一張電網地圖,看的正是同一個交會點。同一份圖表週刊的另一節還顯示,GPU 租金指數到 10 月中旬仍明顯高於年初,連 H100、A100 這些上個世代的卡都沒有跌回去;算力端與供電端同時偏緊,擴建時程的變數比 GPU 出貨量一個數字能表達的多。a16z 這個圖表單元過去也出現過 NBER 的 App 出貨研究,把它當成固定追蹤的訊號源是合理的。
追蹤 AI 擴建進度的人,可以把三個免費指標加進觀察清單:FRED 上的電氣設備產能序列(CAPG335S,每月中旬隨 G.17 工業生產報告更新)、BLS 的電力設備製造業生產者價格指數(PCU3353133531),以及普查局 FT900 的電力設備進口額。前兩者在 FRED 網站輸入序列代碼就能看到整條歷史線,不需要註冊。產能指數何時止跌回升,是判斷美國本土供給鏈有沒有開始擴張的最直接訊號;利用率若在產能不變下繼續攀高,代表瓶頸還在收緊;進口額若持續放大而國內產量不動,代表缺口繼續往外移。
這份資料的邊界也要列清楚。它只涵蓋美國製造業資料,沒有台灣的設備交期,沒有專案層級的延後證據,也沒有拆進口來源國;它量的是設備製造產能,不能拿來推論美國發電量或全美電力供需;產能為何不擴的原因層,a16z 給的兩個假說都未經證實。資料期間到 2026 年第三季,FRED 的 G.17 每月更新,11 月中旬發布 10 月資料時,圖上的值就可能小幅移動;本文數字以 2026 年第三季為止,屆時值得回查一次。