TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

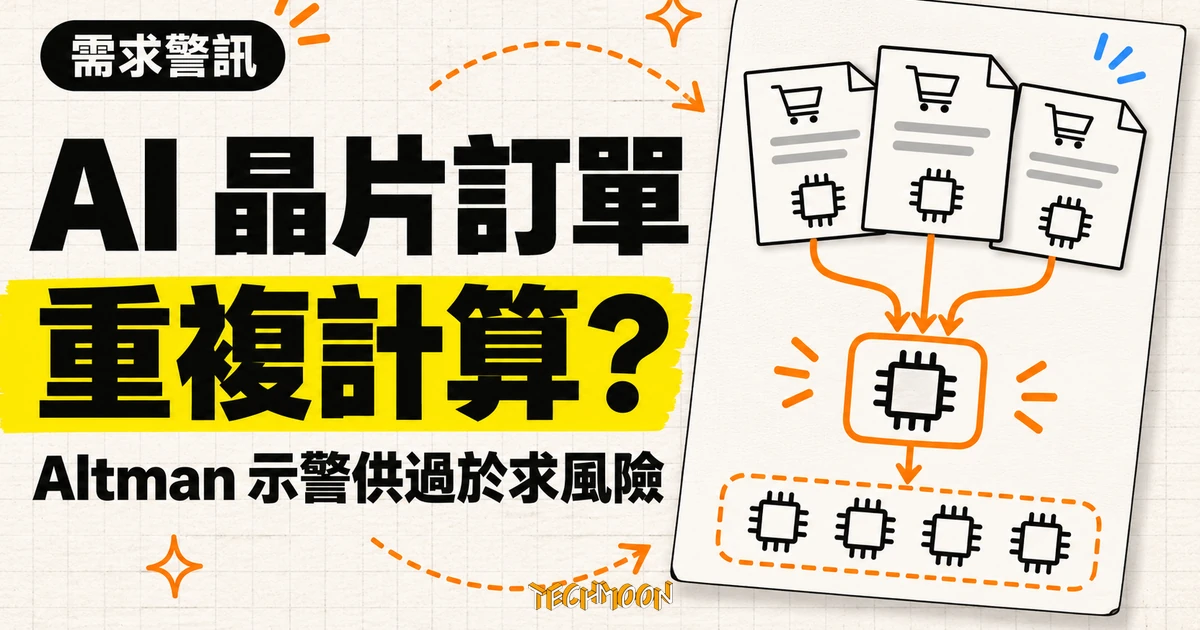
OpenAI 執行長 Sam Altman 在 Semafor 論壇公開說明 AI 晶片供應鏈的重複計算問題:多家新興晶片商都把 OpenAI 與 Anthropic 的採購當成擴產前提。本文對照 Anthropic S-1 風險因子、輝達 12GW 承諾與 2,790 億美元供應承諾、美光 75% 已承諾出貨等官方文件,拆解長期算力短缺與短期供過於求為何同時成立。
用 AI 摘要這篇文章:
全球算力胃口最大的買家,親口把供應鏈最不想聽的算術攤開了。美西時間 2026 年 11 月 16 日(週一),OpenAI 執行長 Sam Altman 在 Semafor 於加州 Menlo Park 舉辦的「Silicon Valley & The World」論壇上接受將近半小時專訪,談到 AI 晶片供應時說:現在有一大群人在做晶片,其中很多人認為他們的大部分產量會賣給「我們和 Anthropic 還有其他人」,但買方的需求與資料中心容量是有限的,這些做晶片的人全都對著矽供應鏈講同一個假設,以為我們會買下他們所有的晶片。他接著補了關鍵的半句:需求與資料中心建設本身是穩固的,只是「我們不可能、也不需要向每一家晶片供應商買下全部供應」。
這段話在幾小時內傳遍科技媒體,轉傳過程常把它壓縮成「Altman 警告 AI 晶片供過於求」。但把他的原話、前後的公開文件與時間線放在一起看,這場談話真正值得留下的東西更具體:供應鏈上的多家廠商,正在重複計算同一份未來算力需求,而這個風險不只出在他的口中,買方的招股書、賣方的財報與記憶體廠的法人說明會,早就各自把它寫成了白紙黑字。
先還原現場。這場論壇是 Semafor 新創的年度科技聚會,與會者包括科技主管、投資人與政策官員,Altman 的專訪排在週一,由 Semafor 記者 Reed Albergotti 主持,Semafor 官方頻道當天就把近 29 分鐘的完整影片上架。談話的背景並不平靜:輝達執行長黃仁勳上週閃電辭任、一度傳出回任之說,AI 類股近月明顯回檔,24/7 Wall St 在 11 月 17 日的報導中給出的數字是輝達單月下跌 28.88%。同場有人問起黃仁勳,Altman 的回應是「個人強烈同理」,並說黃仁勳「一直是我心目中的英雄,英雄有缺點」,但拒絕回答黃仁勳是否應該回任。
晶片供應的談話就落在這個氛圍裡。把已刊出的逐字引文整理起來,他的論點從歷史對比開始:過去這個產業基本上只有一家晶片供應商,供應鏈在數晶圓的時候,問一家像 OpenAI 這樣的公司就能得到需求方向。現在的局面變了,很多人在做晶片,其中很多人認為大部分產量會賣給 OpenAI、Anthropic 與其他幾家,但「我們有一定限度的需求、資料中心與其他一切」,於是很多人同時對著矽供應鏈講話,每一家都假設我們會買光他們的晶片。收在結論的那半句最關鍵:需求與資料中心建設是穩固的,問題出在時間軸,我們不可能也不需要向每一家晶片供應商買下全部供應。
換句話說,他沒有說 AI 需求要熄火,也沒有說 OpenAI 要縮手。他說的是訂單簿的算術出了問題:把每一家新興晶片商的假設加總起來,分母是同兩三個名字,而那兩三個名字的採購預算再大,也大不過自己的資產負債表。
這不是他第一次講,卻是第一次公開講。根據韓國媒體報導,10 月 31 日 Altman 曾與約 50 位三星集團總經理級高層會面,當時他就以「重複計算」(double counted)形容 AI 需求的帳,並提醒記憶體需求短期內可能波動。那是一場閉門會議,內容只有轉述;兩週多之後,他選擇在攝影機前把同樣的邏輯說給整個產業聽。
把「重複計算」翻成白話,其實是一個很樸素的機制。
在只有一家主要晶片供應商的年代,供應鏈的預測方法很單純:問買家。晶圓廠數產能、記憶體廠排產線,去問 OpenAI 這種等級的客戶「你們接下來要多少」,得到的答案就是可靠的風向。這套方法的前提,是需求只算一次。
現在的前提壞了。市面上同時出現多家新興晶片設計商、多種客製化加速器方案,而它們的商業計畫書面對的是同一小群潛在大買家:OpenAI、Anthropic,加上幾家雲端巨頭。每一家新創在向創投與晶圓廠要資金、要產能配額時,都會假設自己能吃下這群買家的一塊;問題是這群買家的總採購量有上限,而且相當大的部分早已用長約綁給了既有的供應商。當十家公司的模型都把同一份需求當分母,加總出來的「產業需求」就會系統性高於任何可能發生的現實。
後果就是 Altman 描述的時間軸錯配:長期而言算力需求依然強勁,但短期內,當多條新產線同時開出、而邊際買家沒有那麼多個,庫存與產能利用率就會先經歷一段難看的修正。這與「AI 需求見頂」是兩件事,甚至可以同時為真。
如果這只是一位執行長的現場看法,它頂多是一則引語新聞。讓這場談話有分量的是:買賣雙方與上游記憶體端,都已經在必須對外負責的文件裡,各自寫下了同一個結構風險的某一面。
| 文件 | 誰揭露的 | 關鍵內容(原文中譯) | 對照出的那一面 |
|---|---|---|---|
| Anthropic S-1 招股書(2026-10-26 提出,其後三次修訂) | 買方 | 若實際算力需求與預測有重大差異,「我們可能無法取得足夠算力滿足需求,也可能承諾了閒置的超額算力」;運算市場要求提前數月至數年做約束性財務承諾 | 買方自己承認會買過頭 |
| 輝達 FY2027 第二季法人說明會逐字稿(2026-08-26) | 賣方 | OpenAI 既有與規劃中的承諾「約當 12GW 的輝達算力,一直到 2030 年」;對另一家前沿實驗室提供近 2GW 的信用增強;「有些人會稱之為循環融資,我們的看法不同」 | 賣方把買家寫進自己的營收結構 |
| 輝達 10-Q 季報(截至 2026-07-26) | 賣方上游 | 供應與產能承諾從上季的 1,190 億美元增至 2,790 億美元 | 供應端也在提前綁死產能 |
| 美光 FY2026 第四季法人說明會(2026-09-30) | 記憶體端 | 「2027 年產出已承諾超過 75%,今天與客戶的多數討論已經圍繞 2028 年」;產業供需環境「非常健康」 | 上游用長約鎖產能,且不認為有過剩 |
這四行字放在一起看,結構就浮出來了。Anthropic 在遞交 S-1 申請上市時,把「承諾了用不到的超額算力」寫成正式風險因子,理由是晶片製造商、雲端服務商與資料中心開發商都要求預先承諾才願意分配產能,所以買方必須在實際部署前就把資本押下去,而且事後調整空間有限。輝達則在 8 月的法人說明會上,親口說出 OpenAI 到 2030 年的承諾約當 12GW,還替另一家前沿實驗室做近 2GW 的信用增強,並主動辯護「有些人會稱之為循環融資,我們的看法不同」。同一場電話會議裡,輝達估計這些由其資產負債表支持的實驗室,明年將貢獻大約四分之一的業務。
諷刺的是對稱性。Altman 警告供應鏈不要把少數買家的需求重複計算;而買家自己在招股書裡承認的風險,恰恰是承諾太多算力用不完。買怕落後、不買怕閒置,這個兩難是運算市場的結構,不是任何一方的判斷失誤。輝達的辯護也建立在同一個結構上:它說自己的平台可重新部署給其他客戶、風險有限,等於承認產能的最終去化需要「其他客戶」存在。
上游端的證據則更硬。美光執行長 Sanjay Mehrotra 在 9 月底的說明會上說,2027 年產出已承諾超過 75%,客戶討論已經圍繞 2028 年打轉;SK 海力士第三季財報揭露的長期協議同樣先鎖走一半以上產能。記憶體廠看到的訂單能見度是真實的,它們的「供需健康」宣言也是真誠的,但這些承諾單的源頭,正是 Altman 口中那些可能算了不止一次的需求。買方說重複計算、記憶體廠說供需健康,兩句話並不矛盾,它們只是站在訂單簿的兩端。
一場公開談話的時機,往往比內容本身透露更多。Altman 把話說白的這一週,正好卡在三個節點上。
最近的節點是 Anthropic 的上市定價。Semafor 在 11 月 17 日的報導中寫到,即使 Anthropic 本週就要率先掛牌,Altman 也不擔心資金面;Anthropic 的 S-1/A 修訂申報更顯示,上市同步規劃一筆 260 億美元的私募配售,認購方包括輝達、美光、微軟與 TSMC Partners,每股價格就定在上市價。當投資人本週翻開那份招股書,「超額算力閒置」就印在風險因子裡;最大競爭對手的執行長在定價前幾天公開談供給錯配,等於替這份文件做了一次免費的市場教育。
另一個節點是輝達的下一場財報,那將是黃仁勳卸任後的第一場。24/7 Wall St 點出的觀察項目很具體:輝達是否點名超微、美光與 Coherent 都提到的那幾家領先實驗室。需求集中度頭一次同時成為買方與賣方都要向投資人交代的風險。
更遠的節點是資金面。同一場專訪裡有人問 Altman,AI 建設的資本與債務壓力會不會成問題,他的回應是不擔心,「投資人需求一直遠多於供給」。這句話與聯準會理事 Barr 先前在金融穩定報告中攤開的表外承諾、以及黃仁勳過去把GPU 殘值當抵押品的融資邏輯,構成同一個問題的三種視角:錢暫時不是瓶頸,但整條鏈的償付能力都押在「需求假設成真」上。Altman 的警告價值正在這裡,他提醒的是假設本身的品質。
這場談話傳播過程中,有兩個方向的解讀都超出證據能支持的範圍。
把「供過於求」讀成「Altman 唱衰 AI」,是最常見的誤讀。他的原話把需求與資料中心建設明確描述為穩固,講的是供需在短時間內可能對不上,屬於節奏問題。把這段話當成需求反轉的訊號,等於把「短期錯配」與「長期見頂」兩個不同的命題混為一談;支援後者的證據,在他已刊出的言論裡找不到。
把「不會全買」讀成「OpenAI 要縮手甚至停買」,是另一個方向的誤讀。他說的是不需要向每一家供應商買下全部產能,這段話並未觸及既有承諾;輝達八月揭露的 12GW,屬於已經寫進長約的那一側。真正暴露在風險裡的,是那些還沒有拿到綁定合約、財務模型卻已經把大買家預設成分母的邊際產能。換句話說,這場警告挑出的是訂單的品質,不是訂單的總量。
短期內有兩個可以直接驗證的時間點。本週 Anthropic 的 IPO 定價與首日表現,會直接檢驗市場對「買方資金面」的信心;輝達卸任風暴後的第一場財報,則會揭露需求集中度是否已經成為賣方也要正式揭露的風險。再往後拉一年,美光那句「2027 年產出已承諾超過 75%」與輝達的 12GW 部署進度,都會在 2027 會計年度的出貨與利用率數字裡接受對帳,屆時回頭看 Altman 這場談話是預警還是雜音,就會有答案。
回到那句壓縮成標題的警告。Altman 口中的供過於求,指的是供應鏈把同一份需求算了不止一次之後的帳面過剩,而非使用量的萎縮;這場談話目前沒有完整逐字稿流出,他對三星高層說的話止於韓媒轉述,輝達的單月跌幅出自 24/7 Wall St 給出的行情口徑。可以確定的部分已經足夠有分量:一份由買方、賣方與上游各自簽名的文件鏈,把「需求重複計算」從一家之言變成可對帳的事實。下次再看到「某新興晶片商宣稱拿下大廠訂單」的新聞,先問一句:那個大廠的分母,算了幾次。