TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

聯準會 11 月《金融穩定報告》與理事 Barr 的米蘭演說,把 AI 資料中心融資命名為先進運算債務:七家最大 AI 公司表內債務年底前估計突破 8,000 億美元,租賃、合約與擔保的表外承諾未折現名目值超過 3 兆美元。兩組數字量的對象、公司名單與時間基準都不同,也不能直接相加比較。
用 AI 摘要這篇文章:
過去這個週末,兩份美國官方文件把「AI 債務」推上了檯面。11 月 13 日(週五)聯準會發布半年發行一次的《金融穩定報告》,11 月 16 日理事 Michael S. Barr 在米蘭舉行的第七屆 ACM 金融 AI 國際會議上發表專題演說,談 AI 對金融穩定的潛在影響,這是他一年內第四場專講 AI 的公開演說。媒體頭條聚焦兩個數字:七家最大 AI 公司的表內債務年底前突破 8,000 億美元,表外承諾超過 3 兆美元。但把演說稿與報告原文攤開對讀會發現,這兩個數字量的對象不同、出處不同、口徑也不同,既不能相加,也不能直接比大小。這兩份文件真正提供的價值,是把籠統的 AI 泡沫焦慮換成一組可以逐年追蹤的具體指標;至於泡沫會不會發生,聯準會在文件裡刻意不給答案。
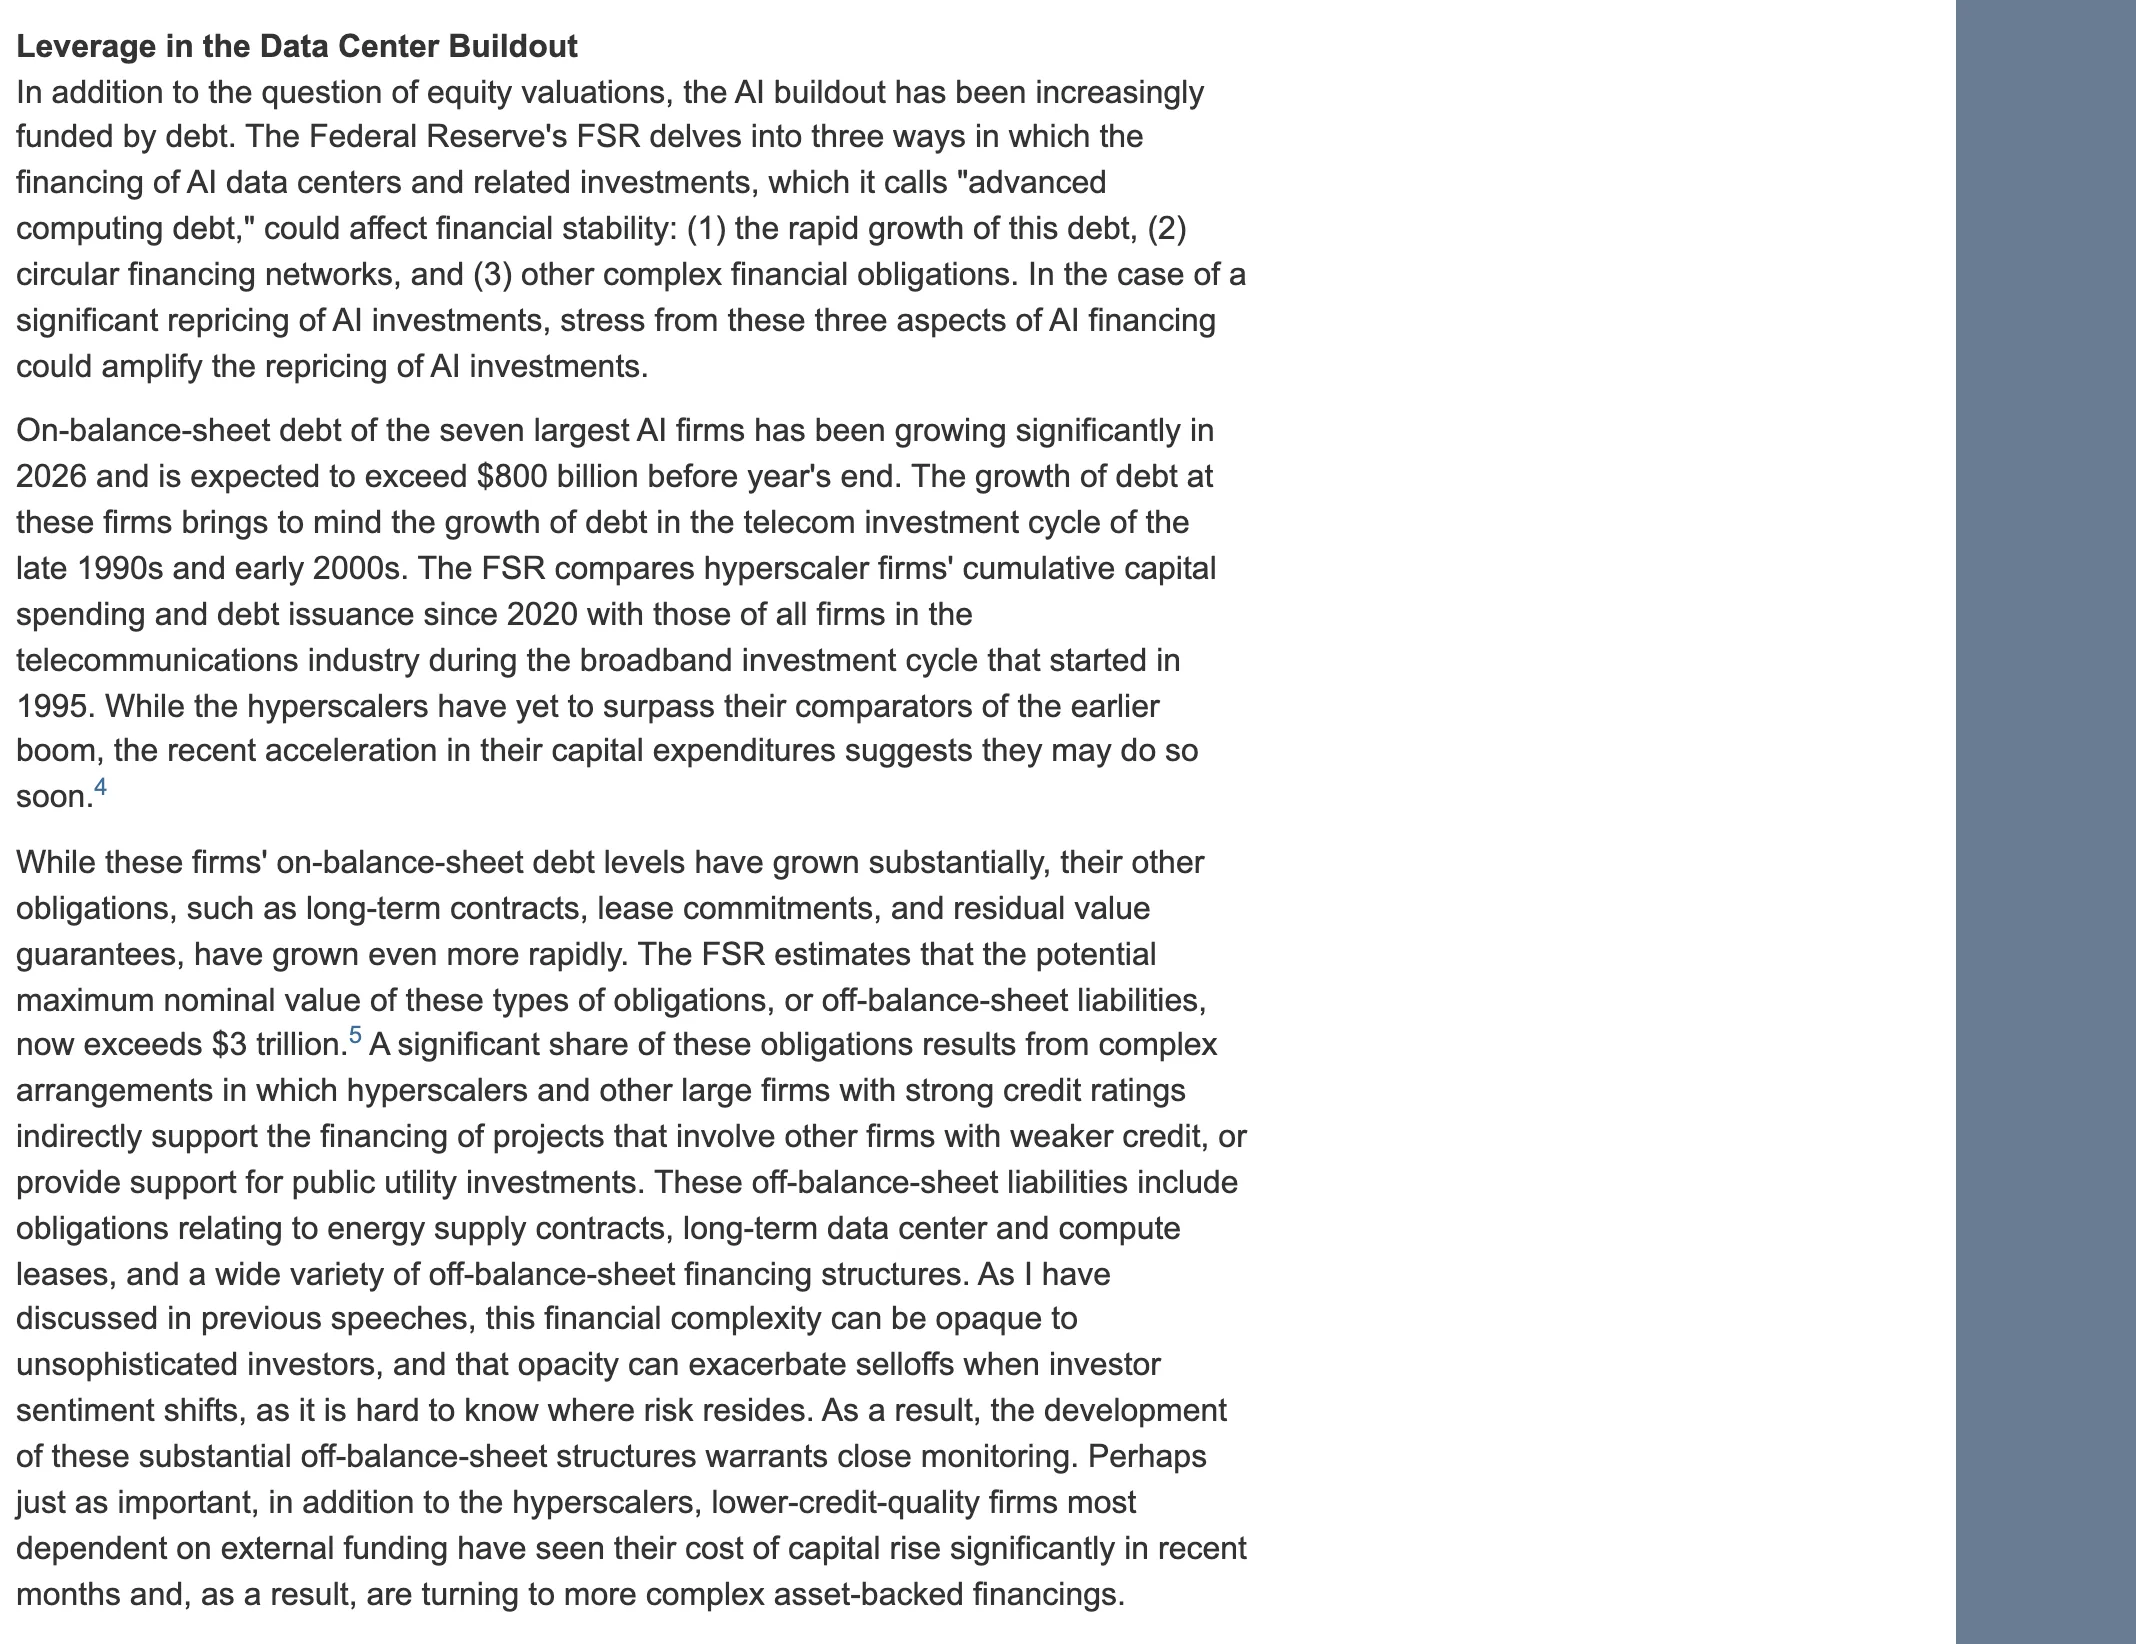
先把兩個頭條數字各自的出處講清楚。8,000 億美元出現在 Barr 的演說稿:「七家最大 AI 公司的資產負債表內債務在 2026 年大幅成長,預計年底前超過 8,000 億美元」。3 兆美元則是報告 Box 2.2 專欄的估算:這些公司「尚未開始的租賃」與「take-or-pay 合約、殘值擔保等其他義務」加起來,潛在最高名目價值超過 3 兆美元。
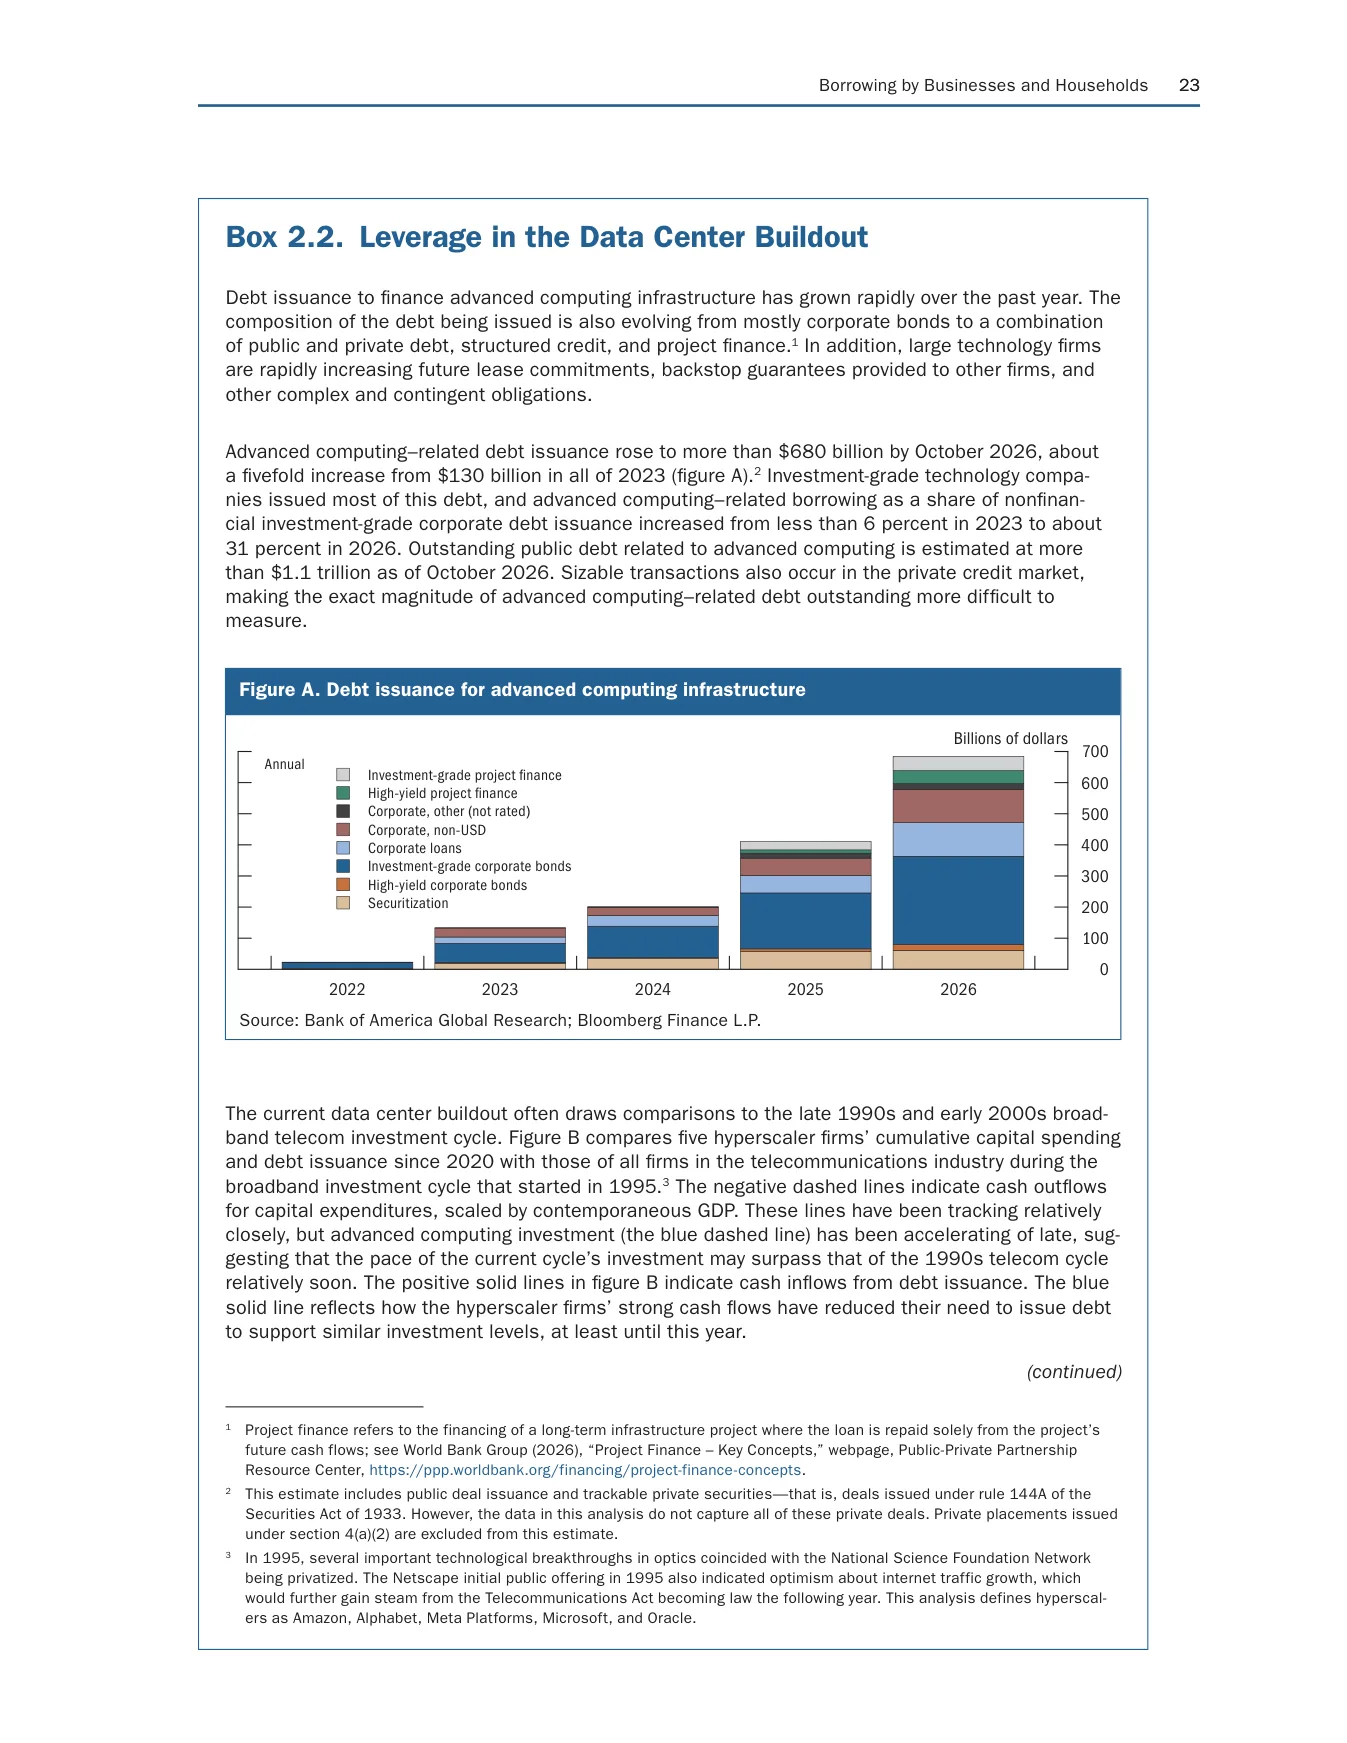
值得注意的地方在於,報告本文其實沒有出現 8,000 億這個數字。報告用的兩個口徑是:先進運算相關發債到 2026 年 10 月累計超過 6,800 億美元,大約是 2023 全年 130 億美元的五倍;先進運算相關的公開債務存量超過 1.1 兆美元。8,000 億是演說對「七家公司表內債」的年底推估,量測對象比報告的產業口徑更窄,時間點又落在報告資料截止日之後。兩者沒有矛盾,但把四個數字當成同一件事互相印證,就會讀錯。
| 數字 | 出處 | 量的對象 | 時間基準 | 口徑備註 |
|---|---|---|---|---|
| 8,000 億美元 | Barr 演說 | 七家最大 AI 公司的表內債務 | 2026 年底前推估 | 演說引述的分析,報告本文未出現此數字 |
| 6,800 億美元 | 報告 Box 2.2 | 先進運算相關年度發債累計 | 至 2026 年 10 月 | 含公開發行與可追蹤的 144A 私募 |
| 1.1 兆美元 | 報告 Box 2.2 | 先進運算相關公開債務存量 | 2026 年 10 月 | 私人信貸交易規模難以完整測量 |
| 3 兆美元 | 報告 Box 2.2 與演說 | 七家公司的租賃、合約與擔保 | 申報資料截至 2026 年 | 未折現的名目值,與表內債不可直接比較 |
報告還給了一個比例:先進運算相關借款占非金融投資級公司發債的比重,從 2023 年的不到 6% 升到 2026 年的約 31%。換句話說,投資級公司債市場裡每三美元就有一美元與先進運算有關,這個結構變化比單一總量數字更值得放在心上。發債的組成也在變:從以公司債為主,逐漸轉向公共債務、私人債務、結構性信用與專案融資並行的組合,後面這幾類恰恰是散戶最不容易從公開資訊看穿的部位。
作為總量對照,這期報告也交代了背景板:全體企業債務占 GDP 的比重略微下降,但仍然處於歷史分布的上四分之一區間。AI 債務不是在一個乾淨的基期上從零長出來,而是疊在一個本來就偏高的企業借貸水位上加速。
「七大 AI 公司」聽起來像個未公開的名單,其實報告腳註直接點名:Amazon、Alphabet、Broadcom、Meta、Microsoft、Nvidia、Oracle。表外承諾與其他義務的分析,量的就是這七家。
但翻到下一頁的電信週期對照圖,公司集合換了。那張圖比的是五家超大規模雲端業者:Amazon、Alphabet、Meta、Microsoft、Oracle,定義一樣寫在腳註。Nvidia 與 Broadcom 不在這組裡,因為這張圖量的是資本支出與發債的節奏,而這五家是蓋機房、買設備、發債的主體。
兩個相鄰的圖表用兩組不同的公司集合,這件事幾乎所有轉述報導都略過了,但它恰恰是讀懂報告的鑰匙:談「欠了多少」時把 GPU 設計者與網通晶片商算進來,談「蓋得多快」時只算實際下場蓋資料中心的五家。把兩組名單混著用,數字就會開始打架。
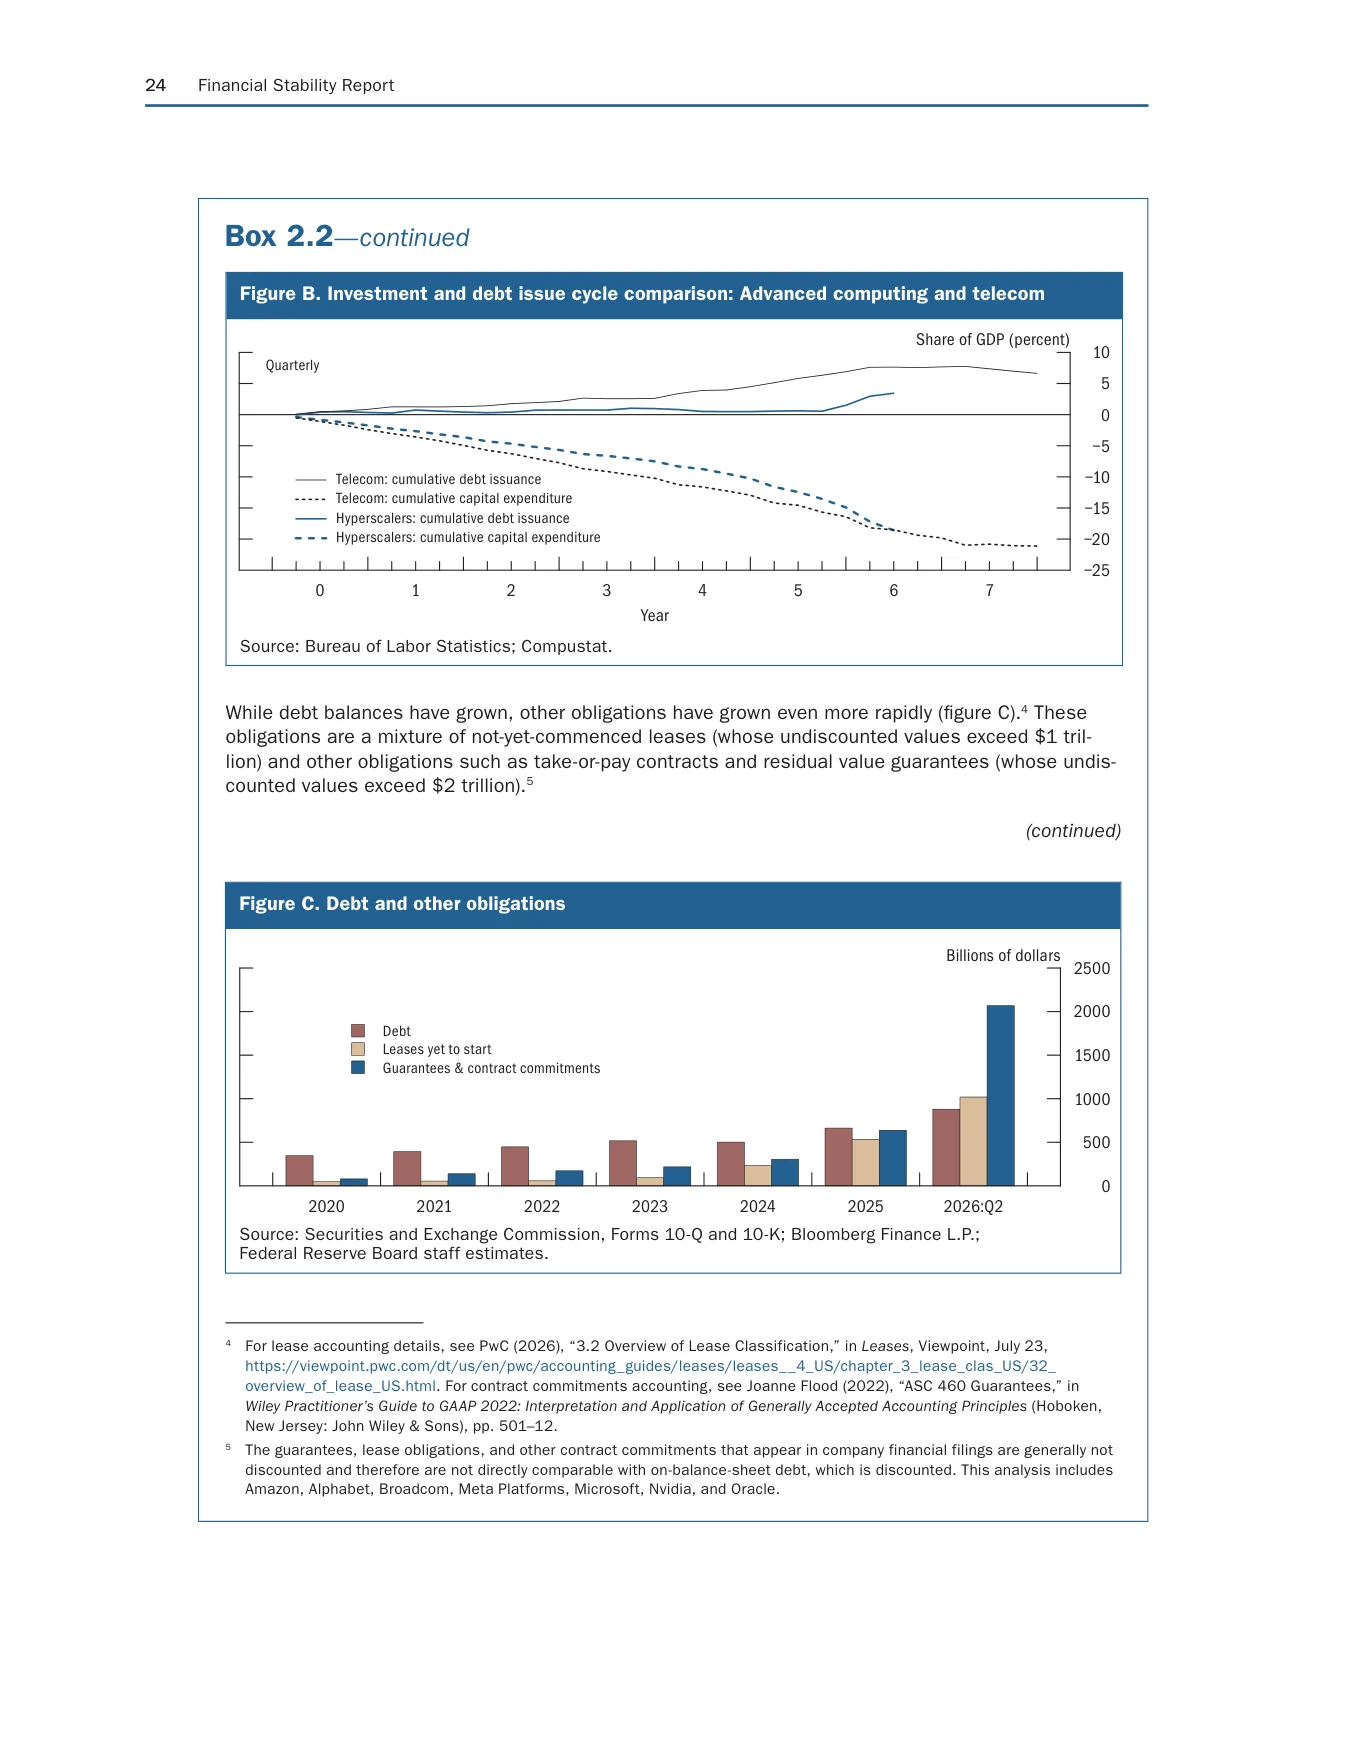
表外承諾最大的閱讀陷阱,藏在報告腳註的一句話裡:公司申報的擔保、租賃義務與合約承諾通常沒有折現,因此與已經折現的表內債務不能直接比較。
折現是什麼意思?一筆十年後才要付的錢,會計上可以用折現換算成今天的價值;合約申報的總金額則往往直接把十年要付的錢原封不動加總。同樣一紙合約,折現後的數字通常遠小於名目總額。所以 3 兆美元是「潛在最高名目價值」,代表最壞情況下這些合約最高可能吃掉的錢;這不等於這些公司現在背著 3 兆美元的等值債務。演說的用詞也一樣謹慎:potential maximum nominal value。
3 兆美元的組成同樣值得拆開:尚未開始的租賃,未折現價值超過 1 兆美元;take-or-pay 合約與殘值擔保這類義務,未折現價值超過 2 兆美元。前者是已簽約但還沒搬進去的機房容量,後者是電力供應這類「不拿貨也要付錢」的長約,以及對設備殘值的保證。兩者性質不同,風險觸發的條件也不同。長期電力合約為什麼會變成這麼大的數字,可以對照資料中心用電把電網容量逼到極限的背景:算力擴建的第一道硬約束就是電。
很多轉述把這段寫成「AI 建設已經超越 1990 年代電信泡沫」。報告的原文其實更節制:五家超大規模雲端業者自 2020 年以來的累計資本支出,以當期 GDP 校準後,與 1995 年起全體電信業的軌跡「貼近」,而且近期的加速度顯示可能很快超越,但報告資料截止時還沒有超越。
發債那條線差距更大。當年電信業靠大舉發債鋪光纖,這五家雲端業者的累計發債一直明顯低於電信週期的水準,因為本業現金流夠強,報告的說法是「至少到今年為止」減少了發債需求。換句話說,真正逼近歷史週期的是投資節奏;舉債規模則還沒有跟上。報告腳註還交代了對照基準的由來:1995 年光學技術突破、NSF 網路民營化加上 Netscape 上市,開啟了那波寬頻投資週期。
Barr 在演說裡對這段對照的態度也值得完整引述:這些公司債務的成長「讓人想起」1990 年代末到 2000 年代初的電信投資週期。聯準會把歷史搬出來,是為了說明債務驅動的基礎設施週期可能長什麼樣子,並沒有宣判歷史正在重演。
報告與演說最容易被念過就忘的名詞是「循環融資」。攤開文件,它至少有兩個很具體的形態。
一種是股權投資。超大規模雲端業者與大型 GPU 生產者,對大型語言模型實驗室與雲端運算新創的累計股權投資超過 1,000 億美元;拿到錢的新創,回頭向投資自己的公司租用或購買 GPU 與算力。演說特別補充比例感:這些投資占投資方資產負債表的比重相對小,但對被投資的公司是生死線,而整個建設計畫要算得過帳,這些公司最終得把供應商的資金換成付費客戶的營收。GPU 供應端還有另一層政策變數,可以對照美國國會正在推的 AI 晶片出口管制法案。
另一種是殘值擔保。GPU 生產者對作為融資抵押品的 GPU 保證未來的轉售價值,讓信用條件較弱的公司也能拿到以設備擔保的融資;超大規模業者則與第三方資料中心開發商簽訂長期租約,開發商再以這些租約向融資方取得建設融資。這些保證與租約,就是表外承諾的主要來源。演說另外點出一個近期的變化:最依賴外部融資、信用評等較弱的公司,近幾個月資金成本明顯上升,開始從發行公司債轉向更複雜的資產擔保融資。
報告 Box 2.2 的最後一段,回答了轉述報導幾乎不碰的問題:這些債最後在誰手上。七家公司的表內債務,主要由共同基金、退休基金與保險公司持有。涉及特殊目的公司的融資裡,風險較高的次順位債與股權層,主要由高收益債券基金、壽險公司、BDC 與其他私人債務工具持有。
銀行那一側的數字同樣具體:美國大型銀行控股公司對大型科技公司、資料中心開發商、先進運算相關特殊目的公司、私人信用工具與公用事業的曝險合計接近 1 兆美元,而且這些曝險已納入年度監理壓力測試的評估範圍。換句話說,聯準會自己心裡有一份壓力劇本,只是測試結果不在這份報告裡。
報告對整體效果的描述是兩面的:這些層層連結意味著最大的科技公司在景氣下行時可能吸收部分損失,反而緩衝對金融體系其他部門的衝擊;但同一個結構也代表,這些公司的真實經濟曝險遠高於帳面負債所顯示的水準。風險沒有消失,只是被重新分配到不那麼顯眼的位置。
整場演說最明確的部分,反而是它拒絕回答的問題。Barr 開場就重申標準立場:聯準會理事會的政策制定者不針對金融市場的價位設定目標,市場有漲有跌,他刻意避免評論短期行情。他自陳對 AI 長期提升生產力與生活水準抱持樂觀態度,同時強調 AI 只有在支持金融穩定的前提下才能真正強化金融體系。
估值那端,報告的描述也停在事實層:S&P 500 的預估本益比持續高於歷史中位數,部分反映了市場對「超級智慧」的熱情;衡量股票相對無風險公債額外報酬的股權風險溢酬,處於歷史分布的低檔,但沒有低到 1990 年代末網路泡沫時的極端水準。這是「定價偏樂觀」的證據,不是「泡沫確認」的證據,兩者的差別正是聯準會保持緘默的地方。
演說也把「就算 AI 真的成功,市場為什麼還是可能大跌」講清楚了。Barr 重提他先前演說提過的幾種經濟情境:即使 AI 最終成為大幅提升生產力的變革性技術,關鍵問題在於投資人能不能在預期的時間表內看到符合預期的回報;一旦回報的時間或規模不如預期,大規模重新定價就可能發生。而重新定價衝擊產出成長的路徑有兩條:企業投資支出直接收縮,這本身就是 GDP 的組成部分,以及資產減損透過財富效應壓抑消費,也可能壓抑商業支出。
這場演說的其餘篇幅分給了 AI 進入批發交易市場的利弊、AI 對網路資安攻防的影響,以及消費者與投資人保護。對照供應鏈端的分析師推估,例如對 Google TPU 出貨能見度的預測,聯準會這份文件的定位剛好相反:不預測需求,只丈量槓桿。
把兩份文件逐項對完,至少有三個問題仍懸著。私人信貸市場的實際規模難以測量,報告的發債統計含公開發行與可追蹤的 144A 私募,排除 4(a)(2) 私募,真實總量只會更高但不確定高多少。8,000 億美元的七家公司表內債,與報告 1.1 兆美元的公開債務存量,兩個口徑的交集與差額文件沒有逐項對帳。表外承諾實際會沉澱多少成真實負債,取決於算力需求與企業採用速度,這也是報告交給下一期追蹤的變數。
可以回查的時間點很明確:報告資料截至 2026 年 10 月 28 日,下一份《金融穩定報告》預計 2027 年 5 月前後出版,屆時 Box 2.2 的三個數字都會更新;七家公司 2026 年年報的租賃與擔保附註,則是更早到手的第一手對照材料。在那天到來之前,這兩份文件能告訴你的,是 AI 債務的形狀,不是它的結局。