TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

緯穎董事會 11 月 6 日通過第三季財報:營收 4,346.18 億元、稅後淨利 233.64 億元雙創單季新高,EPS 41.46 元要用除權後的股本口徑來讀;10 月營收 1,651.32 億元年增 80.94%,也讓公司先前預警的單月變動有了第一個觀察點。
用 AI 摘要這篇文章:
2026 年 11 月 6 日,緯穎(Wiwynn,TWSE 6669)董事會通過第三季財報,官方投資人專區的財務更新寫得很直白:合併營收 4,346.18 億元、年增 62.9%,稅後淨利 233.64 億元、年增 51.6%,營收與獲利都是歷史單季新高,基本每股盈餘 41.46 元。不過這批數字裡有三個容易讀錯的地方:41.46 元的官方比較基準是追溯調整後的 27.80 元,兩者中間隔了一次股票股利造成的股本膨脹;「前三季已超越 2025 年全年」的主詞是營收與稅後淨利,年度表上的 2025 年 EPS 卻是 275.06 元;而 9 月才創下的 1,726 億元單月營收,10 月已經回落。把這三件事對齊,這份財報的成色才看得準。
官方月營收表把這個單季新高拆得很乾淨:7 月 1,176.86 億元(年增 39.23%)、8 月 1,443.12 億元(年增 50.36%)、9 月 1,726.20 億元(年增 99.99%),三個月加總 4,346.18 億元,與季度損益表的營業收入淨額 434,617,690 仟元逐元吻合(官方以仟元揭露,換算後四捨五入)。對第二季的 2,781.53 億元,季增約 56.2%。換句話說,這個新高靠 8、9 兩個月的連續跳升撐起來,8 月到 9 月這段,是全年最陡的一次單月跳升。
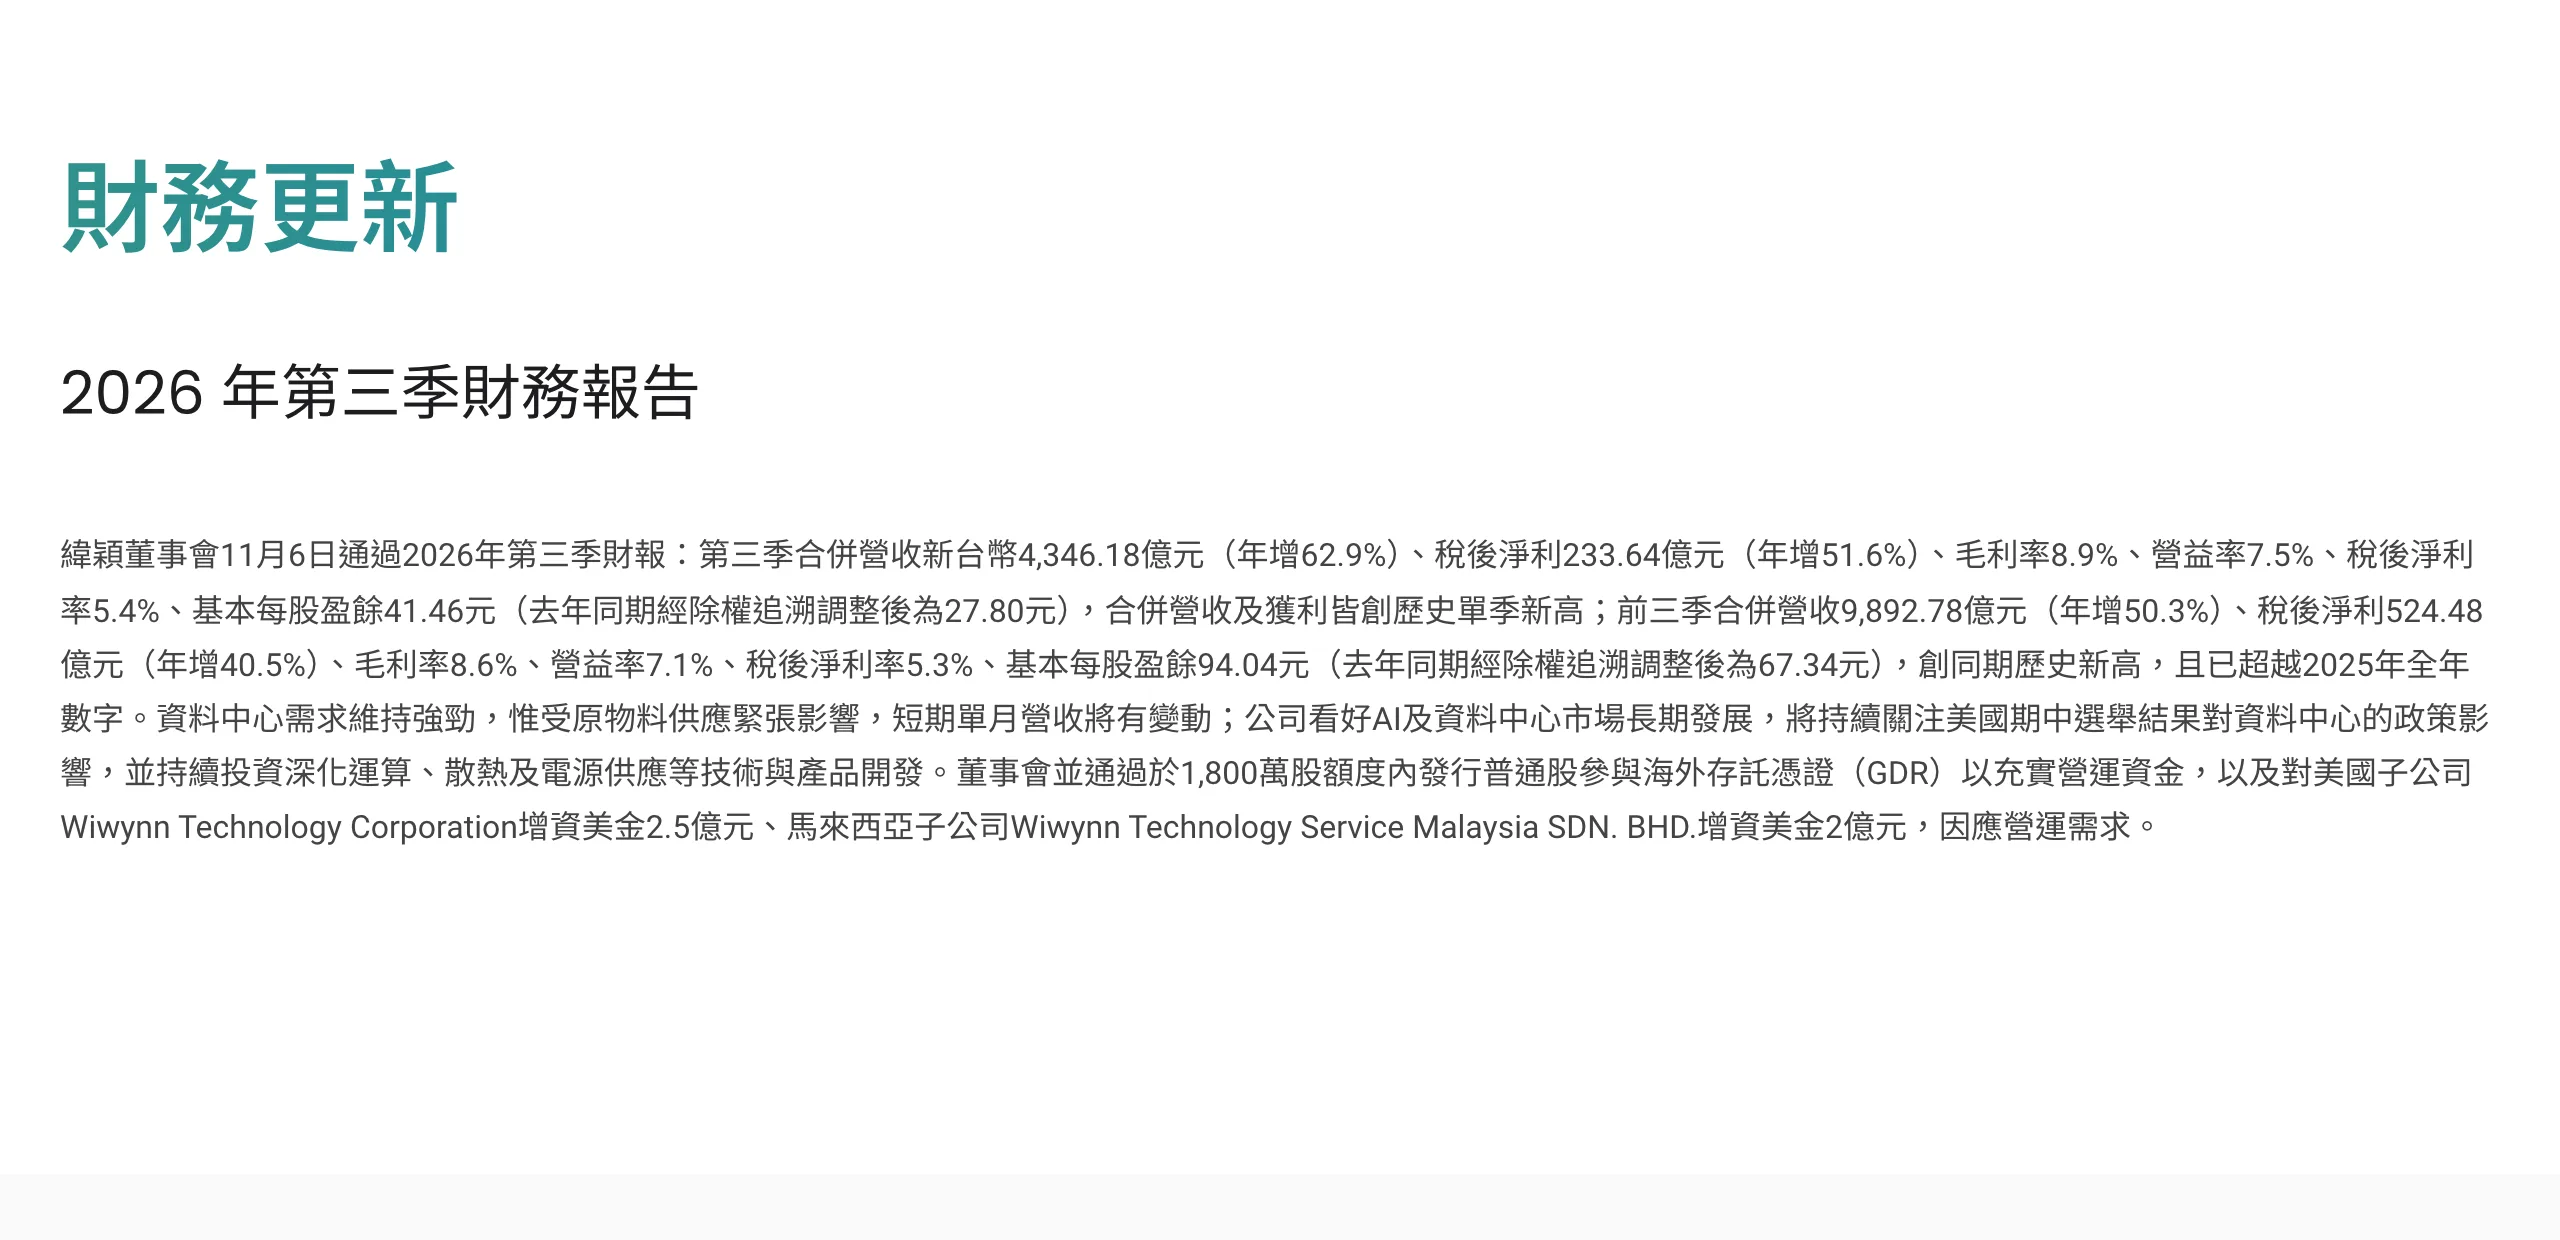
利潤端的層次也攤在季度表上。營業毛利 385.53 億元、毛利率 8.9%;營業淨利 324.50 億元,官方列 7.5%,用表上數字精算是 7.47%;營業外損失 20.34 億元之後,稅前淨利 304.17 億元,稅後淨利 233.64 億元、淨利率 5.4%。值得留意的是成長速度的排列:營業淨利年增約 65.8%,快於營收的 62.9%,本業並沒有因為規模放大而稀釋;拖慢數字的是營業外損益,從第一季的淨收益 4.76 億元,轉為第二季淨損 12.44 億元、第三季淨損 20.34 億元,官方表格沒有附上組成說明,這是本季帳面上最顯眼的未解釋項。
往前看三季累計,數字更響:前三季合併營收 9,892.78 億元、年增 50.3%,稅後淨利 524.48 億元、年增 40.5%,雙雙創同期新高,也都已經超越 2025 年全年(營收 9,506.63 億元、淨利 511.18 億元)。這個說法有官方數字支撐:把官方季度表 2025 年四個季度的淨利逐季加總,得 511.18 億元,與年度財務指標表完全一致。九個月的生意做到比去年一整年多,是這份財報最硬的一句話。
把時間軸再拉長,這個新高的分量更清楚。年度財務指標表上,緯穎營收從 2021 年的 1,926.26 億元、2022 年的 2,928.76 億元,到 2023 年回落至 2,419.01 億元、年減 17.4%,2024 年回升到 3,605.41 億元,2025 年才暴增至 9,506.63 億元。對照之下,2026 年光是第三季一季的 4,346.18 億元,就已經超過 2024 年全年。這條曲線同時提醒兩件事:現在的規模是兩年之內翻出來的,而 2023 年那次的收縮也說明這個產業本來就有週期,單季新高不該直接外推成常態。
利潤率的走勢也值得單獨看。2026 年三個季度的毛利率依序是 7.6%、9.3%、8.9%,營業利益率依序是 6.3%、7.3%、7.5%,對照 2025 年四季營業利益率 7.0%、7.2%、7.3%、5.6%,可以看出放大規模的過程並沒有把利潤率打穿,第三季的營業利益率反而是近七季的高點;2025 年第四季那個 5.6% 的低點,則是旺季備貨與認列節奏留下的痕跡,讀單季數字時少不了這層背景。
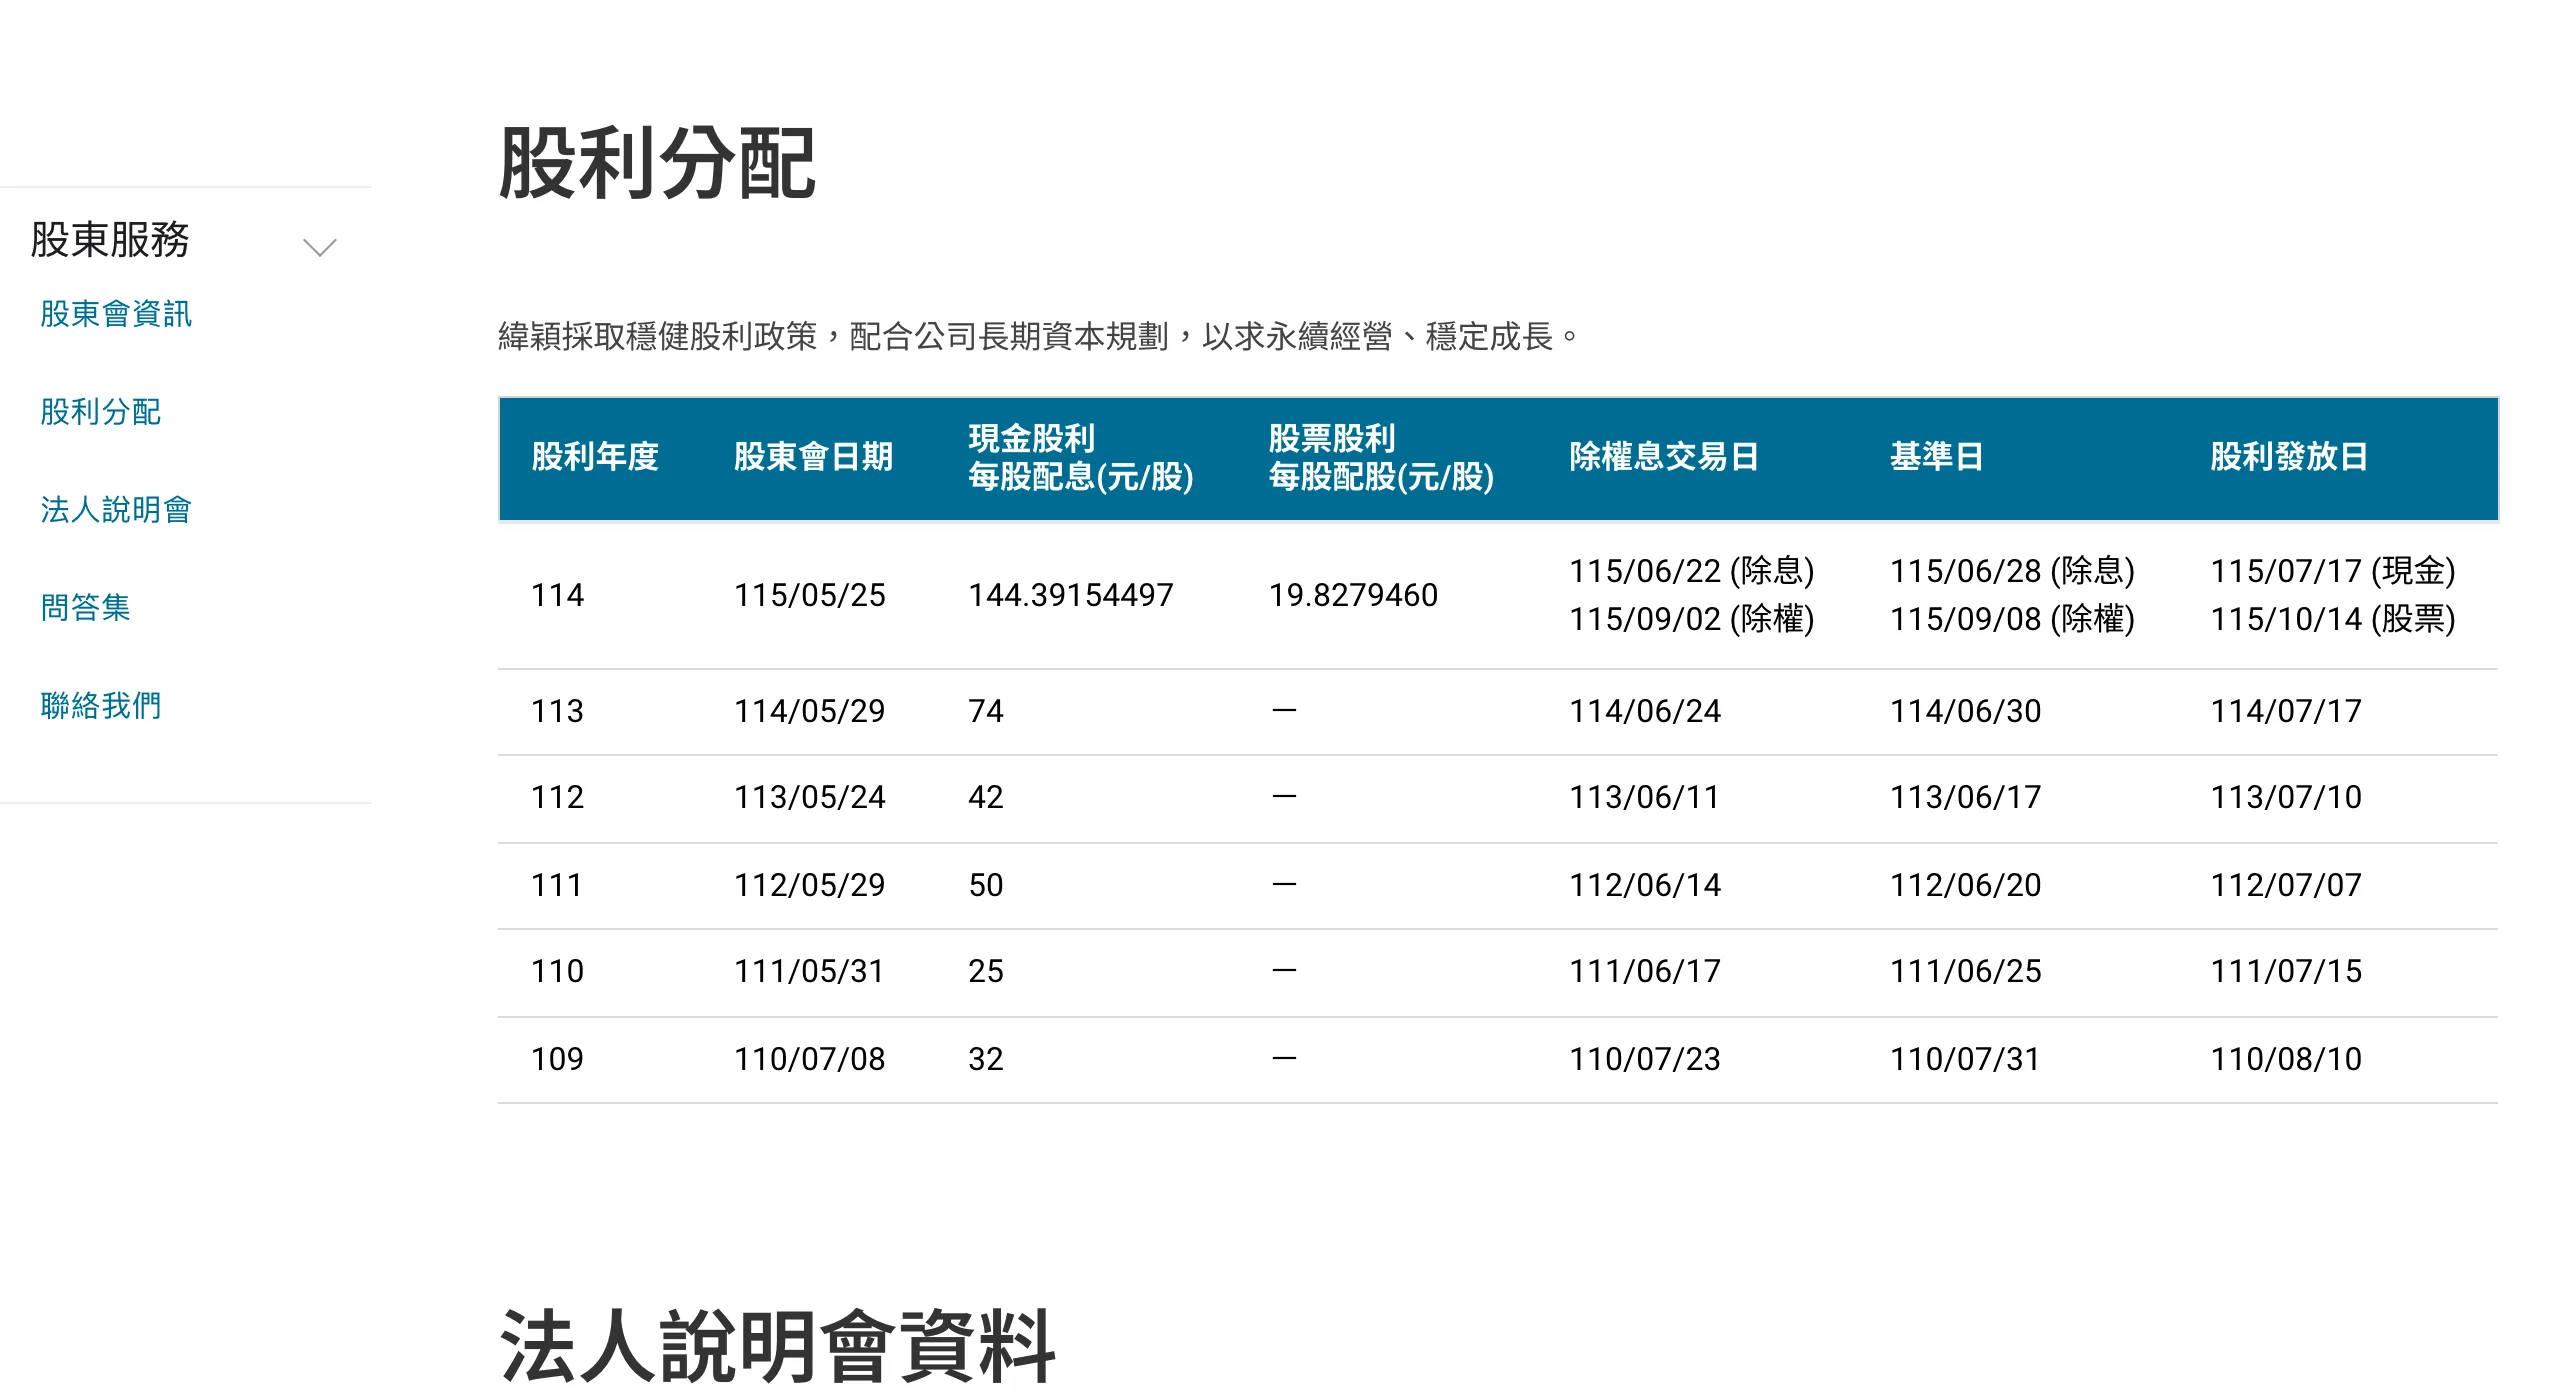
EPS 是這份財報最容易被讀歪的數字,關鍵在官方股利分配表上的兩筆紀錄。配發 2025 年度(民國 114 年)盈餘的股利有兩種:現金股利每股 144.39154497 元,2026 年 6 月 22 日除息、7 月 17 日發放;股票股利每股 19.8279460 元,9 月 2 日除權、10 月 14 日發放,股東會日期是 2026 年 5 月 25 日。常見的說法把「6 月配了 20 元股票股利」連在一起講,對不上官方資料:6 月完成的除息是那筆 144.39 元的現金,股票股利的除權日落在 9 月。
股票股利 19.8279 元代表每一股配發約 1.98 股新股(面額 10 元),除權後流通股數膨脹為約 2.98 倍,這就是「三倍股本」的來源。這個倍數可用官方數字反推:2025 年淨利 511.18 億元除以 EPS 275.06 元,得除權前股本約 1.86 億股,乘上 2.98 倍是約 5.54 億股;拿 2025 年第三季淨利 154.11 億元除以追溯調整後的 27.80 元,反推的股本同樣落在約 5.54 億股,兩條路徑對得上,追溯調整的邏輯就是這麼運作的。股本一旦膨脹,EPS 的正確讀法是把所有期間放在同一個股本基礎上重算,所以官方財務更新的原文特別標注「去年同期經除權追溯調整後為 27.80 元」。41.46 元對 27.80 元,年增約 49.1%,這才是同口徑的比較。
第三個基準是年度財務指標表上的 275.06 元。那是 2025 年全年 EPS,用除權前的舊股本算出來的;前三季累計的 94.04 元用的是新股本,兩個數字直接擺在一起,看起來像大幅衰退,其實連比較的前提都不成立。要比 EPS,用官方提供的追溯口徑:前三季 94.04 元對去年同期的 67.34 元,年增約 39.7%。至於「超越 2025 年全年」,官方敘事的主詞自始至終是營收與稅後淨利,用對主詞,這句話才站得住。
現金股利的規模也值得算一次。用 2025 年淨利 511.18 億元除以 EPS 275.06 元,反推除權前股本約 1.86 億股,乘上每股 144.39 元,這筆現金股利大約發出 268 億元(依官方數字換算),相當於把 2025 年獲利的五成多以現金還給股東。官網股東服務頁對股利的說明是「採取穩健股利政策,配合公司長期資本規劃」,對照股利分配表,民國 107 到 113 年度連續七年只配現金,這個年度是 106 年度之後第一次再度加入股票股利,現金部分也是掛牌以來最高。一邊把大筆盈餘還給股東、一邊在三個月後迎來營收放量,資金的進出都寫在官方表格裡。
財報通過的同一份財務更新裡,展望寫得比數字保守:資料中心需求維持強勁,惟受原物料供應緊張影響,短期單月營收將有變動;公司也會持續關注 11 月 3 日投票的美國期中選舉結果,對資料中心政策的影響。兩個變數的性質不同:原物料供應是供給面的實體約束,直接影響出貨節奏,官方把它放在展望的第一句;選舉結果則是需求面的政策變數,影響的是雲端業者的資本支出意願,時間軸更長。前者的答案已經寫進 10 月營收。
官方月營收表上,10 月營收 1,651.32 億元、年增 80.94%,比 9 月的歷史高點 1,726.20 億元回落約 4.3%。單看年增率,動能仍然強勁,而且 2025 年 10 月的基期(912.64 億元)比 9 月的 863.17 億元更高;單看月增率,這是 4 月以來首次回落。再給一個更直接的參照:2025 年第四季整季營收是 2,924.40 億元,2026 年 10 月一個月就做到它的五成六,就算後兩個月持平,第四季改寫新高幾乎沒有懸念,真正的變數在成長的斜率。把它放回全年節奏看:年增率從 1 月的 121.90% 一路收斂到 5 月的 18.16%,再從 7 月起逐月拉高到 9 月的 99.99%,10 月收在 80.94%。這個形狀說明兩件事:基期墊高會讓年增率自然鈍化,而單月的起伏本來就大。一個月的月減,還落在公司自己寫的「將有變動」範圍內;要說成趨勢轉折,需要更多月份的數字,單月起伏的答案,要等 12 月上旬公布的 11 月營收揭曉。
數字之外,11 月 6 日的董事會還通過三筆資金安排:在 1,800 萬股額度內發行普通股參與海外存託憑證(GDR)以充實營運資金;對美國子公司 Wiwynn Technology Corporation 增資美金 2.5 億元;對馬來西亞子公司 Wiwynn Technology Service Malaysia SDN. BHD. 增資美金 2 億元。以除權後約 5.54 億股的股本估算,GDR 額度約占 3.2%(依官方數字換算)。
這三筆是產能布局的官方足跡:北美與東南亞同步加深,資金來源除了本身的營運資金,也將透過海外存託憑證對外籌措。GDR 的作用可以用一句話講清楚:公司在海外發行代表台灣股票的存託憑證,讓國際投資人用熟悉的市場機制參與,公司則拿到一筆外幣資金,直接用於海外擴產,不必先換匯再出手。至於產能對應哪些客戶、哪些專案,官方文件一個名字都沒有提,這條界線在讀任何供應鏈新聞時都值得先確認。
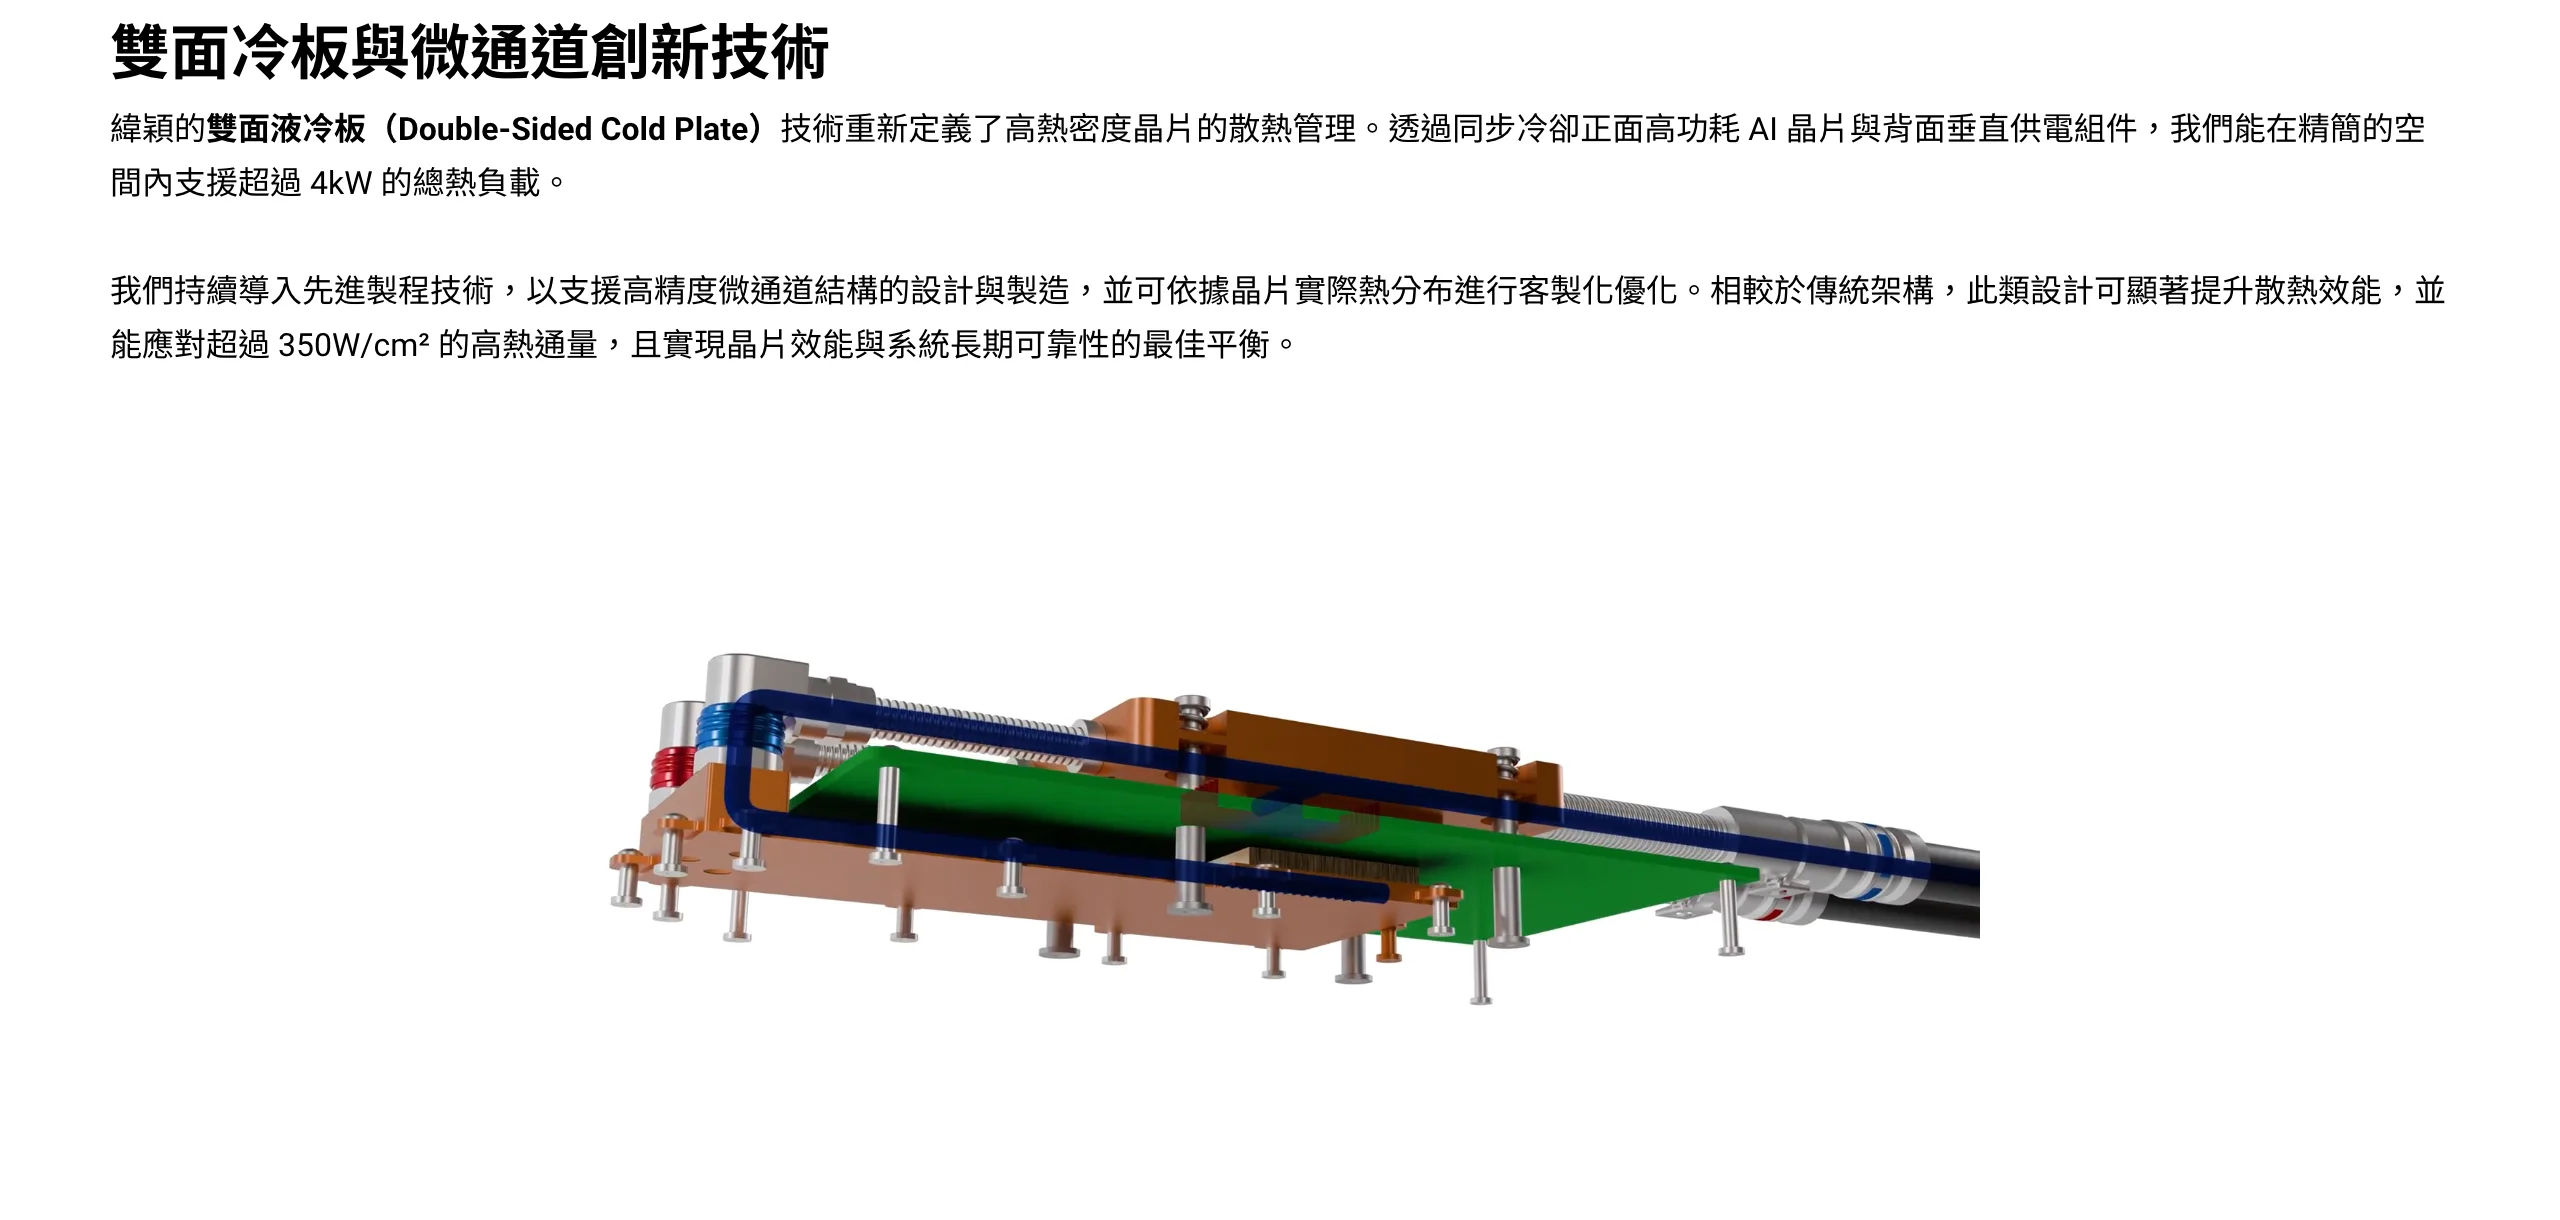
支撐這波出貨的技術條件,官方技術頁有清楚的描述。雙面液冷板(Double-Sided Cold Plate)同步冷卻正面的高功耗 AI 晶片與背面的垂直供電組件,在精簡空間內支援超過 4kW 的總熱負載;微通道結構依晶片實際熱分布客製化,官方標明能應對超過 350W/cm² 的熱通量。官方頁面沒有揭露冷板與流道的材料細節,相關的報導若寫到特定材料,多半超出了官方資訊的範圍。針對沒有預鋪液冷管線的既有機房,緯穎的 AALC(氣冷輔助液冷)方案定位成「過渡至液冷時代的橋樑」,讓 AI 機櫃先進駐現有氣冷環境。這幾項冷卻方案與管理技術,官方也已在 OCP 全球峰會與官網發表過白皮書。
新世代整機櫃平台的官方定位也寫在解決方案頁上。NVIDIA Vera Rubin NVL72 一頁自述「一線策略合作夥伴」「商用化的最前線」,把 72 顆 Rubin GPU 與 36 顆 Vera CPU 用第三代 MGX 模組化框架與無電纜互連拓撲整合成機櫃級方案,頁面並引用 NVIDIA 的宣稱:針對混合專家模型,Rubin 相較 Blackwell 架構可把運算資源需求降低達 4 倍;針對高互動性的代理型 AI,每百萬 Token 的總體擁有成本僅為前代架構的十分之一。這兩個倍數是 NVIDIA 的行銷數字,緯穎頁面轉載,讀的時候記得出處即可。AMD Helios 一頁則列出 72 張 Instinct MI455X GPU、每機架最高 31TB 的 HBM 記憶體,以及 OCP、ORW、UALink 與 Ethernet/UEC 等開放標準。
同頁還交代了緯穎自己列的三項核心競爭力:把風險控管提前到設計與導入階段的供應鏈管理、從單一節點到超大規模整機櫃的 L12 系統整合與全系統驗證,以及散熱工程。這個排序比任何技術名詞都誠實:整機櫃生意的門檻在整合與交付,單項散熱技術只是其中一環。要畫的界線也同樣清楚:這些頁面支持的是能力與定位,出貨量、認證進度或對本季財務的貢獻,官方都沒有給出數字,投資運算、散熱與電源技術的承諾則明寫在財務更新的展望段。
這份財報有明確的時效邊界。12 月上旬公布的 11 月營收,會回答 10 月的月減是公司預告的短期變動、還是連續性調整;對照基準除了 10 月的 1,651.32 億元,還有 2025 年 11 月持續墊高的基期。2027 年初的第四季結算與法人說明,則將補上 GDR 的定價與時程、營業外損失的組成、液冷與新平台的出貨節奏。這些都屬於目前查無第一手文件的部分,引用任何市場傳言前,等官方數字落地更穩。單季歷史數字不等於未來走勢,任何買賣決策仍應以官方揭露文件與自身風險評估為準。
橫向看供應鏈,這份財報有幾個可以對照的座標。創意電子的十月營收帳本裡那則 5 月 4 日的公告,正是與緯穎就機架級液冷與光互連展開技術合作;同季的緯創第三季營收首度單季破兆,聯發科的雲端 ASIC 業務在第三季開始出貨,台積電第三季法說則確認了 2 奈米爬坡對毛利率的影響。這幾個座標湊起來,剛好構成一台 AI 機櫃的成本結構:先進製程與封裝在上游,ASIC 設計服務與伺服器整機在中游,散熱、電源與整機櫃整合在最後一哩。緯穎這份三倍股本的帳本,是其中一塊可以對帳的拼圖,往後每個月的營收數字,都會替這個產業的溫度計多添一格刻度。