TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

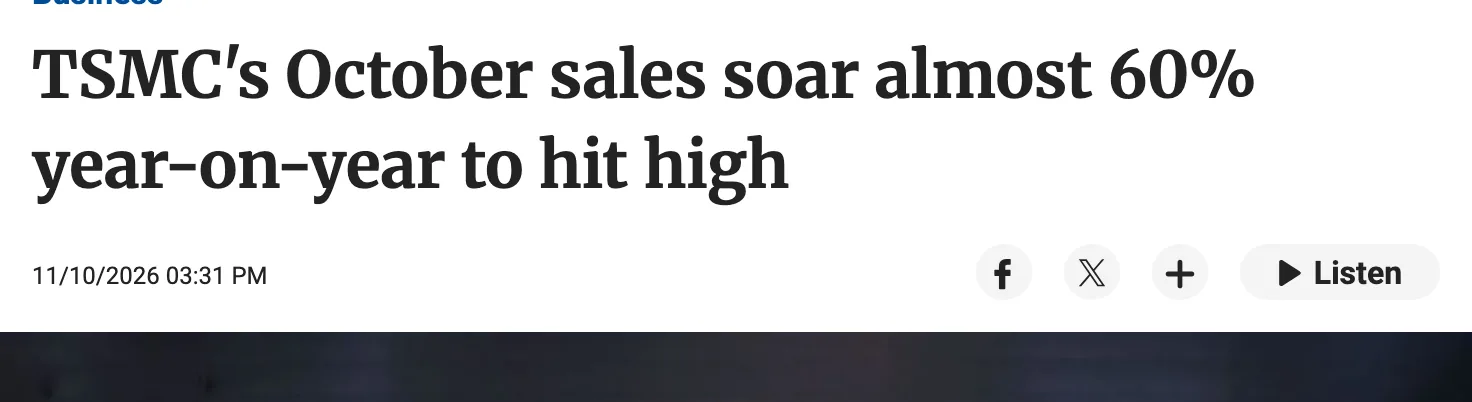
台積電第三季毛利率 66.4% 是從第二季 67.7% 回落 1.3 個百分點,官方逐字稿明寫主因 2 奈米初期爬坡稀釋,第四季財測中值再降至 66%。營收端同步創規模新高:第四季財測 523 至 543 億美元、中值年增 58%,十月營收 5,868.9 億元年增 59.7%。資本支出 600 至 640 億美元的官方用字為重申。
用 AI 摘要這篇文章:
台積電在 2026 年 10 月 15 日公布第三季財報,66.4% 常被讀成毛利率衝高的好消息。這個數字本身正確,方向卻讀反了:66.4% 是一季比一季低的數字,從第二季的 67.7% 往下掉了 1.3 個百分點,而原因台積電自己寫在法說會逐字稿裡,就是 2 奈米製程初期爬坡帶來的毛利稀釋。財務長黃仁昭在逐字稿中說明:「第三季毛利率季減 130 個基點至 66.4%,主因是 2 奈米技術初期爬坡造成的毛利稀釋。」
同一份文件裡還有另一個方向完全相反的數字:第四季營收財測 523 億至 543 億美元,以中值計算年增 58%、季增 14%,是台積電單季營收的新高水位。毛利率往下、營收往上,兩件事其實是同一個決策的兩面:台積電正在用短期的毛利率空間,換 2 奈米世代交替與 2027 年產能倍增的門票。把 66.4% 讀成「定價權再創高峰」,會錯過這份財報真正要傳達的訊息。
單看一季的數字容易誤判,把 2026 年四季連起來看就清楚了。第一季 66.2%,第二季衝到 67.7% 的年內高點,第三季回到 66.4%,第四季財測中值再降到 66.0%(區間 65% 至 67%)。營業利益率同步走低,從第二季的 60.3% 降到第三季的 58.7%。
| 季別 | 營收(億美元) | 毛利率 | 營業利益率 | 備註 |
|---|---|---|---|---|
| 2026 Q1 | 359.0 | 66.2% | 58.1% | 實際值 |
| 2026 Q2 | 402.0 | 67.7% | 60.3% | 年內高點 |
| 2026 Q3 | 467.2 | 66.4% | 58.7% | 實際值,季減 1.3 個百分點 |
| 2026 Q4 | 523 至 543(財測) | 65% 至 67%(中值 66%) | 56.5% 至 58.5% | 2027 年 1 月法說驗收 |
新製程為什麼會先壓毛利率,可以用生活話講清楚:一座新廠量產初期,設備折舊已經開始認列、良率還在爬坡、單片晶圓的成本壓不下來,收入卻要等良率與產能利用率上來之後才跟進。成本先到、收入後到,毛利率就出現一段下坡。台積電的 2 奈米在 2025 年第四季進入量產,第三季已佔晶圓營收 8%,正是稀釋效應最明顯的階段。逐字稿對第四季的財測也寫得很直白:毛利率中值再季減 40 個基點,主因是 2 奈米的「急速爬坡」加上海外廠的稀釋,部分會由生產力改善與跨節點產能調度抵銷。
海外廠是第二道逆風,而且官方已經給了量化數字:2026 全年海外廠對毛利率的稀釋約 2 個百分點,未來幾年隨著美國更多廠區投產,將擴大到 3 至 4 個百分點。黃仁昭同時點出對沖手段,包括亞利桑那州規模放大後的成本結構改善、與客戶及供應商密切合作。換句話說,毛利率下行在官方的規劃裡至少會再走幾季,這條路徑由管理層主動揭露,需求面到目前為止沒有跟著轉弱。
稀釋故事的另一半是需求。第三季合併營收 1 兆 4,942 億元新台幣,年增 50.9%;以美元計 467.2 億美元,年增 41.2%。稅後純益 7,630.6 億元,年增 68.7%,每股純益 29.43 元,股東權益報酬率 45.5%。高效能運算平台季增 22%,佔整體營收 68%,智慧型手機佔 21%,兩者合計近九成,結構上這已經是一家以 AI 與高速運算為主要客戶的晶圓代工廠。
第四季的財測把規模再往上推一級:523 億至 543 億美元,中值年增 58%。開出來的十月營收立刻給了驗證,11 月 10 日公布的數字是 5,868.9 億元新台幣,年增 59.7%,比九月成長約 14.7%;以財測匯率 1 比 31.8 換算,第四季財測低標約 1.66 兆元新台幣,十月單月就大約佔了 35%。第一季到第十月累計營收年增 43.3%,對照魏哲家在法說會上把全年美元營收成長預期更新至約 44%,兩個數字幾乎咬合。
需求結構的官方判斷也值得記下。魏哲家提到 AI 市場從聊天機器人走向 AI 助理的轉換、開源模型的採用面持續擴大,以及代理式 AI CPU 與網通晶片帶來的額外矽需求,並說「所有 AI 業者都在與台積電合作」。針對先前外界最擔心的美國資料中心與電力供應,台積電已經派自己的團隊赴美查核建置進度,逐字稿的說法是到目前為止狀況良好。分析師追問 AI 加速器營收複合年增率時(台積電先前給的窄口徑指引是 2024 至 2029 年中高 50 幾個百分比),魏哲家的答覆保留了上調空間:需求極為強勁,看不到放緩跡象,那個數字「可能還會更高」。
現金流與資產負債表同樣支撐這個擴張敘事。第三季營業活動現金流入約 9,200 億元新台幣,單季資本支出 4,430 億元(約 138 億美元),期末現金與有價證券約 4 兆元新台幣(約 1,260 億美元)。單季 138 億美元的資本支出對上全年 600 億至 640 億美元的預算,可以反推第四季的投入力度只會更重。黃仁昭補充的細節是設備供應緊張,台積電與設備供應商提前合作備產能,就像客戶與台積電提前合作備晶圓產能一樣。
把毛利率與營收放在一起看,就能理解稀釋是算過的帳。2 奈米 2025 年第四季進入量產,官方說法是良率良好,目前在新竹與高雄兩地多階段爬坡;魏哲家明確說,2027 年 2 奈米家族年產能將倍增以上,需求來自智慧型手機與高速運算兩邊。下一世代 A14 也排好了時間表:2027 年風險試產、2028 年量產。願意在毛利率最高的時刻讓新製程吃掉獲利空間,對應的是 2027 到 2028 年的產能與節點布局。
資本支出同樣給了明確數字,但用字值得精確引用:逐字稿寫的是重申(reiterate)全年資本預算 600 億至 640 億美元,而非上修。真正的增量訊息在後面一句:2026 至 2028 年的資本支出,將顯著高於過去三年。對照台積電目前在全世界同時推進近 20 座廠(台灣 13 座先進製程與先進封裝廠、海外 5 至 6 座),這是一個跨三年的支出承諾。值得一提的是 3 奈米的處理:過去台積電的慣例是節點達到目標產能後就不再擴產,這次基於多年期需求,決定為 3 奈米新增 3 座晶圓廠,分別是台南科學園區新廠(2027 上半年量產)、台南追加的另一座 3 奈米廠(2028 上半年量產),以及亞利桑那第二座廠(施工已完成、機台搬入安裝中,2027 年第三季量產,時程略較原計畫提前);日本第二座廠也規劃採用 3 奈米,2028 年量產。既有 5 奈米機台同步轉換支援 3 奈米,相關的先進封裝與 輝達供應鏈承諾動態,可以與這份產能計畫對照著看。魏哲家的原話很直白:台積電無意把食物留在桌上給別人,能拿到的生意都要拿。
法說會一個月後(11 月 17 日),台積電在竹北舉行 2026 供應鏈管理論壇,主題定為「新時代大聯盟」。這場論壇的內容與財報裡的海外稀釋數字剛好互相印證:當海外廠稀釋將從 2 個百分點擴大到 3 至 4 個百分點、近 20 座廠同時在建,執行風險就落在供應鏈治理上。論壇新聞稿裡,魏哲家把持續投資的信心歸給供應鏈夥伴的深度信任;副共同營運長侯永清的那句話更重:職場安全是不可妥協的目標,優先於任何進度、產能與工程里程碑。今年的卓越表現獎評選標準,也把營建安全、永續、全球支援與在地化放在最前面,分組議程涵蓋 IT、設施與先進封裝。
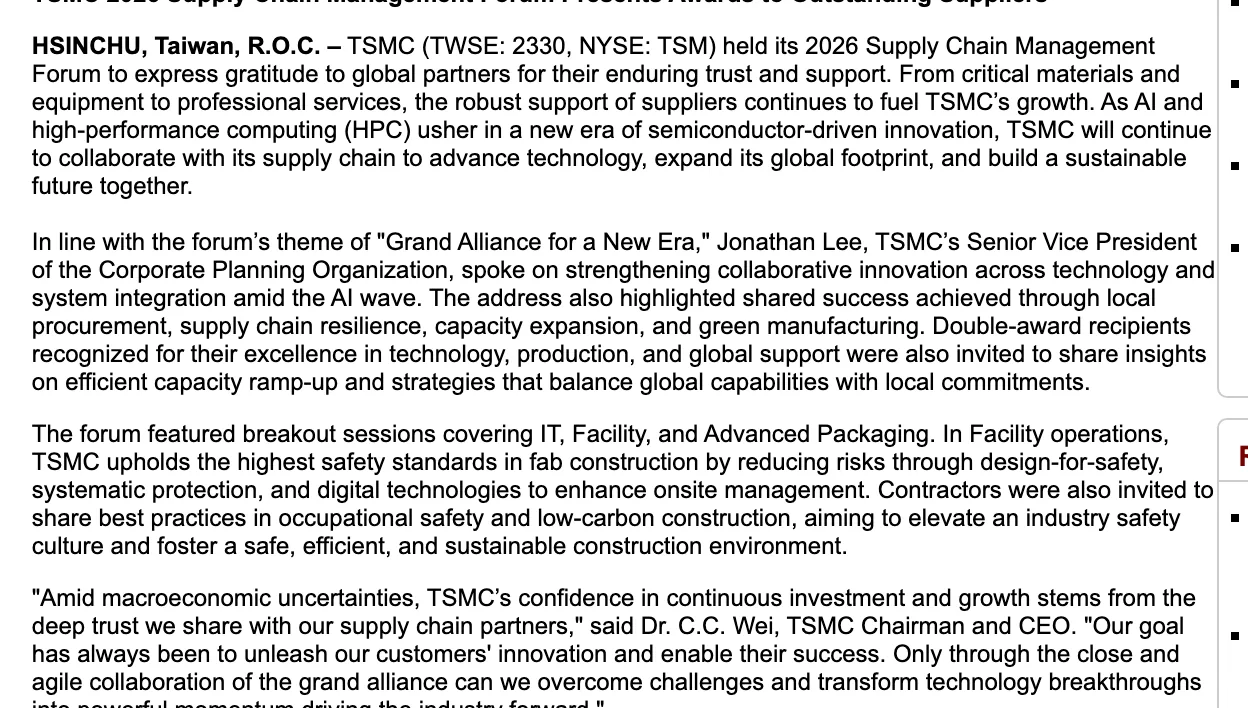
對照同週 ABF 載板產業的價格重議與輝達近一個月連發的供應鏈承諾公告,先進封裝與載板環節的產業張力正在升高,台積電把論壇主軸放在安全治理與海外複製能力,可以視為對這段擴張期的風險定調。得獎名單本身也是一份供應鏈地圖:艾司摩爾獲技術與生產支援暨全球化獎項,應用材料獲技術與生產支援獎,艾德萬測試獲生產支援獎,ABB 獲營建安全獎,設備、材料與專業服務環節都在列,對應論壇新聞稿開頭那句從關鍵材料、設備到專業服務的供應鏈感謝名單。
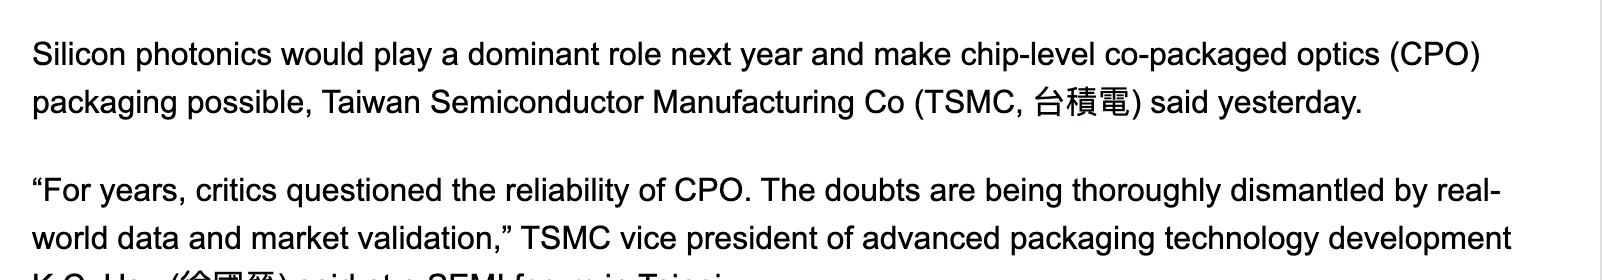
另一個常與這份財報綁在一起討論的題目是矽光子共同封裝光學(CPO)。需要先劃清楚證據等級:10 月 15 日法說會的 19 頁逐字稿裡,CPO、COUPE 與矽光子等字眼沒有出現在台積電經理人的任何發言中,第四季財測與資本支出說明也不含這條線;全文唯一與光學沾上邊的,是一位分析師提問時順帶提到雷射供應緊張,台積電未就此回應。目前最具體的時程,出自先進封裝技術發展副總經理徐國晉 8 月 31 日在 SEMI 與 Imec 兩場台北論壇的說法(台北時報 9 月 1 日報導):CPO 生產可望在今年稍晚展開,矽光子將在明年(2027 年)成為占市場超過五成的銷售主力平台。他的兩句直白引言是:「多年來,質疑 CPO 可靠度的聲音不斷」「真實世界的實績與市場驗證,正在徹底拆解這些質疑」。
同場他也給了量化錨點:光收發模組市場去年成長 25%,高階產品更達 60%,今年加速到 50%;台積電的緊湊型通用光子引擎(COUPE)用光訊號取代銅線,傳輸功耗效率為銅線方案的十倍以上,他形容光學是資料中心的神經系統。這些說法在產業論壇的層級,還沒有進到法說會的正式文件。對讀者來說,實用的判準是:等 CPO 時程出現在財報電話會的文件或資本支出說明裡,才算取得與 2 奈米同等的正式地位。在先進封裝的異質整合這條線上,輝達請台積電評估 3D DRAM 的傳聞與官方否認,是另一個還在演進中的變數。
這份財報還留著幾個未確認項目。2027 年資本支出只給了方向(顯著高於過去三年),沒有給數字;第四季毛利率的實際落點,還在 65% 至 67% 的區間內待驗收;需求端也有但書,魏哲家坦承消費性與價格敏感的終端市場仍面臨零組件漲價與經濟不確定性的壓力,2027 年的業務規劃因此轉趨審慎。驗收的時間點有兩個:12 月 10 日前後公布的十一月營收,用來確認第四季是否守住財測軌跡;2027 年 1 月中的第四季法說會,驗收第四季毛利率與全年資本支出的實際執行。所有數字取自 2026 年 11 月 21 日前公布的官方文件。
66.4% 是台積電的歷史新高嗎? 至少在 2026 年內不是。第二季 67.7% 比它高,第四季財測中值 66.0% 也低於第三季。66.4% 的意義在於它仍然處於歷史高檔區間(今年前三季毛利率都在 66% 以上,第四季財測中值 66%、區間 65% 至 67%),同時方向是往下走的。至於更長期的歷史排名,本次官方文件沒有提供完整序列,不宜自行推斷。
2 奈米的稀釋會持續多久? 官方給的路徑至少到第四季:財測中值再降 40 個基點,主因 2 奈米急速爬坡與海外廠稀釋。逐字稿明寫的抵銷手段是生產力提升與跨節點產能調度;管理層在海外廠段落也明寫規模放大有助改善成本結構,同一邏輯可以推論到 2027 年產能倍增以上之後的 2 奈米。確切的轉折時點,台積電沒有給承諾。
海外廠為什麼拉低毛利率? 逐字稿的解釋是海外廠營運成本較高,加上投產初期的規模還沒放大。2026 全年稀釋約 2 個百分點,未來數年因美國更多廠區投產擴大到 3 至 4 個百分點。台積電的應對是把亞利桑那的規模做起來改善成本結構,並與客戶、供應商密切合作管理其影響。
CPO 已經量產了嗎? 尚未獲得台積電正式文件證實。目前的時程是副總經理徐國晉 8 月底在產業論壇的口頭說法:今年稍晚展開生產。這個時程尚未進入法說會文件或官方路線圖,正式的驗收點要看後續法說會與技術論壇的文件版本。
整份財報看到最後,最值得留下的一句話是:66.4% 這段下坡,是台積電主動付出去的擴張成本。當營收以年增 58% 的速度奔向第四季、2 奈米產能在 2027 年倍增、海外稀釋同步擴大,毛利率的下行是一組經過設計的取捨。對台灣的半導體觀察者來說,與其盯著單季毛利率的絕對數字,不如盯 12 月 10 日與 1 月中這兩個日期,看這組取捨有沒有照著劇本走。