TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

ABF 載板三雄六週跌掉約六成,欣興單週重挫 31.6%、連兩日跌停收盤;同一週輝達把景碩綁進逾 10 億美元投資與 3.5 倍擴產,欣興 10 月營收年增 67.62%,美銀上修三雄獲利的同時調降目標價。市場的分歧出在評價層,訂單層的官方文件仍指向擴產。
用 AI 摘要這篇文章:
11 月 20 日收盤,欣興(3037)以 537 元的跌停價作收,這是它連續第二個交易日收在跌停。把台灣證交所的日成交資料調出來看,數字比任何形容詞都直接:欣興 11 月 13 日收 785 元,五個交易日後只剩 537 元,單週下跌 31.6%;距離 10 月 5 日盤中 1,420 元的歷史高點,股價只剩不到四成。同一天,景碩(3189)以 470 元開盤即鎖死、全場沒有打開過,南電(8046)收 629 元,兩家公司距離 10 月高點分別回落 59.1% 與 59.7%。ABF 載板三雄用六週跌掉約六成。
股價殺得兇,同一週的官方文件卻往另一個方向走。輝達(NVIDIA)11 月 17 日在台灣官方部落格公告,把景碩桃園幼獅廠區專供輝達的先進 ABF 載板產能擴充到現有水準的 3.5 倍以上;景碩隨後宣布獲得輝達逾 10 億美元的投資。財報出爐後兩天內,美銀美林的研究報告內容就開始在台灣媒體間傳開:上修欣興、南電、景碩未來兩年的獲利預估,同時調降目標價。
一邊用連續跌停定價悲觀,一邊用資金與多年期合約鎖住產能,兩套訊號在同一週正面相撞。
這波跌勢的起點可以追溯到 11 月 12 日:輝達宣布黃仁勳辭去總裁、執行長與董事三項職務,立即生效,財務長柯雷斯(Colette Kress)暫代執行長。TechMoon 當時的整理指出,公告對離職原因幾乎零字,確定的只有職務安排。
之後兩週,市場對台灣供應鏈的擔憂收斂成「降規」與「砍單」兩個詞。自由時報 11 月 20 日的盤中報導把邏輯說得最白:欣興與輝達合作密切,市場擔心規格升級速度放緩之後,大舉擴產的載板廠將面臨砍單風險,衝擊 2028 年的營運成長,於是本益比先砍再說。依 FTNN 轉述的金控投顧估計,欣興來自輝達的營收占比約 35%,自由時報也把它點名為這波「受害股」的代表。
對 AI 資本支出的疑慮今年並不新鮮,OpenAI 執行長奧特曼本月中才公開談過晶片承諾重複計算的問題。疊在這個背景上的還有兩層雜音:美國國會推進中的 AI 晶片出口管制法案,以及 HBM4 記憶體供應可能拖累 Vera Rubin 平台放量的傳聞。兩者都還沒有成為事實,但足夠讓漲多的 AI 硬體股變成資金撤出的重心。
| 公司(代號) | 10 月盤中高點 | 11 月 20 日收盤 | 距高點 | 單週跌幅 |
|---|---|---|---|---|
| 欣興(3037) | 1,420 元(10/5) | 537 元(跌停) | -62.2% | -31.6% |
| 景碩(3189) | 1,150 元(10/5) | 470 元(一字跌停) | -59.1% | -29.6% |
| 南電(8046) | 1,560 元(10/7) | 629 元(跌停) | -59.7% | -35.6% |
資料來源:台灣證交所日成交資料,逐日核算;單週跌幅為 11 月 13 日收盤至 11 月 20 日收盤。
跌勢不是一天造成。交易所的日線顯示,欣興 11 月 16 日跌 78 元、17 日再跌 70 元,18 日隨輝達財報與景碩投資案的消息反彈 25 元收 662 元,19 日與 20 日就連續兩天收在跌停價 596 元與 537 元。籌碼面早有徵兆,萬寶週刊的觀察是外資自 10 月中旬起一路賣超,投信一路承接,土洋對作貫穿整波跌勢。
資金面的情緒在同一週還有一個對照組:AI 公司 Anthropic 在 11 月 19 日以每股 83 美元掛牌,定價高於預估區間、首日收漲超過 17%,但 AI 硬體供應鏈照跌不誤。資金對「AI 概念」的態度已經分成兩套標準,軟體新貴的上漲救不了硬體代工族群的本益比。
大盤給了同一個背景:11 月 19 日台股收盤重挫 1,768 點,收在 38,426 點,收盤跌點排進史上第七;11 月 20 日再跌 2,393 點收 36,033 點,史上第三。11 月 19 日盤中,南電跌停價 698 元掛著逾 3,000 張委賣,景碩跌停價 522 元的委賣超過 6,600 張,想賣的人排隊等成交;隔天換銅箔基板的台光電、台燿、聯茂全數跌停,賣壓從載板一路蔓延到玻纖布等上游材料,金管會當天生效的加碼限空措施也沒有擋住盤中跌勢。
這裡有件事要分清楚:人事異動是已經證實的事實,降規與砍單目前沒有任何一份公司文件或輝達公告證實,兩個詞承載的是預期,不是訂單。
把輝達 10 月與 11 月兩份供應鏈公告對照著讀,方向相當一致。
10 月 21 日的公告寫明:輝達透過產能預訂協議,支持欣興在台灣擴充 KF 基板製造產能,新產能自 2027 年第二季開始增加,2028 年中達到滿載。同一份文件也給了整體目標:三年內把輝達所需的基板總產能提高到現在的 2.5 倍,並在 2026 到 2027 年之間讓半導體測試產能翻倍。文件裡的預付款寫得具體:京元電子拿到 11 億美元,揖斐電獲得「數十億美元」級別的支持。值得注意的是,公告對欣興只給了時程,沒有揭露金額;自由時報的報導點名這次擴建的是欣興光復廠區,廠區名字來自媒體消息,輝達公告本身只寫「台灣」。
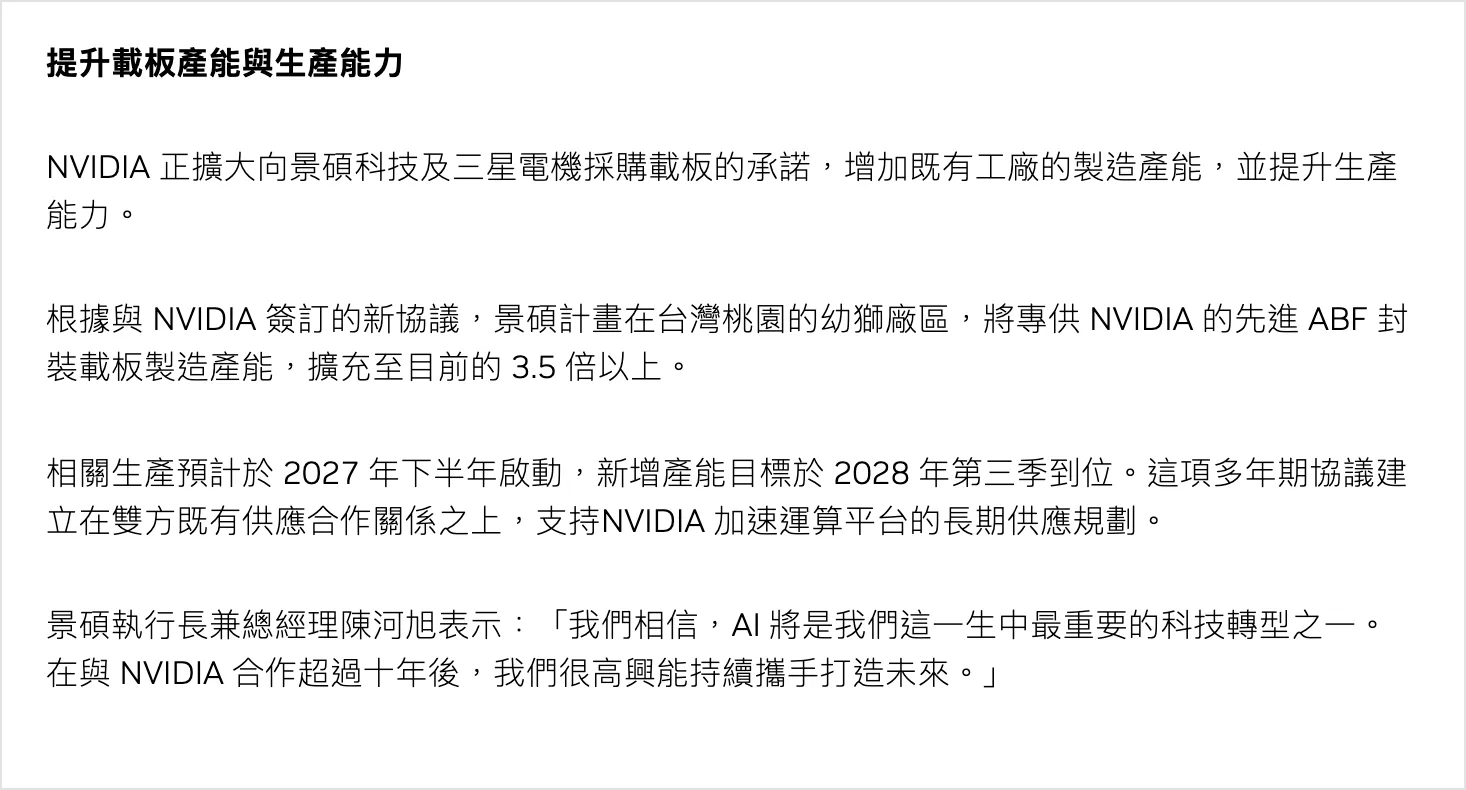
11 月 17 日的第二份公告把景碩補了進來:桃園幼獅廠區專供輝達的先進 ABF 封裝載板產能,要擴充到目前的 3.5 倍以上,2027 年下半年啟動,新增產能目標 2028 年第三季到位。景碩執行長陳河旭在公告裡說:「我們相信,AI 將是我們這一生中最重要的科技轉型之一。」景碩隨後自己宣布的數字更具體:獲得輝達逾 10 億美元投資,用於擴充先進封裝載板產能。
這份公告的適用範圍不止載板:同一頁還寫著 Vera Rubin NVL72 機櫃與 Vera CPU 已於第三季開始量產出貨,採用台積電 5 奈米、3 奈米製程與 CoWoS 先進封裝,鴻海、矽品、艾克爾、三星電機都列名合作夥伴。輝達營運部門執行副總裁 Debora Shoquist 給的定位是:「我們的供應鏈是一項策略優勢。」
市場對這筆錢的反應只有一個早上。11 月 18 日景碩以 596 元漲停價開出,盤中打開震盪,收 579 元,成交量放大到 7.9 萬張;接下來兩個交易日連續跌停收盤。資金挹注不敵整體評價下修,三個交易日的走勢把整波跌勢的邏輯先演了一遍。
同一週的財報也站在需求這一邊。輝達會計年度 2027 年第三季財報營收 1,158 億美元、年增 103%,資料中心營收 1,076 億美元、年增 110%,Vera Rubin NVL72 已進入量產出貨。代理執行長柯雷斯在新聞稿裡的說法是:「Vera Rubin 有一個爆炸性的開局,我們的路線圖按計畫推進。」
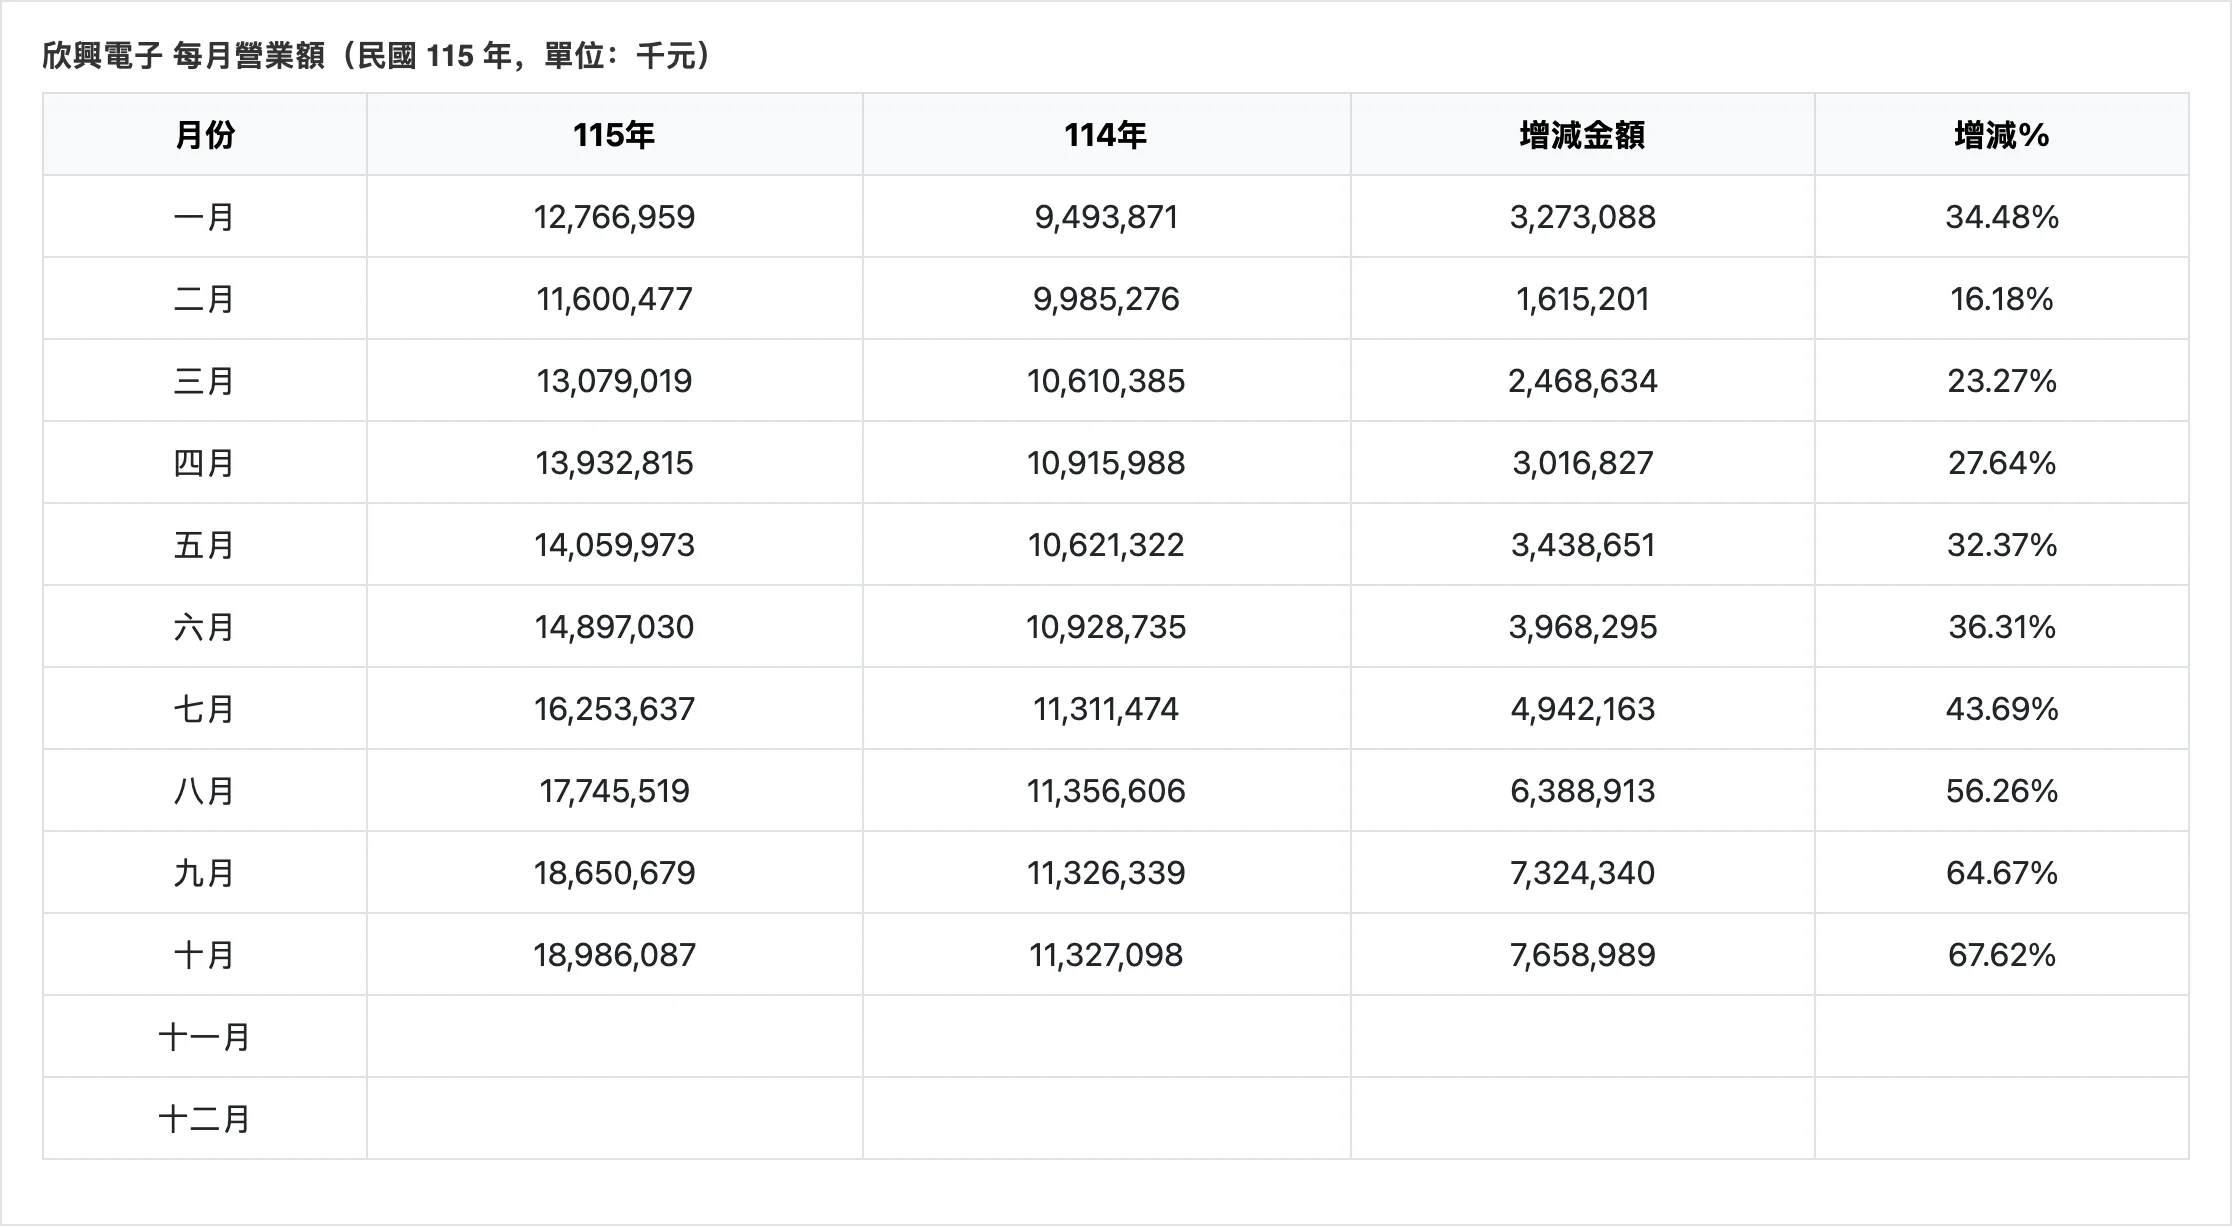
欣興自己的出貨數字攤在公司官網的每月營業額表上:第三季營收 526.5 億元,季增 22.76%、年增 54.88%,單季歷史新高;10 月營收 189.9 億元,年增 67.62%;把一到十月逐月加總,前十月營收約 1,519.7 億元,比去年同期成長約 41%。這些數字全部來自公司自己的揭露。萬寶週刊(賴建承)的整理是欣興第三季每股盈餘 6.36 元、毛利率 28.85%,前三季累計 17.85 元。同一份刊物對明年更大膽:估欣興 2027 年每股盈餘 45 元,約當在今年預估的 22.5 元上再翻一倍。
美銀美林這份報告把兩件常被混在一起的事拆開了,內容經 TVBS 與 FTNN 兩家媒體先後轉述。
報告看好欣興、南電、景碩,連同台光電、台燿共五檔,同步上修 2027 至 2028 年的每股盈餘預估,並預期市場供需缺口在 2027、2028 年分別擴大到 18% 與 20%(2026 年約 7%)。支撐缺口論述的是供給端的物理限制:T-glass 玻纖布供應吃緊,高階載板擴產需要兩到三年,新產能不是說開就開。
缺口模型自有其極限:供需預估建立在 AI 資本支出維持強度的假設上,若 2027 年需求曲線先轉向,缺口的數字會跟著改寫。但報告同時把 ABF 載板族群的評價基準降到 25 倍本益比,以反映市場對 AI 伺服器景氣循環轉折的擔憂。結果就是看似矛盾的動作:景碩目標價從 1,100 元調降到 950 元,降幅 14%,維持買進;欣興與南電維持買進,目標價都還在千元以上。獲利預估往上、願意給的倍數往下,乘出來的目標價於是往下。
結構面的數字支持「缺口不是口號」:萬寶週刊引台灣電路板協會與工研院的預估,2026 年全球載板產值 195.1 億美元、年增 32.3%;資策會的判斷是台、日、韓主要新增產能要到 2028 年第一季才陸續到位,供需要到 2028 年才比較可能緩解。規格端也在往同一個方向推,萬寶週刊的分析引了具體數字:輝達 Rubin 平台的 ABF 載板尺寸放大到 100×91 公釐,Rubin Ultra 到 153×77.5 公釐,層數從 12 至 14 層拉高到 18 至 20 層,這類高階載板對產能面積的消耗量是傳統 PC 載板的 5 到 10 倍。
競爭位置的數字同樣來自法人推估:萬寶週刊估計欣興在輝達 Blackwell 平台的載板市占率約三到四成,新一代 Rubin 平台可望延續,部分高階規格報價還在調升。本土法人對景碩的目標價給到 900 元,理由是它直接受惠於 Vera Rubin 供應鏈。
換句話說,美銀處理的是兩個不同的問題:訂單與產能是可查核的事實層,本益比是信心層。分析師的提醒也落在這條線上。啟發投顧郭憲政說得直白:股價跌幅超過五成,不代表買點已經出現。統一投顧廖婉婷則認為,資料中心的電力限制迫使晶片廠提高每度電的運算效益,大型先進封裝與高階材料升級的趨勢並沒有改變。摩爾投顧郭哲榮把這波下跌視為補跌:先前大盤修正時逆勢走高的個股,在市場不確定性升高時最容易同時出現獲利了結與停損賣壓。
把已證實與未證實分開列,目前的未知至少有三個。
砍單是否真的發生,沒有任何一方證實。輝達的公告與財測都指向產能持續擴張,但合約能不能重談、會不會重談,公開文件裡看不到。
欣興協議的金額沒有揭露。輝達對京元電寫了 11 億美元,對揖斐電寫了「數十億美元」,對景碩的金額由景碩自行宣布為逾 10 億美元投資,唯獨對欣興只給了時程。預付款規模多大、形式為何,要等雙方主動揭露。景碩那筆投資也一樣:逾 10 億美元是公司發布的數字,投資的形式、分期與交換條件,還沒有看到細節,下一次一季財報或法說會是合理的揭露時點。
12 月 1 日黃仁勳的國會閉門聽證是最近的檢驗點,後續還排了輝達法務長等其他主管的場次,美國國會對出口管制與治理的質詢一路排到 12 月上旬,聽證結果會直接影響「降規」敘事的可信度。再往後是 12 月 10 日前後三家公司的 11 月營收,以及 2027 年第二季欣興新產能的實際投產進度。把兩套劇本各自需要的證據攤開,會更清楚:悲觀腳本要成立,得看到具體的砍單、產能時程推遲,或聽證會爆出對供應鏈不利的承諾;樂觀腳本要成立,得看到 11 月營收續強、2027 年第二季投產準時,以及輝達下一份財測維持現在的幅度。這幾個節點任何一個翻車,美銀那條「缺口擴大」的曲線都得重畫。
這一週真正被驗證的事情其實只有一件:需求文件與評價信心可以同時失效。輝達用資金與多年期合約鎖住的產能是真的,市場用連續跌停表達的不信任也是真的。對旁觀者來說,接下來值得盯的不是股價,而是 12 月 1 日的聽證與 11 月營收,這兩個能把爭議變成數字的節點。