TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

OpenRouter 官方圖表顯示,9 月 7 日當週開發者花在 OpenAI 模型的美元首度超越 Anthropic,是 2024 年 2 月 26 日當週以來的第一次。翻轉由三段疊成:7 月上線的 GPT-5.6 家族、近三週的夏日半價,以及上線第二週就吃下 19% 的 Astra。但交界只貼著 50% 虛線,企業採購調查裡 Anthropic 仍擴大領先,單週快照隨時可能翻盤。
用 AI 摘要這篇文章:
OpenRouter 在台北時間 9 月 16 日凌晨於 X 發佈每週錢包份額(wallet share)圖表,附了一句說明:「OpenRouter users spent more on OpenAI models than on Anthropic models last week. This hasn’t happened for more than 2.5 years.」翻成白話:上週平台使用者花在 OpenAI 模型上的錢,超過了花在 Anthropic 模型上的錢,這種事已經超過兩年半沒發生過。圖表副標直接給出上一次的時間點:2024 年 2 月 26 日當週。那正是 Anthropic 發表 Claude 3 系列前最後一個完整週;從那之後的 924 天(132 週),這份週報的榜首都是 Anthropic。
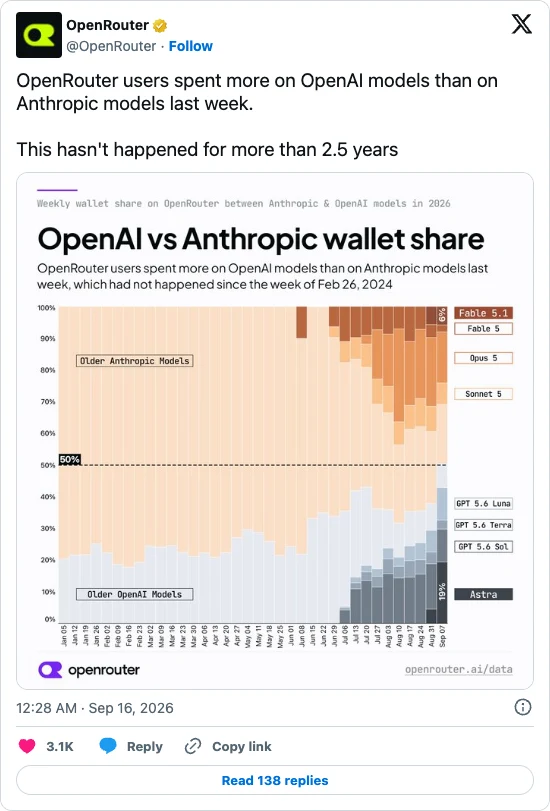
先把幅度講清楚:兩家堆疊色帶的交界,就貼在圖上那條 50% 虛線旁邊,OpenAI 是剛過半,還稱不上拉開差距。而且錢包份額量的只是 OpenRouter 這個模型路由平台上的美元分配。OpenRouter 的角色是聚合器:開發者用同一組 API 介面就能呼叫各大廠的模型,平台按用量轉發並計費,直接走兩家官方 API、走雲端市集或企業合約的支出都不在這張圖裡。受到直接影響的,是透過 OpenRouter 呼叫模型的開發者與小型團隊;一般 ChatGPT 或 Claude 的訂閱用戶、簽企業約的大型公司,帳單不會因為這張圖改變。
這張圖以週為單位,從 2026 年 1 月 5 日一路排到 9 月 7 日當週,把兩家旗下模型在合計支出裡的佔比堆疊起來;所謂「上週」,就是 9 月 7 日到 13 日那一週,也是圖上最後一根長條。Anthropic 側由上到下是 Fable 5.1、Fable 5、Opus 5、Sonnet 5 與舊款模型;OpenAI 側是 Astra,加上 GPT 5.6 家族的 Sol、Terra、Luna 與舊款。整張圖只明確標了兩個百分比:OpenAI 最新旗艦 GPT-6 Astra 在兩家合計支出裡佔 19%,Anthropic 較新的 Fable 5.1 佔 6%。其餘色帶都沒有標數字,任何一款的確切佔比,圖上讀不出來。
跟年初比起來,變化才顯得大。1 月到 2 月的長條裡,Anthropic 全家佔了約七成五到八成,OpenAI 擠在剩下的窄帶。之後暖色系一路收縮,到 9 月 7 日當週,交界貼上 50% 虛線,翻轉成立。這是一次累積大半年的侵蝕,最後一週才跨過門檻。
有兩件事是這句官方聲明「沒有說」的,讀的時候要先畫出來。它只說兩家之間的分配翻轉,沒有說誰的總收入變多或變少:完全可能兩家合計的餅在縮小,只是切法換了。它也沒有說使用者人數誰多誰少:一個大客戶把整季預算搬去 Astra,效果就足以蓋過幾千個小用戶的日常選擇。錢包份額是分配指標,不是規模指標,這兩個問題它都答不了。
前半段的劇本,OpenRouter 自己在 8 月 25 日的部落格就寫明白了。GPT 5.6 家族三款模型 Sol、Terra、Luna 都是 7 月 9 日上線:Sol 是旗艦,Terra 走平衡路線,Luna 主打便宜快速。7 月 27 日到 8 月 14 日,Terra 與 Luna 經 OpenRouter 打對折;7 月 30 日 OpenAI 再調降自家牌價,Luna 降 80%、Terra 降 20%,從那天起兩款的實際折扣分別達到九成與六成。
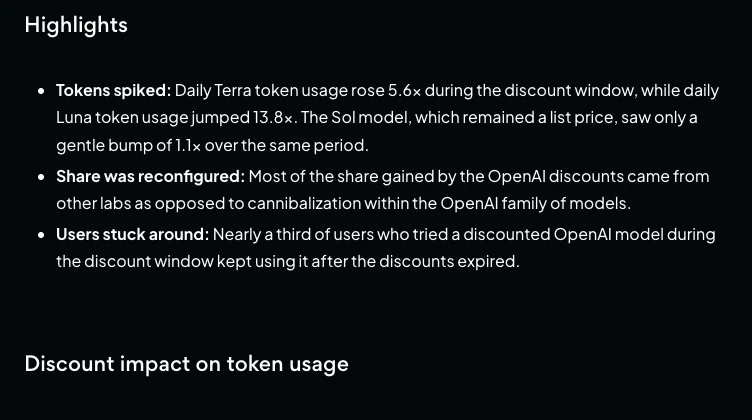
效果直接寫在用量上:折扣期間 Terra 的每日 token 量平均成長 5.6 倍、Luna 成長 13.8 倍,兩款合計佔平台 token 總量的比重從折扣前的 0.7% 漲到折扣中的 7.8%,OpenAI 全家則從 7.1% 升到 12.4%,單日一度突破 15%。兩個細節值得記住:這波增益約有四分之三來自 OpenAI 以外的實驗室,屬於搶下別人的量,而非自家模型之間搬來搬去;折扣結束後,10 萬多個用過折扣價的客戶裡,約 32% 留下來繼續用。半價買到的是嘗試,留下來的才是份額。
Luna 的增幅會比 Terra 猛,方向並不意外。多代理系統裡大量的背景呼叫,本來就對單價最敏感;一款每百萬輸出只收 1.2 美元的模型再砍價,等於把「隨手多呼叫幾次」的心理門檻壓到地板。官方統計也點出這層:折扣把嘗試者帶進門之後,留下的那批客戶用量規模遠大於中位數使用者,代表真正被搬動的,是本來帳單就厚重的自動化管線。
不過那份統計自己也附了但書:留存數字只觀察了折扣結束後的六天,官方明說隨著時間拉長結論可能改變。也就是說,夏日半價的效果可以確定的是「把人帶進門」,至於有多少人會長期待下來,當時的資料還太短,答不了。
但折扣在 8 月 14 日結束時,翻轉並沒有發生。臨門一腳是 Astra:9 月 4 日上線 OpenRouter,定價每百萬輸入 10 美元、輸出 50 美元,官方定位是處理長時程的代理任務,以及需要操作電腦與瀏覽器的工作。9 月 7 日當週是它上線後第一個完整週,單一模型就吃下 19%,把交界推過 50% 虛線。照 OpenRouter 自己兩份文件的時間軸,翻轉的配方大致是:夏日半價先把 OpenAI 家族的底盤墊高,Astra 上線後補完最後一段。
順帶一提,錢翻了,測試成績還沒翻。在 OpenRouter 公開的模型排行榜上,Artificial Analysis 綜合指數的前三名裡,Anthropic 的 Fable 5.1 仍以 53.4 分排在 Astra(52.8 分)前面。付錢的人已經把 Astra 推上支出冠軍,評測機構的榜單上它還差一步。願意付多少,與帳面誰更強,本來就是兩條未必同步的線。
一個現在進行式的事實:Sol 從 8 月 17 日起也有自己的半價,而且截至 9 月 16 日,模型頁仍掛著 50% off 標示,折後每百萬輸入 2 美元、輸出 10 美元。重度寫程式用量的開發者,這是目前最實際的受惠點。想讓 Astra 的輸出更穩,官方也把提示詞寫法整理成指南,GPT-6 Astra 提示詞指南的整理值得搭配看。

錢包份額值得停下來看清楚,因為它常被讀成市佔率。這份圖表由 OpenRouter 官方帳號每週發佈,計算方式是:平台上使用者實際支付的美元,在 OpenAI 與 Anthropic 兩家之間怎麼分配。它會被外界當成風向球,理由不難理解:刷卡金額比使用量更難灌水,免費額度、促銷點數都撐不起一張帳單。但它不涵蓋其他實驗室,也不等於使用量。價差可以說明這兩件事為什麼分得開:用牌價算,Luna 每百萬輸出 1.2 美元,Astra 是 50 美元,超過四十倍;一款超低價模型可以包辦大量的分類、清理與檢索呼叫,帳單金額卻可能還追不上旗艦模型跑一晚長任務。所以這張圖的翻轉,精確意思是「在 OpenRouter 上願意付給兩家的錢,第一次稍微偏向 OpenAI」,僅此而已。
同一個平台的長期研究剛好照出盲點。OpenRouter 的百兆 token 研究顯示,若看的是 token 用量、不看美元,開源模型到 2025 年底已吃下平台用量的約三分之一,其中中國開源模型單週最高逼近三成;在角色扮演這個類別裡,封閉模型的佔比更從 2025 年 5 月的約七成,一路滑到四成出頭。換句話說,兩強在搶的這塊「願意付高價的錢包」,本身是一塊相對縮小中的高地;這張圖看到的只有高地怎麼分;整個模型世界的版圖,它照不到。開源陣營在量的一面持續推進,兩強在錢的一面互相拉鋸,兩件事同時成立。
換個口徑,結論也會換。企業支出管理公司 Ramp 在 X 公開的資料顯示,本週 Astra 佔企業 AI 支出 13%,Fable 系列為 8%,方向與 OpenRouter 一致。但企業科技調查機構 ETR 對全球前兩千大企業的初版調查顯示,一年前 Anthropic 落後 OpenAI 10 個百分點,如今領先 25 個百分點,採購預算最深的大企業反而更往 Anthropic 靠。兩份一份是單週快照、一份是還在收整的初版調查數字,口徑各不相同,擺在一起的重點只有一個:不同口徑量的是市場的不同切片,單看任何一張圖,都會得出比事實更完整的結論。
還有兩個背景,讓這張圖的份量比表面大。一個是裁判本身剛被買走:Stripe 在 8 月 19 日宣佈收購 OpenRouter,媒體報價超過 70 億美元;官方公告裡自我定位是第一個、也是最大的模型市集與閘道,每日處理超過 10 兆 token、彙整 400 多款模型、服務超過 1,000 萬開發者與公司,且每年推論量都以十倍級成長。這樣一座流量的觀測站,支出流向從此也是支付巨頭的戰略資產。另一個是時間點:Anthropic 為 IPO 選定 Nasdaq、目標最快 10 月掛牌,這條時程已由多家媒體接力報導,先前整理過的掛牌進度有完整脈絡。上市前夕失去「開發者錢包第一名」的招牌,市場怎麼定價這件事,會比圖上那一兩個百分點敏感得多。
先說不用動的:只訂閱 ChatGPT 或 Claude 的個人用戶,這張圖與你無關;走企業合約或雲端市集採購的團隊,計價與承諾額度本來就不經過 OpenRouter。會受影響的是自費呼叫 API 的開發者與小型團隊,尤其是長期把 Claude 當主要工作模型的人。現在的價差拉得很開:Astra 每百萬輸入輸出 10/50 美元,半價中的 Sol 2/10 美元,Luna 只要 0.2/1.2 美元。按任務分層呼叫,比從一而終省得多:背景的分類、清理與檢索交給 Luna 等低價位,日常開發主力用半價的 Sol,真正的難題與長時程任務才動用 Astra。用牌價直算一條每天輸出兩百萬 token 的自動化管線:輸出全走 Astra 一個月約 3,000 美元,半價 Sol 約 600 美元,Luna 約 72 美元,同一件事的三種帳單。Sol 的半價頁面沒有標截止日,要用的人先看一眼當下頁面再下手。習慣自建閘道統一管理多個端點的,New API 自架閘道的做法可以參考。
判斷上,單週快照不構成選邊的理由。交界就貼在 50% 線上,下週一輪新折扣、一款新模型、甚至一次定價調整,都可能把它推向另一邊。比較穩的讀法是把這件事當成一個已經發生的訊號:OpenAI 用一款旗艦加一輪價格戰,證明了這個兩年半沒動過的榜單可以被翻;至於翻過去守不守得住,是接下來每一週的事。真要跟蹤,盯三個數就夠:Astra 的週佔比有沒有守住、Sol 的半價何時收掉、Fable 5.1 的色帶有沒有長厚。三個裡任何一個變動,都比「誰過半」的標題更值得重新算一次帳。
這則新聞還有幾件事沒有答案:兩家的確切總佔比(圖上未標,只知道剛過半)、Astra 與 Fable 5.1 以外各款的百分比(僅能目測約略)、Ramp 與 ETR 兩份資料的完整方法學、Anthropic 對這份統計的公開說法,目前都沒有答案。另外要留意 19% 的成色:那是 Astra 上線後的第一個完整週,新模型上線初期的嘗試潮通常最猛,OpenRouter 也沒有公佈 Astra 的付費者組成,蜜月期效應有多大,目前無從拆分。同一天 Altman 預告本週還有一次大型發表、DevDay 還有一波,圖表的組成隨時可能再變。
追蹤點有兩個。短期看 9 月 22 日前後的下一份每週更新:暖色帶重新站上虛線上方,這個翻轉就只能當單週事件看;Astra 份額繼續放大,翻轉才算站穩。中期看 10 月的 Anthropic 掛牌進度與 OpenAI 的發表節奏,兩件事都會直接改寫這張圖的下一步。在那之前,把「OpenAI 超車」讀成定局,都超出這張圖能支撐的範圍。