TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

微軟公布 2027 會計年度第一季財報,營收 922.79 億美元、年增 19%,Azure 在新指標口徑下成長 48%,商業待履約義務增至 6,770 億美元。財報附註揭露與 OpenAI 商業安排的單季營收達 100 億美元,對照上一個會計年度全年的 241 億美元。GAAP 淨利年增 32%,排除 OpenAI 投資損益後為 18%,兩個成長率各自回答不同的問題。
用 AI 摘要這篇文章:
微軟在 10 月 28 日美股收盤後發布 2027 會計年度第一季財報(涵蓋 2026 年 7 月 1 日至 9 月 30 日),新聞稿裡的焦點數字是 Azure 營收年增 48%。但如果只看這個百分比,會錯過這份文件裡最有分量的一行:同一天向美國證管會申報的 10-Q 季報,在投資附註裡把與 OpenAI 的商業安排營收按季揭露了出來,單季 100 億美元。對照微軟年報裡上一個會計年度全年的 241 億美元,OpenAI 一個季度就做掉了過去四成以上的量,應收帳款也從 60 億美元升到 72 億美元。把三件事放回各自的口徑,這份財報才讀得準:OpenAI 從「策略夥伴」變成財報裡可對帳的單一大客戶、48% 出自一把剛換過的新尺、淨利年增 32% 有超過三分之一來自投資損益的基期翻轉。
讀這份財報前先對齊座標。微軟的會計年度從 7 月開始,所以「2027 會計年度第一季」實際上是 2026 年 7 至 9 月,季名跨了年份,要跟其他公司比較得先對齊日曆期間。所有年增率都以上一個會計年度同季為基期;新聞稿與 10-Q 在 10 月 28 日同一天送進證管會系統,法說會在美股收盤後的下午 2 時 30 分(太平洋時間,台北 10 月 29 日清晨 5 時 30 分)召開,由納德拉與胡德領銜,會計長與投資人關係主管一同出席。
先把已經實現的數字攤開。這一季集團營收 922.79 億美元、年增 19%;營業利益 459.15 億美元、年增 21%(固定匯率 22%);GAAP 淨利 366.29 億美元、年增 32%,稀釋每股盈餘 4.92 美元。執行長納德拉(Satya Nadella)在聲明裡把重點放在能力、選擇、控制與成本效率,財務長艾米·胡德(Amy Hood)則說這是強勁的財年開局,Microsoft Cloud 營收 639 億美元、年增 30%,而且成長在加速(引句翻譯自官方新聞稿)。她的原話值得記住:營收、營業利益與每股盈餘都超出公司先前的預期。
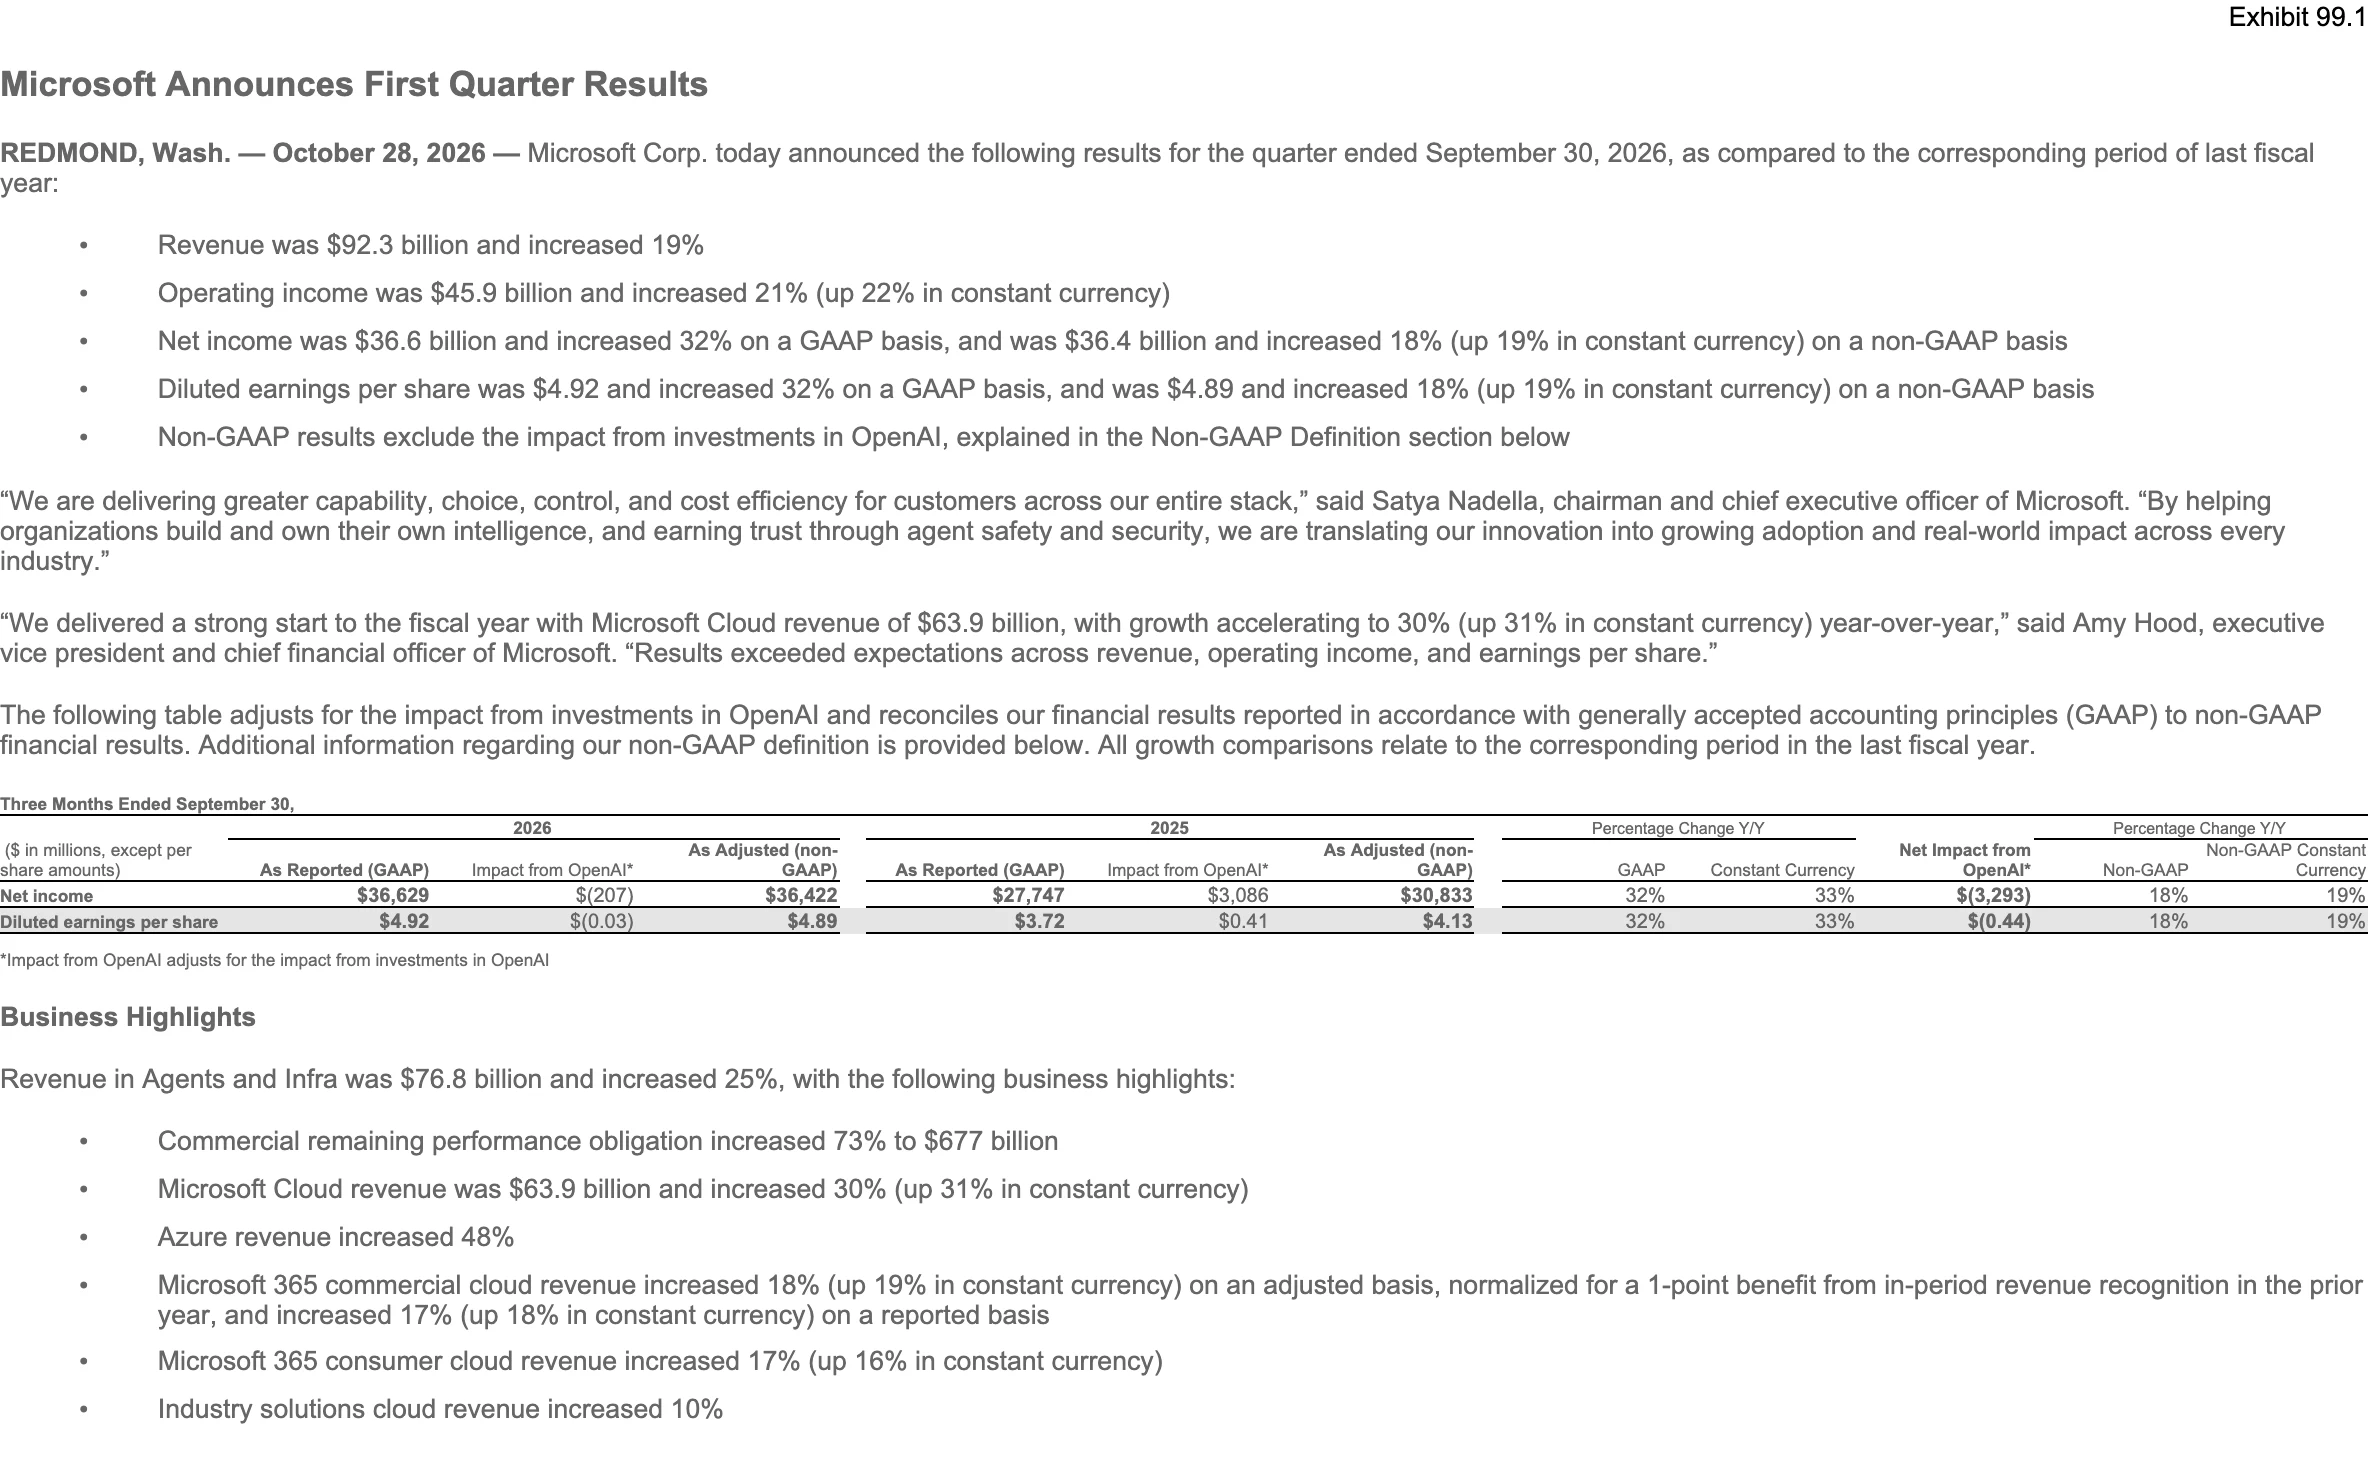
集團數字之外,把幾個關鍵項目依申報文件整理成對照,單位是億美元:
| 項目 | 本季 | 前年同季 | 年增 |
|---|---|---|---|
| 集團營收 | 922.79 | 776.73 | +19% |
| 營業利益 | 459.15 | 379.61 | +21% |
| GAAP 淨利 | 366.29 | 277.47 | +32% |
| non-GAAP 淨利(排除 OpenAI 投資損益) | 364.22 | 308.33 | +18% |
| 營業活動淨現金流入 | 580.00 | 450.57 | 約 +29% |
| 不動產與設備現金支出 | 393.67 | 193.94 | 約 +103% |
表上六行就是這季的骨架:收入與本業獲利穩定成長、兩個淨利版本差 14 個百分點、現金流入的增幅遠追不上設備支出的翻倍。後面幾節依序拆開這三件事。
Azure 成長 48% 支持需求強勁的判斷,但 Azure 收入混裝了資料庫、儲存、網路與一般企業運算,不能直接換算成純 AI 營收。真正把「AI 需求」釘在具體金額上的,是 10-Q 第 4 註(投資)裡的關係人揭露:因為 OpenAI 是權益法投資的關係人,微軟依會計準則揭露了交易金額,本季與 OpenAI 商業安排(含營收分享)認列的營收為 100 億美元,約當集團營收的一成一(換算自申報數字)。OpenAI 的應收帳款,6 月 30 日是 60 億美元,9 月 30 日升到 72 億美元,一季增加 12 億美元。

這個數字的背景契約寫在一年前。微軟在 2025 年 10 月 28 日與 OpenAI 簽下新協議:OpenAI 承諾增購 2,500 億美元的 Azure 服務,微軟則放棄了優先承購權,不再預設是 OpenAI 的算力供應商;OpenAI 同步完成公益公司架構的重整。對照本季商業待履約義務(還沒認列為營收的已簽約金額)商業部分 6,770 億美元、年增 73%,加權平均合約期間約 2.3 年、約 30% 預計在未來 12 個月認列,需求能見度與這紙採購承諾是同一條線。投資端則持續稀釋:微軟持股從協議當時的約 27%,到年報的約 25%,本季 10-Q 的約 24%(均為換算基礎);累計出資承諾 130 億美元已投入 120 億美元。損益的認列方式也有講究:微軟以「假設清算帳面價值法」衡量這筆權益投資,因為它的清算優先順序與持股比例不一致,認列的是「若此刻按帳面價值清算可拿回的金額變化」,這也是 OpenAI 損益會逐季波動、需要單獨調節表的原因。
上一個會計年度的三份季報裡都沒有這段按季營收揭露,全年 241 億美元的金額只出現在年報;在季報裡按季看到這組數字,本身就是新資訊。換句話說,單季 100 億美元沒有申報文件裡的逐季歷史可直接對照,能對照的只有全年基數:一季做掉上一個會計年度的 41.5%(換算自申報數字)。依這個水準推年化約 400 億美元,這是換算值,不是公司指引;它若成立,微軟的雲端成長敘事會越來越繫於單一客戶的消費節奏與收款品質,這也是應收帳款那 12 億美元增量值得持續盯的原因。
這個 48% 還有一層常被忽略的但書:它是 Azure 指標重新定義後的第一個數字。微軟在 2026 年 9 月宣布調整部門結構,把業務重組為 Agents and Infra(應用、代理與基礎設施)與 Devices and Consumer(裝置與消費者)兩個部門,前期部門數字已依新架構重編;同一批調整裡,Azure、Microsoft 365 商用雲與搜尋廣告的成長指標都因「部分組成項目的移動」而更新,Azure 指標現在明確涵蓋非 GPU 工作負載與 GPU 工作負載(含 GPU 基礎設施服務與 Foundry),Microsoft 365 商用席次的計算也改為包含付費 GitHub 席次。
所以跨季比較要小心。前一季度(6 月止)新聞稿寫的是「Azure and other cloud services 營收年增 43%」,那是舊指標名稱下的數字;本季的 48% 是把某些組成項目搬進搬出後的新口徑。兩個數字都真實,但不是同一把尺量出來的連續加速,把它們連成一條加速曲線之前,得先確認口徑對齊。10-Q 對本季 Azure 的原始敘述是增加 108 億美元或 48%,驅動力是平台各項工作負載的需求成長;而且本季起,產品營收表第一次單獨列出 Azure 的絕對金額:331.65 億美元,前年同季重編後為 223.84 億美元,兩者相除正是 48%;9 月的改部門簡報把動機寫成提高對投資人的透明度,這張表是第一季的兌現。
部門重編後的數字長這樣:Agents and Infra 營收 767.95 億美元、年增 25%(營業利益 405.58 億美元);Devices and Consumer 營收 154.84 億美元、年減 3%(營業利益 53.57 億美元)。兩個部門加總就是集團營收,但部門與 Microsoft Cloud 是兩種切法:Microsoft Cloud 是一組產品組合(Azure、Microsoft 365 商用雲與產業解決方案雲),不是第三個部門,把它跟部門數字相加或相減都會算錯帳。產品線裡,Microsoft 365 商用雲營收年增 17%,新聞稿另給了一個正規化後的 18%(排除前年同季約 1 個百分點的當期認列效益);Microsoft 365 個人雲年增 17%、產業解決方案雲年增 10%。
分部門看得到集團數字看不到的結構:Windows OEM 與裝置營收年減 22%,Xbox 內容與服務年減 2%,搜尋廣告(排除流量取得成本)年增 12%,是消費端少數的成長項,其餘消費業務多數承壓,成長集中在企業與雲端側。還有一個毛利率訊號:Microsoft Cloud 毛利率降到 66%,10-Q 的解釋是銷售組合移向 Azure,部分被 Azure 本身的產品級毛利改善抵銷。需求往 GPU 密集的工作負載移動,毛利率就會被拉低,這是擴產期雲端商業模式的代價,也是觀察 AI 需求「含金量」的長期指標。
這份財報最容易誤讀的數字是淨利。GAAP 淨利年增 32%,但同一張新聞稿也給了另一個數字:排除 OpenAI 投資損益後的 non-GAAP 淨利 364.22 億美元、年增 18%(固定匯率 19%),每股盈餘 4.89 美元。兩個數字差了 14 個百分點,來源完全在投資帳:OpenAI 投資本季帶來約 2.07 億美元淨收益,而前年同季是約 30.86 億美元淨損失,一來一回讓比較基期翻轉了 32.93 億美元。反映在損益表上,營業外收支從前年同季的淨支出 36.6 億美元變成本季的小幅淨收益 0.38 億美元。
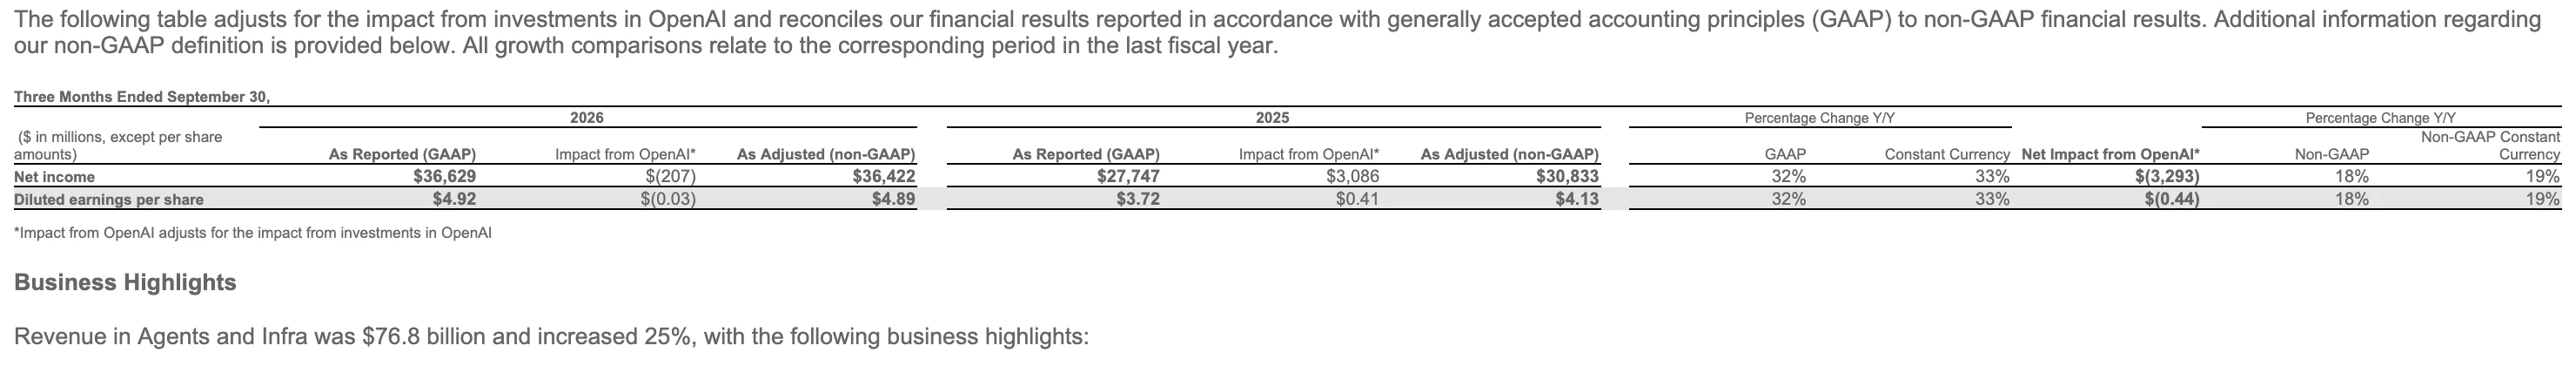
所以 32% 並非營運躍進的信號。要拆的是:營業利益年增 21%,這是不含投資損益的本業數字,也是兩個淨利版本共同的起點;GAAP 淨利增幅會放大,是因為前年同季被投資損失壓低,今年則有小額收益墊高。公司提供 non-GAAP 口徑的理由寫得很直白:幫投資人理解營運表現、看清趨勢,但它也聲明這不該被當成 GAAP 的替代品。讀這兩個數字的正確姿勢是成對使用:看本業用 18% 那組,看股東實際帳面用 32% 那組,把其中任何一個單獨拿出來當「AI 讓微軟獲利暴增」的證據,都是把投資損益的會計翻轉誤讀成營收動能。另外兩個小數字:有效稅率從 19% 升到 20%,研發支出從 81.46 億美元增到 90.47 億美元,總員工數年減 2%。
AI 需求的另一面是資本開支。營業活動淨現金流入 580.00 億美元,前年同季是 450.57 億美元;不動產與設備的現金支出 393.67 億美元,前年同季是 193.94 億美元,一年翻了一倍。這還只是現金流量表上的設備增添:同一季透過租賃新增的使用權資產另有 117.15 億美元(融資租賃 51.92 億、營運租賃 65.23 億),把租賃也計入的資本承諾約當 510 億美元。有一個技術性但書:微軟註明現金流量表的部分前期金額已配合新表達重編,跨年度比較設備支出時,要先確認用的是重編後的基數。
把現金流的兩端放在一起,才算看完整這季的 AI 帳:一端是 6,770 億美元的商業待履約義務與 OpenAI 的 2,500 億美元採購承諾,另一端是每季近 400 億美元的設備現金支出與 66% 的雲端毛利率。合約要先有可交付的運算能力,設備先要有願意付費的客戶,兩端目前都在放大,但節奏由公司管理階層控制,10-Q 的風險因子也寫明預期消費可能延後、減少或不發生。集團現金流沒有拆出 AI 專屬的回收率,任何把 393.67 億設備支出直接除以某個 AI 營收的演算法,都是在替公司回答它自己沒有回答的問題。
有幾件事這次沒有答案。法說會的財務展望(下季 Azure 成長率、資本支出軌跡)只在電話會議上口頭提供,書面申報文件裡沒有這些數字,需要的讀者可直接到微軟投資人關係網頁看重播。股東回饋也有一個未解的口徑差:新聞稿寫本季以股利加回購回饋股東 102 億美元,但 10-Q 現金流量表的兩個細項(回購 43.79 億美元+股利 67.57 億美元)合計是 111.36 億美元,兩者差了 9 億美元左右,申報文件沒有解釋差異來源,先按未知處理。此外,部門重編代表所有歷史比較都建立在重編基礎上,若拿舊文章裡的舊部門金額來比,差異可能只是分類改變,不是業務變化。
誰該關心這份財報:追蹤 AI 基礎設施投資的讀者,微軟與 OpenAI 的合約結構(增購 2,500 億美元、放棄優先承購權、權益法持股 24%)是把「AI 資本支出敘事」落到可稽核數字的最佳樣本,可以和Alphabet 第三季雲端營收翻倍但自由現金流轉負對照著看,兩家在「需求成長」與「現金消耗」的取捨上走出了不同形狀;關注 AI 硬體供需的讀者,雲端資本支出是記憶體與先進封裝的下游水源,可接著讀SK 海力士財報裡長約鎖產能的整理;想看微軟自家 AI 產品線的,Decision-1 模型上線時的定位分析是產品側的互補讀法;而 OpenAI 競爭對手走向公開市場的資本化路徑,可以參考Anthropic 遞交 S-1 的整理。
多數讀者現在不需要做任何事,該做的是把核對點記下來,等下一份財報回查。依微軟慣例,FY27 第二季財報預期在 2027 年 1 月下旬發布(時間是推斷),屆時值得逐一核對:Azure 新口徑下的第二個數字出來後,48% 是加速還是修正;OpenAI 單季營收是否維持百億水準、應收帳款繼續上升還是回落;商業待履約義務的認列進度是否如 2.3 年的加權期間推進;設備現金支出的前年基期,在重編口徑下是否又被調整。這幾項對得上,這份財報的「需求證據」才真正落袋。