TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

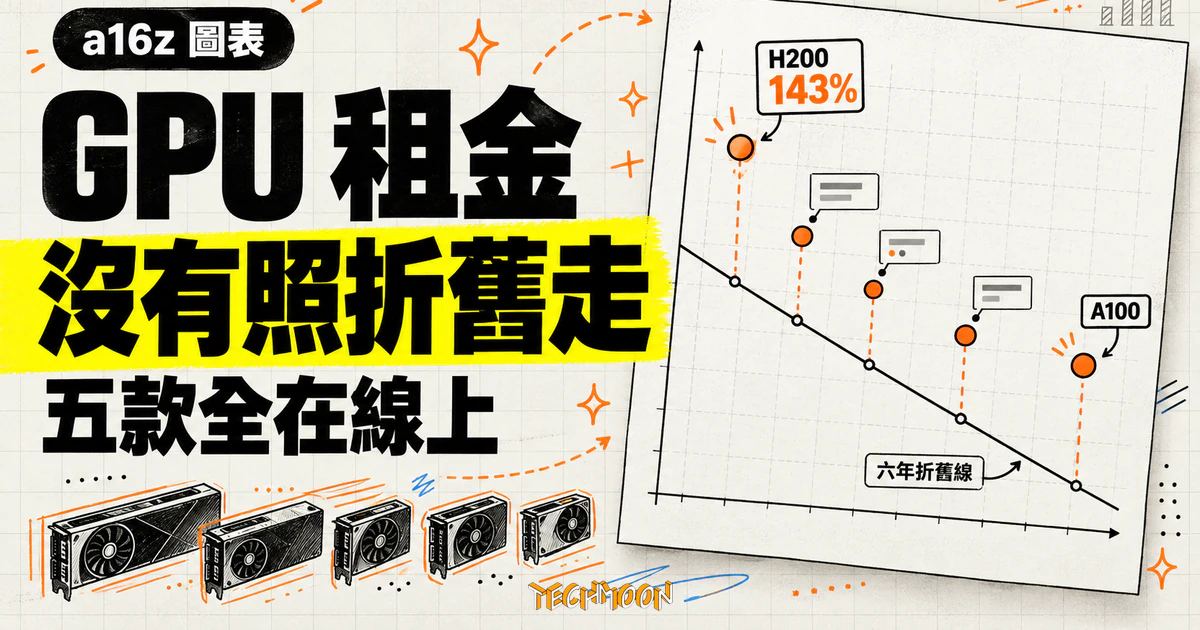
a16z 圖表週刊把 Ornn Data 的 GPU 租金指數對上一條六年直線折舊假設線,H200 高出 143%、B200 高出 111%,連 2020 年的 A100 都高於折舊線,缺口多半是 2026 年 4 月後才打開。本文拆解這條參考線怎麼算、Ornn 指數的口徑,以及 a16z 自己標明的四個限制。
用 AI 摘要這篇文章:
租來的 GPU 照理說應該一年比一年便宜。一張卡用六年,帳面價值逐年遞減,租金跟著下滑,這是科技資產的標準劇本。美國創投 a16z 在 2026 年 10 月 23 日刊出的圖表週刊(台北時間當晚 10 時許),拿實際租金行情對上這條劇本,得到的結論很直接:追蹤的五張卡全部站在折舊線上方,連 2020 年就登場的 A100 都沒有例外。隔天(10 月 24 日),a16z 把其中一張圖單獨轉發到 X,五個數字開始在科技圈流傳:H200 高出 143%,B200 高出 111%,RTX PRO 6000 高出 73%,H100 高出 54%,A100 高出 9%。
這些百分比不是漲幅,也不是報酬率,它們衡量的是實際租金比一條假想的折舊線高出多少。要讀懂這組數字,得先知道那條線怎麼畫、數字從哪裡來,以及 a16z 自己在圖表上標了哪些但書。圖表本身標題就下得很直白:GPU Rental Rates Aren’t Depreciating On Schedule,GPU 租金沒有照排程折舊。
這期週刊的另一章談美國電力設備產能縮減,我們在 a16z 電力設備圖表 一文拆過。GPU 章節與它共用同一個問題意識:AI 資本支出一路暴增,供給面的瓶頸到底卡在哪裡。
圖表把五張卡各自畫成一個面板:A100 SXM4(2020 年)、H100 SXM(2022 年)、H200(2024 年)、B200(2024 年)、RTX PRO 6000 WS(2025 年)。每個面板有一條實際租金曲線,加上一條往下斜的虛線,實線與虛線之間的綠色區域就是溢價範圍。五個面板的末端各標了一個百分比,也就是實線高於虛線的幅度。
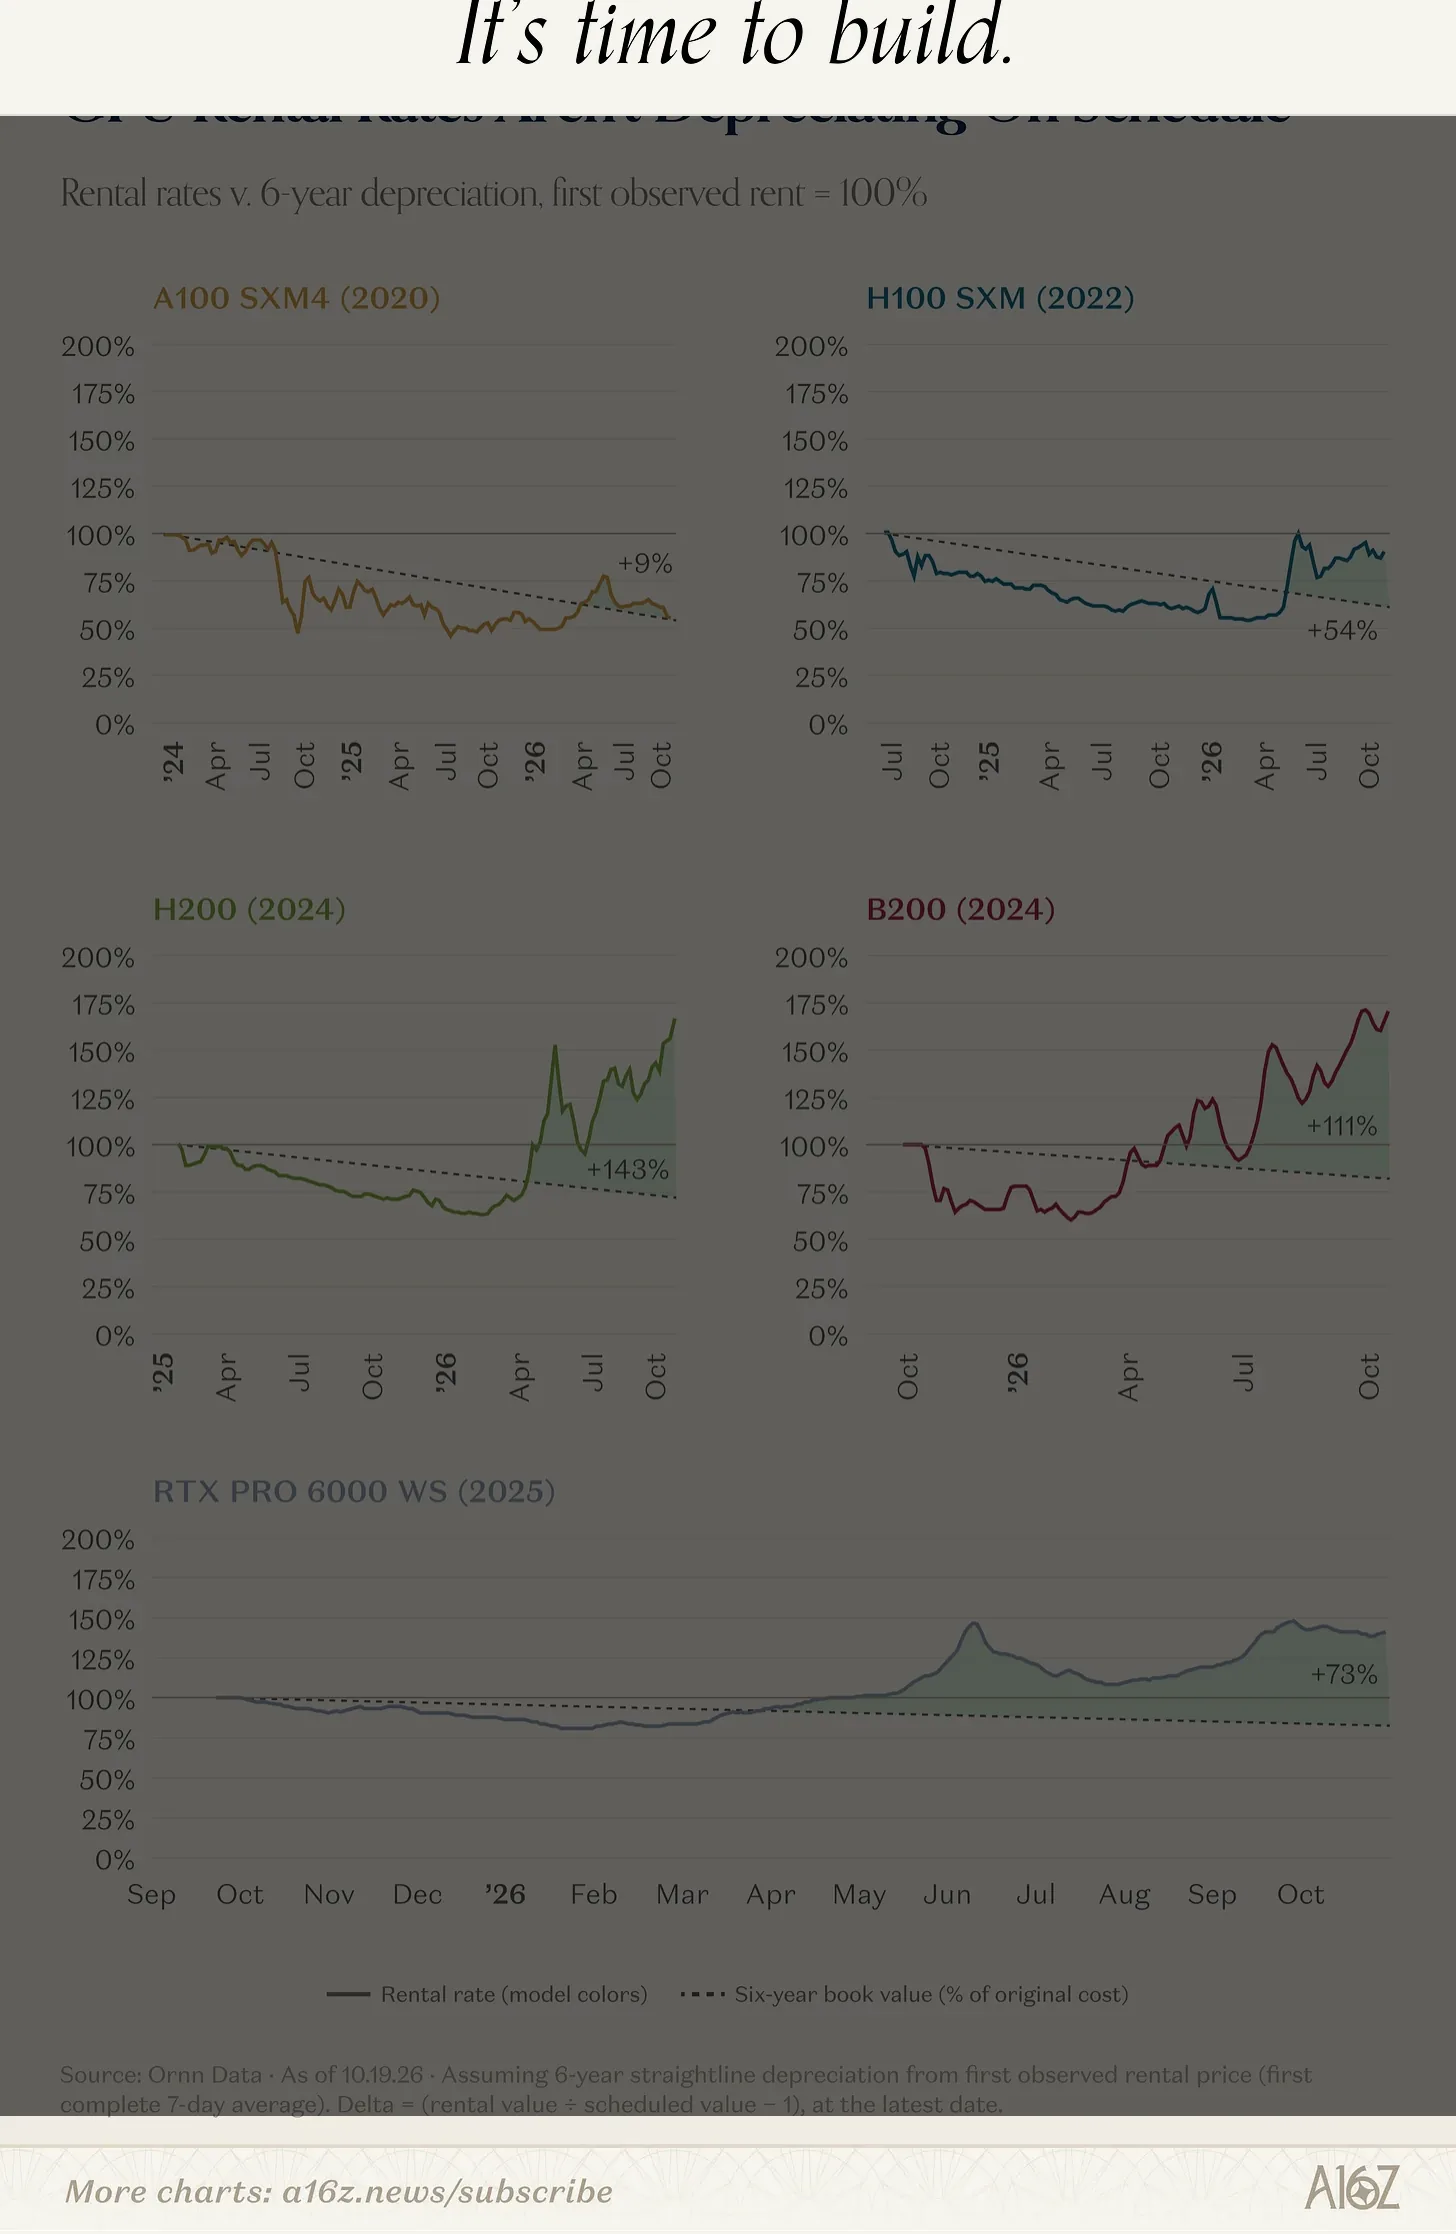
排列的方式值得細看。最舊的兩張卡墊底:2020 年的 A100 只高出 9%,2022 年的 H100 高出 54%。衝在最前面的是兩張 2024 年的資料中心卡,H200 的 143% 與 B200 的 111%。真正的例外是 2025 年的 RTX PRO 6000 WS:它最新,溢價卻只有 73%,夾在中段。面板名稱裡的 WS 指的是工作站版,跟前面兩張資料中心取向的卡走的是不同市場,供給條件可能不一樣,溢價結構或許也跟著不同,這一點 a16z 沒有多作解釋。
但連「只高出 9%」本身就是新聞。一張六年前的顯卡,租金居然還站在自己的折舊帳面線上方,這在一般科技資產身上幾乎看不到。a16z 正文有一句講得很白:對一種理應從出貨那一刻就開始貶值的資產來說,這種走勢本來不該發生。它在正文裡寫得更具體:按 Ornn Data 的序列,包括最老的 A100 在內,每張卡的租金都比 2026 年初更貴。這是 a16z 的說法,圖表支援同樣的方向,只是逐卡「比年初貴多少」的幅度,圖表並沒有列出。
圖表的縱軸以每張卡首次觀測到的租金為 100%,頁尾註明基準取的是序列裡最早一個完整的七日平均。虛線代表六年直線折舊下的帳面價值,從 100% 出發,每年下降約 16.7 個百分點,也就是 100 除以 6。圖例給它的名字是 book value,帳面價值,會計意義的數字,不是任何買家或賣家的實際成本。
還有一個更隱蔽的設定:折舊的時鐘從指數開始觀測那天起算,不是從顯卡發售日起算。從五個面板的橫軸看,A100 序列從 2024 年初開始,H100 從 2024 年中,H200 從 2025 年初,B200 與 RTX PRO 6000 都是 2025 年下半年才進榜。也就是說,雖然 A100 是 2020 年的卡,畫進圖裡時它的折舊線只走了不到三年,帳面值還有五成多,不是歸零邊緣的老古董。這個設定不影響方向結論,但會讓「相對於帳面值」的百分比比直覺大,讀的時候心裡要有這把尺。
溢價的計算方式,頁尾也寫了公式:最新日期的租金值,除以折舊線上同一個日期的排程值,再減一。這裡有個容易忽略的重點:分母本身一直在縮小。換個假想的例子就能看出麻煩在哪,假設某張卡的序列已經觀測了三年,折舊線會落在 50% 附近;如果實際租金指數其實只在 107% 附近徘徊,107 除以 50 再減一,Delta 就是 114%。租金幾乎沒動,相對於折舊線的差距卻可以很嚇人。
這條線對壽命假設還很敏感。同樣的租金曲線,換成四年折舊,虛線掉得更快,五個 Delta 全部放大;換成八年,Delta 全部縮小。所以百分比的大小依賴六年這個設定,比較穩的是方向:一條近乎平走的租金曲線,對上任何持續下斜的直線,差距本來就會隨時間拉開,圖表真正捕捉到的,是市場拒絕照帳面邏輯降價這件事。
所以 H200 的 143% 意思是:它目前的租金,大約是假想帳面殘值的 2.43 倍。這個數字衡量的是市場租金與會計折舊直覺之間的落差,比原價貴 143% 或持有者的獲利率,都是常見的誤讀。頁尾同時寫明資料截止日是 2026 年 10 月 19 日,比 X 上的轉發早了五天,這五天裡市場有沒有變化,圖表本身回答不了。
圖表頁尾標記的來源是 Ornn Data。這不是憑空出現的名字。Ornn 經營一個叫 Ornn Compute Price Index 的產品,簡稱 OCPI,自我定位是每日結算的 GPU 租金基準,追蹤的正好就是 H100、H200、B200、A100 與 RTX PRO 6000 這五張卡,與 a16z 圖表的五個面板完全對上。
打開 Ornn 的公開首頁,看得到 H100 SXM 的結算值:10 月 24 日那一期是每 GPU 小時 3.02 美元,指數每個交易日結算一次,隔天就換上 10 月 25 日的新值。也就是說,a16z 用的不是抽樣問卷或自家估計,而是一個對外發布、每天結算的指數序列,這讓圖表的數字至少有明確的出處可以回查。
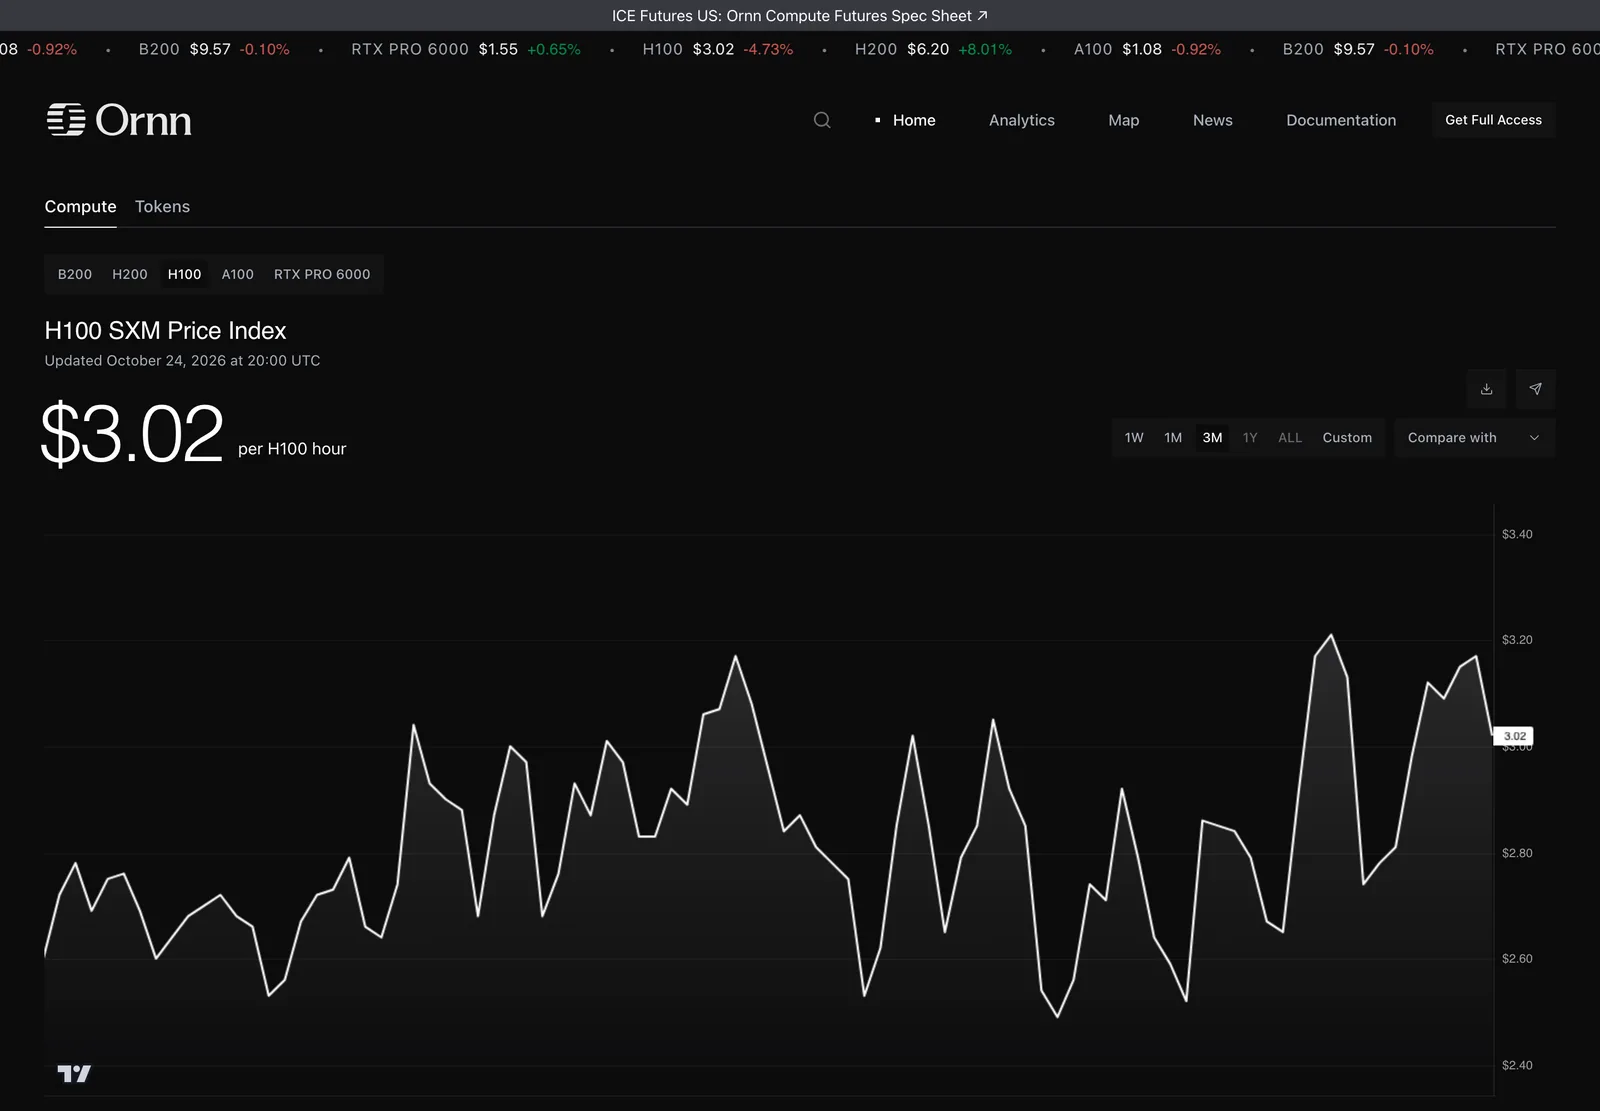
頁面上的用語是 settled,結算,隱含的是成交後的價格口徑,與只列詢價的一般比價網站不同。官方說明公開了基本結算方法:對成交租金取量加權、剔除極值後平均,每個交易日結算一次。免帳號能看到最新結算值與五張卡三個月的每日歷史,供應商樣本、小時粒度、完整歷史與 CSV 匯出要另外訂閱。指數實際向哪些雲端供應商收價、按什麼合約型態納入,公開頁面沒有揭露,想拿它推估特定供應商的報價,這一層口徑必須自己補上。
把鏡頭拉遠一點看 Ornn 這家公司,會更明白這個指數的企圖。官網導覽列上的產品線還包括按實驗室結算的 token 價格指數、按到期日發布的遠期曲線、記憶體現貨價格,以及新創雲端的資料中心站點與容量地圖。這個組合擺明是把算力市場當成金融市場來做資料基礎建設,租金指數只是其中一條產品線。
另一個訊號來自交易所層級:ICE Futures US 在 2026 年 9 月 29 日發布交易所公告,規劃以 Ornn 的 OCPI 指數為標的推出 H100 與 B200 兩檔期貨合約,10 月 5 日起先提供指數參考資料,上市時程尚未定案,還在等待美國商品期貨交易委員會的意見徵詢結果。一個指數獲交易所選為期貨標的,代表市場已經開始把 GPU 租金當成價格基準看待,而不只是研究素材。想自己長期追蹤租賃行情的讀者,我們先前介紹過的開源工具 Computable GPU Index 則是把公開報價彙成行情的另一條路。
這張圖很容易在轉傳之間簡化成「GPU 漲了 143%」,但 a16z 在正文裡自己畫了四條界線。
最舊兩張卡的長期表現其實不好看。A100 與 H100 在更長的歷史裡,多數時間落在折舊線下方,a16z 的原話是這兩張卡長期落後於直線折舊。換句話說,把時間窗拉回序列開頭那一兩年,同一張圖講的是相反的故事,租金一度比折舊線還要便宜。現在的溢價主要是今年才打開的,只截最新的百分比,會讓人誤以為舊卡持有人一路都賺到這個差距,事實並非如此。
缺口有明確的起點。a16z 在 X 上的轉發文寫得精簡:大部分缺口是 4 月之後、token 需求起飛時才打開的。正文把租金走勢與 OpenRouter 上的 token 用量放在一起看,需求在 2026 年 4 月出現明顯的向上轉折,經過夏末一段短暫的平台期,最新讀數又再往上跳。a16z 據此在該節結尾留下一個開放問題:如果春天以後的需求就是新常態,那這個新常態對 GPU 非常友善,包括那些一般人認為已經老得學不會新把戲的卡。
OpenRouter 只是需求的一小片。a16z 自己加註,OpenRouter 只捕捉整體圖像的一小切片。開源與閉源模型的 token 消耗都在指數型路徑上,閉源模型上週還小幅增加了用量佔比,但從這個切片推不出整個產業的推理總量,這一點 a16z 說得相當誠實。
指數本身的代表性有限。對於這些指數是不是實際 token 支出與 GPU 成交價的完美代理,a16z 的回答是「當然不是」,但它隨即補上自己的立場:它們也不是什麼都沒說,而且它們說的故事並不是 FUD。這個專欄也不是頭一次用數字回應流行的悲觀論,九月中談 App 供給暴增的那一期,我們曾搭配 NBER 的開發者研究 一起拆解。這句話正好交代了整節的動機,開場白寫的就是近期時間軸上滿是 FUD,恐懼、不確定與懷疑的縮寫。a16z 是創投,投資組合深度依賴 AI 基礎設施需求,這張圖既是數字也是立場,讀的時候把兩者分開拿,數字歸數字,動機歸動機。
這張圖對不同角色的意義並不相同。自己買卡建叢集的團隊,看到的重點是折舊假設失靈:如果租金不隨帳面價值下滑,按五、六年攤提的財務模型就得重算。純租用雲端算力的人,看到的是方向訊號,連舊卡的需求都還沒退,雲端報價短期內要大幅回落,條件看起來並不充裕。只用模型 API 或訂閱服務的人,影響最間接,租金壓力要穿過雲端成本、再穿過模型定價才會落到帳單上,時間差可能以季計。
但無論是哪種角色,實際要付多少錢,永遠取決於拿到的報價。地區、時段、合約長度、記憶體配置與使用效率都會改變價格,同一張卡的名字在不同條件下可以差出一大截。指數衡量市場,報價單才衡量你的成本,兩者不該混用。一個務實的做法是把指數值與自己每次實際成交的報價並列記下,時間拉長,就看得出指數對你的採購是領先、同步還是落後。
想持續回查,有兩個地方最省力。Ornn 的指數每天結算,公開首頁就能看到 H100 的最新值;a16z 的圖表週刊每週更新,這期的 GPU 章節,與我們先前拆過的同一期電力設備章節可以對照著看,一個談晶片本身的租金,一個談供電設備的產能,兩個瓶頸指向同一波 AI 資本支出。
還沒有答案的部分也先說清楚。各卡相對折舊線的溢價會不會收斂,OpenRouter 的用量曲線能不能外推到產業總量,Ornn 指數的取樣在雲端供應商之間怎麼加權,這些在現有公開資料裡都還看不出來。截至 10 月 19 日的資料足以說明折舊劇本暫時失靈,但下一季會不會回到劇本內,沒有人有答案。到時候值得回來對照的三個地方:Ornn 首頁的 H100 結算值、a16z 下一期週刊,以及 OpenRouter 公開排行榜上的用量走勢。