TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

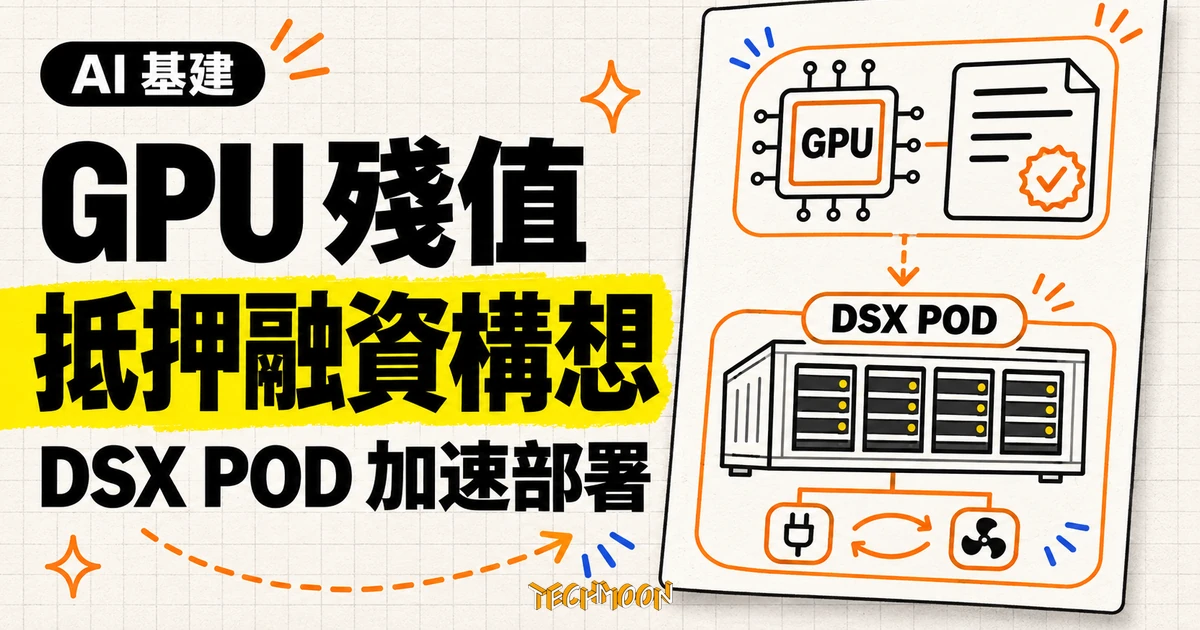
黃仁勳在 GTC Berlin 受訪回應 AI 債務疑慮:GPU 可用七至八年的殘值主張,與同日公布的 DSX POD 貨櫃工廠構成一套融資論述。本文以官方逐字稿與新聞稿對照,拆開部署端與資產端的證據強度:一端有 14 天部署與 2027 年交付日期可回查,另一端目前只有賣方單方估計。
用 AI 摘要這篇文章:
黃仁勳 10 月 21 日在 GTC Berlin 接受 Yahoo Finance 主持人 Deirdre Bosa 將近 30 分鐘的訪問,主題正是近幾週市場最焦慮的 AI 債務問題;同一天,NVIDIA 官方新聞稿公布了把 AI 工廠裝進貨櫃的 DSX POD。把這兩件事放在一起讀,會看到一套完整的融資論述,而這套論述值得拆成兩半檢驗:壓縮部署時間的那一半,有官方文件、有明確前提、有可以回查的交付日期;把 GPU 講成可用七至八年抵押品的那一半,目前主要由最希望貸款成交的那一方在估價。
時間軸也支持這個讀法。訪談在柏林會場旁進行,影片於 10 月 21 日上架,投資人 Gavin Baker 中途加入提問;更早的 8 月 10 日,NVIDIA 已與 Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKR 六家金融機構簽署合作備忘錄,要建立獨立的算力融資平台,目標是隨時間動員超過 5,000 億美元的第三方資金。三個日期排起來,這場訪談更接近一場融資布局的公開說明,而非即興感想。
Bosa 開場的第一個實質問題就把兩端接在一起:DSX POD 是不是一個裝進貨櫃的 AI 工廠,如果它讓貸款機構對成本和上線時間有更多確定性,融資會不會變容易。黃仁勳的回答沒有遲疑:「這會讓事情容易得多。」理由隨後展開。他說一座 GW 級資料中心的造價大約是 500 億美元,而這筆錢從零組件出貨那一刻就開始佔用:設備經 OEM 送進機房後,還要接線、開機、整合,到真正能對外提供服務,可能要再花四到六個月(訪談 01:45 起)。他接著說,如果把其中一部分組裝工作提前放進供應鏈,這四到六個月有機會縮成大概三到四個月,收入提前發生,付了錢卻還沒開始賺錢的閒置現金也會跟著減少。Bosa 把這件事總結為收窄不確定性的範圍,這正是近幾週 AI 類股波動的核心來源。
這就是 AI 融資壓力的基本形狀:付款的時鐘在出貨時就啟動,收入的時鐘要等設備轉起來才開始走,兩個時鐘中間的空窗,就是借錢填補的對象。Bosa 直接問了市場最擔心的淘汰賽問題,黃仁勳的回答全押在需求:他說前一晚 SpaceX 才宣布需求是既有產能的好幾倍,CoreWeave、Nebius 等 GPU 雲端的狀況也類似(02:50 起)。但同一段話裡他自己也承認,設備出貨到開始賺錢可能長達數個月,這段期間積壓的資金金額很大。需求存在與還款時序能對上,從頭到尾是兩件事。
同一個空窗在買方財報裡也看得到。Google 在第三季法說會上描述的算力現金循環,同樣是先簽約建存貨、交付開單後現金才流回來,自由現金流已經連兩季為負,讀者可以把兩則新聞當成同一個產業壓力的兩個切面:Alphabet 第三季財報裡的雲端營收與現金流拆解。
DSX POD 是部署端的那個答案。官方新聞稿寫得清楚:這是一套參考設計,把 Vera Rubin 世代完整的 AI 工廠裝進模組化貨櫃,由 Dell、HPE、Lenovo、Schneider Electric、Vertiv 等共 17 家夥伴在工廠內完成運算、網路、機櫃級供電與液冷的整合和驗證,機櫃間的佈線、配管與功能測試在出貨前全部做完;貨櫃抵達現場後即可對接既有的電力、冷卻與網路。新聞稿還點出貨櫃化的另一層好處:工廠內預先測試,能減少零組件延遲與現場施工出錯的暴露。給出的數字是:在條件已經備妥的場地,部署時間從六個月縮短到最快 14 天,合作生態預定 2027 年初開始全球交付。
這裡有個值得停下來看的細節:同一天有兩組部署數字。新聞稿的 14 天,量的是貨櫃抵達「預備場地」之後的現場部署段,前提是電力、冷卻與網路都已經就位;黃仁勳在專訪裡說的三到四個月,則是把整合工作前移到供應鏈之後、整個專案時程的改善幅度。兩個數字都出自 NVIDIA,口徑並不衝突,量的是不同的段,但對外傳播時很容易被合併成「十四天就能上線」。讀者之後再看到 14 天這個數字,先確認場地端的條件,因為貨櫃本身不會把電網帶來。
黃仁勳在新聞稿裡的那句話,把部署速度與融資直接連了起來:「AI 工廠是在開始產生 token 時創造價值,而非在工程完工時。」從設備落地到產出第一個生產用 token 的這段時間,正是官方用來衡量部署效益的指標。Gavin Baker 在專訪裡則給了量級:他用一兆美元的 AI 資本支出當基數,乘上六到九個月的循環時間,算出其中閒置的資本相當可觀(12:20 起)。黃仁勳同意這個方向,並說若能把上線時間從數月壓到數週甚至一個月,對所有 AI 工廠都是徹底的改變,因為幾千億美元的設備坐在那裡等收入,本來就是最明顯的挑戰。
另一端是資產本身的壽命。黃仁勳的主張鏈是這樣的:一般電腦設備用幾年後殘值所剩無幾,這是貸款機構熟悉的舊世界;但 NVIDIA 的系統因為被普遍使用,表現又好,可以長時間維持生產力。他說外界原本假設的四年生命週期,實際上大概是八年甚至更久;Bosa 追問 Blackwell 的耐用年限,他答「大概是七到八年」,再問下一個世代 Vera Rubin,他說大概也會一樣是七到八年(08:30 起)。支撐這個數字的機制是軟體:因為 CUDA 持續更新,同一套硬體能一路獲得新的演算法與軟體層,裝機基礎被不斷投資,所以能用得更久。公司側的說法也類似:Yahoo Finance 的報導引 NVIDIA,稱六年前的 Ampere 架構至今仍有客戶在詢問。
把這些性質疊起來,就得到融資端的結論。他用三個形容詞總結:有生產力(productive)、可轉用(fungible)、耐用(durable),因為市場上永遠有下一個承接算力的買家,所以「或許就能用資產本身去承作一筆貸款」;他甚至說,承作 NVIDIA 運算資產的風險,是所有資產裡最低的(07:40 起),殘值非常高,只是還沒有人為此給公司信用(12:15 前後)。被問到 AI 周邊的金融工具是否令他擔心,他的回答是資本市場本來就必須為這波建設想辦法,會出現各種資本工具,而 NVIDIA 的優勢就在資產的耐用與可轉用。8 月那紙 5,000 億美元的合作備忘錄,讓這套說法有了對應的制度骨架,新聞稿裡他自己的註腳是「在 AI 的世界裡,算力就是收入」。
誠實地說,這一端的證據性質與貨櫃端完全不同。DSX POD 有規格、有前提、有交付日期;殘值主張的核心數字,出自一家設備賣方的執行長,而這家公司同時在融資平台裡扮演角色。估價者與賣家是同一家,這正是 Michael Burry 批評的結構:據 Benzinga 報導,他稱這套安排為華爾街式的花招,質疑 NVIDIA 對專案持股 25% 並對晶片採購提供殘值保證,只是把既有風險換個包裝。貸款機構最終吃到的保障有多少,要看合約裡的殘值條款怎麼寫,而這些條款至今沒有公開版本可以核對。
延長設備價值還有一條比較硬的路:讓同樣的硬體完成更多工作。NVIDIA 自己公布的記憶體協同設計,就是在相同 HBM 容量下把推理吞吐量拉開數十倍的例子,這類軟體與排程的進步,比壽命的口頭估計更容易被第三方驗證:NVIDIA 記憶體協同設計的官方拆解。
殘值主張的另一個對照組,是已經存在的算力價格市場。CME 集團與 Silicon Data 在 8 月 11 日宣布、預定 10 月 5 日起推出兩檔算力期貨(公告註明待監管審查),分別追蹤 H100 與 B200 的每小時租金指數,每一口契約代表一個月的 GPU 租金,在 NYMEX 掛牌交易。Bosa 在專訪裡也以現在式提到這件事:CME 已經有 GPU 期貨,Nebius 則改用現貨定價,價格每 15 分鐘就能調整。
不過期貨處理的是接下來幾個月的租金風險,與貸款需要的多年期殘值是兩種價格。前者現在就有公開報價與成交量可以觀察,CME 主管的說法是把算力變成標準化、可交易的商品,就像石油從現貨交易演化出全球衍生品市場一樣;後者要等真實的轉售交易或保證條款出現,市場錨才會浮現。專訪裡 Gavin Baker 引用的兩個數字,正好說明這個市場的早期程度:他說看到 DeepSeek 宣稱每小時每 GPU 營收 38 美元,也說 Blackwell 租金已連續 17 天上漲(10:30 起);Bosa 在他加入前,曾引用 Silicon Data 的資料,指 Blackwell 租金仍在上升。這兩個數字都是訪談來賓的轉述,尚未有獨立核實的版本。
部署端還有一個容易被 14 天掩蓋的邊界。黃仁勳在專訪中段自己說明了瓶頸的遷移史:這幾年是從晶圓、CoWoS 封裝、HBM 記憶體、矽光子一路移到連接器,如今隨著各地 AI 工廠動起來,電力與土地、廠殼等設施條件成為主要瓶頸之一,而且他預期還會持續幾年(04:30 起)。他的觀察是,電力本身往往已經在那裡,卡住的是土地與廠殼、發電設備的交期、併網的程序,或純粹的營造能量;各國與各州的審批速度差異很大,同一套設備在有無預備場地的兩個專案裡,命運可以完全不同。
面對這些繞不過去的實體條件,黃仁勳給的答案是分散:NVIDIA 支援的模型、雲端業者與國家夠多,哪個環節卡住,就先把設備送往用得上的地方,等瓶頸解開再補上。這個回答對 NVIDIA 的出貨彈性是好消息,但從融資角度看,它等於承認個別專案的時程風險仍在:貸款是以單一專案為單位簽的,設備「總有地方去」對特定借款人的還款時程沒有直接幫助。
這也解釋了 DSX POD 公告的地理順序:新聞稿以加速歐洲部署為題,生態交付則寫 2027 年初全球展開,先攻場地條件成熟的市場。電力設備本身的供給同樣吃緊,美國電力設備產能近年的縮減是這波資料中心擴建最常被引用的實體約束之一:a16z 圖表裡的電力設備產能與 AI 資本支出。
Bosa 在專訪後段提出了更尖銳的問題:需求再強、實用性再高,只要融資的時機不對,就可能壓過其他一切,這也是 Dario Amodei、Satya Nadella 等人近來反覆提醒的風險(11:20 起)。黃仁勳的回答回到同兩件事:讓建設更容易取得資金,以及訴諸資產的可轉用與耐用。換句話說,兩端的主張會繼續並行,那就讓證據說話。這場訪談留下幾個可以落地的檢查點。
時間上最近的檢查點是 2027 年初:DSX POD 的夥伴交付是否如期開始,14 天部署在真實專案的達成率如何,這是部署端最直接的驗收。價格市場方面,CME 兩檔算力期貨的成交量與租金曲線,會告訴我們市場對「接下來幾個月」算力的定價,雖然它回答不了殘值。合約條款則是殘值端的關鍵:NVIDIA 的融資平台若公開任何殘值保證條款或獨立估值,殘值端就會從賣方口頭主張變成可核對的文件;在那之前,七至八年這個數字應該被當成供應商的期望值來讀。
黃仁勳的兩個答案,方向上都能自圓其說:貨櫃壓縮了從付款到收入的空窗,壽命主張拉長了資產可用來擔保的期間。但兩端的證據強度不對稱,一端已經有日期、規格與前提可以回查,另一端連一個獨立的估價者都還沒有出現。看懂這個差別,比直接判斷 AI 有沒有泡沫,更能幫助讀者讀懂下一則算力融資新聞。