TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南
TechMoon 科技月球
WordPress、SEO 與 AI 工具實測指南

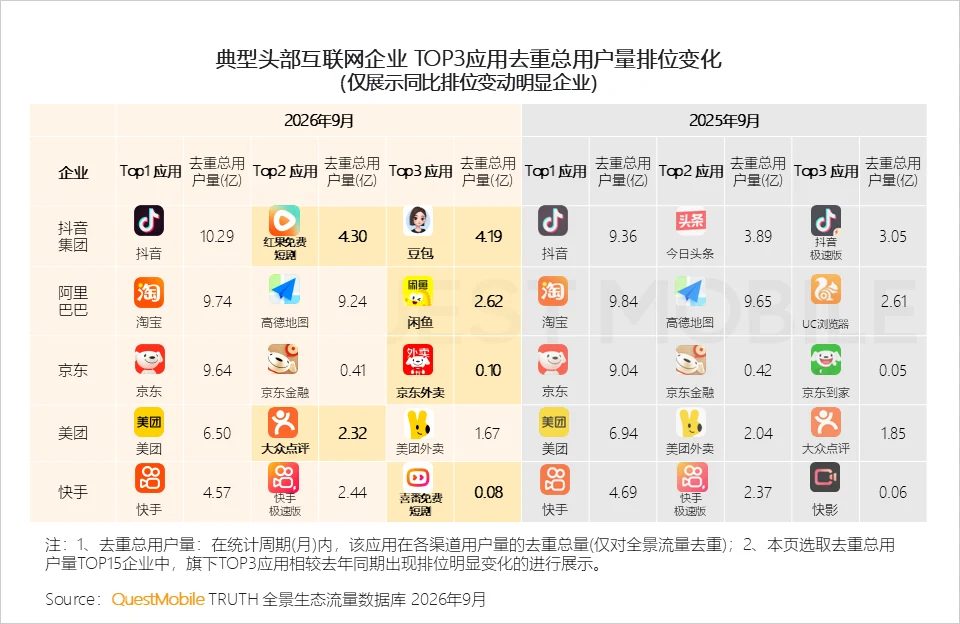
QuestMobile 11 月 3 日秋季報告顯示,2026 年 9 月紅果免費短劇以 4.30 億去重總用戶量超越豆包 4.19 億,躍居抖音集團第二大應用,一年前集團二三名還是今日頭條與抖音極速版。去重口徑與獨立 App 月活 42,969 萬幾乎重合,代表紅果用戶幾乎都坐在獨立 App 裡;短劇吞下全網時長增量,AI 漫劇供給線剛起步,流傳的收入數字則尚無出處。
用 AI 摘要這篇文章:
QuestMobile 在 11 月 3 日發布的《2026 中國移動互聯網秋季大報告》裡,最值得停下來看的不是「紅果短劇有 4.3 億用戶」這句話,而是一張排位變化圖:2026 年 9 月,抖音集團旗下應用的去重總用戶量前三名,是抖音(10.29 億)、紅果免費短劇(4.30 億)、豆包(4.19 億)。往前推一年,2025 年 9 月的第二、第三名還是今日頭條(3.89 億)與抖音極速版(3.05 億)。一個免費看短劇的 App 和一個 AI 助手,在十二個月內把兩個資訊與短影音老應用擠出了集團前三,這是這份報告裡結構變化最大的一格。
先把這個 4.30 億拆開看,再談它背後的時長遷移與 AI 漫劇供給線,最後整理哪些流傳數字其實還沒有被證實。
報告圖表用的指標叫「去重總用戶量」:統計一個月內,單一應用程式在各個管道(App、小程式等)的用戶,把重複出現的人合併後的總量。舉個例子,同一個人這個月打開過紅果 App、也從微信小程式點過短劇,在這個口徑下只算一位。資料來源是 QuestMobile 的全景生態流量資料庫,圖表註解標明只對全景流量去重。這種數字適合看「觸及規模」,衡量的是月度觸及;至於紅果的日活躍用戶、每天實際打開 App 的人數,兩份報告都沒有公布。這個缺口對廣告生意是關鍵:可售賣的廣告版位取決於每天真實打開的人次與次數,月度觸及 4.3 億能撐起的是敘事,撐不起流量變現的計算,所以看到「4.3 億」就推導收入的說法,都超出了資料能支持的範圍。
同一份報告的另一張圖給了對照組:2026 年 9 月,紅果免費短劇獨立 App 的月活躍用戶是 42,969.48 萬,將近 4.30 億,年增 82%。把這兩個數字放在一起,會發現一件比規模本身更有意思的事:全景去重口徑和獨立 App 月活幾乎重合,差距換算下來只有三十萬人上下,不到百分之一。換句話說,紅果的使用者幾乎都坐在獨立 App 裡,小程式對它的意義非常邊緣。這跟很多依賴微信小程式導流的短劇平台是不同的體質,也是它能被單獨拿來跟豆包這種工具型應用排比的原因。
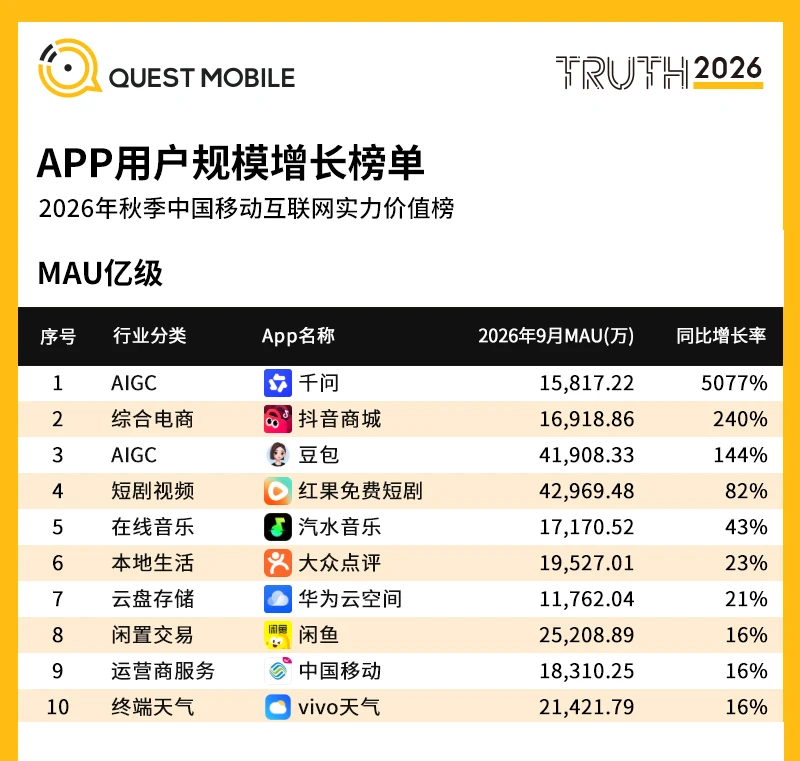
時間軸再往前拉。QuestMobile 今年 4 月 8 日的短劇行業報告寫到,2026 年 2 月紅果免費短劇 App 的月活第一次突破 3 億,到達 3.04 億,一年淨增近 1.4 億。從 2 月的 3.04 億到 9 月的 42,969 萬,七個月又多出約 1.26 億月活。若按 82% 的年增幅回推,2025 年 9 月紅果大約是 2.36 億,當時連集團前三的門檻(3.05 億)都摸不到;豆包按 144% 回推約 1.72 億,同樣在榜單外。一年內一個長了約 2 億,一個長了約 2.5 億,排位翻轉的幅度,來自兩個新應用一個成長八成多、一個翻倍有餘。
順帶一提,豆包在這張圖裡的身份是 AI 原生應用:同一份報告的 AI 原生 App 用戶規模榜上,豆包以 41,908 萬月活排第一,DeepSeek 以 12,265 萬排第三。紅果超車豆包的另一面,是一個娛樂應用追平了集團重押的主力 AI 助手,兩者如今在 4.2 億這條線上貼身。
同一張排位圖的其他集團可以當對照組。阿里巴巴前三的第三名從 UC 瀏覽器換成閒魚,快手第三名從快影換成喜番,一年之間同時擠進兩個新面孔的,只有抖音集團。翻位發生的前提,是集團本來就坐擁中國最大的短影音流量池,而紅果剛好長在這個池子旁邊。
這份秋季報告的總主軸,QuestMobile 自己下的標題是「用戶結構銀髮化、AI 應用加深,雙輪驅動行業格局變化」,而競爭的性質被描述為從「擴用戶」轉向「占時長、占決策起點」。如果只看用戶總量,中國行動網路已經很難說故事:9 月月活躍用戶 12.81 億,年增 0.9%,報告自己下了「回到 1% 以內」的註腳。但使用時長還在走:月人均使用時長 7 月 198.3 小時,8 月第一次站上 200 小時,9 月雖回落到 189.8 小時,仍有 6.5% 的年增。報告也老實註明 8 月的峰值帶有暑期假期效應,真正的考驗是 9 月這種平常月還守不守得住,而 6.5% 的年增說明守住了。
更值得拆開看的是增量去哪了。報告指出,時長增量高度集中在頭部類別,前兩大類別的增長貢獻率合計 111.5%,短劇影片與短影片是全網時長增長的兩座引擎。貢獻率超過百分之百意味著其他類別加總在縮,擠出來的時間往這兩個類別移動。這裡的 111.5% 講的是時長增量的分布,下面 443.1% 講的是用戶規模的年複合成長,兩個百分比的分母不同,引用時不要混在同一句裡。
短劇這個類別的膨脹速度可以從報告的另一組數字感受:用戶規模從 1,000 萬成長到 4 億,只用了不到三年,年複合成長率 443.1%。4 月的短劇報告則給了結構:2026 年 2 月短劇行業月活 7.18 億,其中獨立 App 合計 3.35 億(年增 74.3%),微信小程式管道 4.27 億(年增 59.9%)。整個行業的月活超過中國行動網路總用戶的一半,而以 2 月數字計,紅果一家就占獨立 App 這一端的九成上下。
誰在看也值得記一筆。4 月報告點出兩個結構:使用場景上,短劇 App 在通勤、午休這種碎片時段與深夜時段表現特別亮,晚間黃金檔仍然是長影音的主場;用戶組成上,銀髮族使用短劇 App 的月活超過 4,600 萬、年增五成,是被最快吸進來的新群體。碎片時間加高齡新用戶,正好拼接出「總量不動、時長卻在漲」的圖像。
紅果從哪裡長出這些用戶?秋季報告的重合用戶圖給了答案:2026 年 9 月,抖音 App 與紅果免費短劇 App 的重合用戶有 3.80 億,占紅果用戶的 88.5%。紅果這將近 4 億人,接住的幾乎都是抖音裡本來就存在的碎片時間,再把這批人沉澱成一個專門看劇的 App。更值得注意的是這個重合度一年只增加 0.8 個百分點,也就是說從 3.04 億長到 4.3 億的整個過程裡,紅果的新增用戶裡抖音既有用戶的占比始終維持在近九成,導流結構沒有明顯變化。同一張圖還畫了紅果免費漫劇 App:與抖音的重合用戶 0.67 億,占漫劇 App 的 85.1%,導流邏輯原封不動搬到新產品上。對照組是快手系:快手與旗下喜番免費短劇的重合用戶 632 萬,占喜番用戶 75.8%。同樣的打法,抖音集團跑出來的規模約是快手系的六十倍。
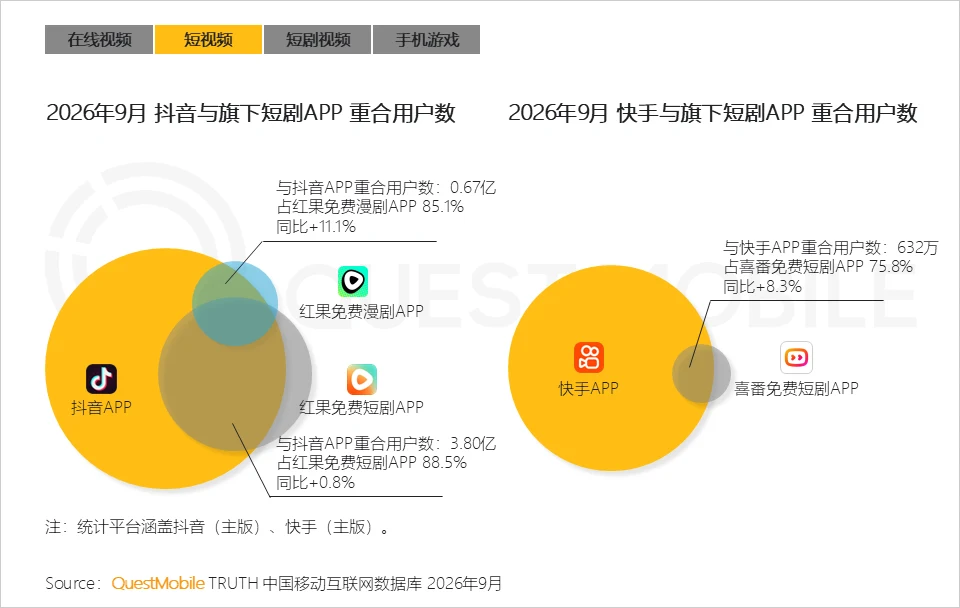
這也是為什麼排位圖值得看兩眼。集團內部導流把紅果推上第二,把使用時長留在自家生態裡,這件事對集團是防禦,對外部長影音與內容平台才是壓力。而秋季報告還補了一個關鍵註腳:抖音、快手旗下短劇 App 流量快速增長的過程中,短劇 App 用戶裡同時使用對應短影音平台的比例依然在增長,也就是說導流沒有反噬母平台,短劇目前是集團的淨增量,兩邊一起變大。
供給端的故事在 4 月報告裡已經寫下:短劇內容形態形成豎屏短劇、橫屏短劇、AI 漫劇三條路線,AI 漫劇被 QuestMobile 描述為從新興概念全面爆發、互聯網巨頭競逐的戰場,布局圍繞 IP 生態、生成工具與流量分發三件事展開。紅果把短劇的打法原樣搬到漫劇上:紅果免費漫劇 App 上線四個月,流量到達 2,400 萬,人均單日使用時長超過 1.5 小時,接近一半的新增用戶直接來自旗下的短劇 App。騰訊系的火龍漫劇在 3 月 31 日的日活是 95.9 萬,剛要跨過百萬量級。受眾畫像也有線索:報告觀察到漫劇內容對男性用戶吸引力更強,推廣期的現金獎勵則吸進了部分中高年用戶。
把 2,400 萬放回 4.3 億旁邊,就能看出這條供給線還在非常早期的位置,AI 漫劇目前的角色是替平台補充低成本內容,而不是已經接棒的成品業態。不過起跑速度值得記下來:紅果短劇當年從千萬級月活爬到 3 億用了兩年半,漫劇 App 四個月就摸到 2,400 萬流量,背後有短劇 App 直接導流一半新用戶,等於是把已經驗證過的成長公式重跑一遍。另外引用時要留意,報告對漫劇用的詞是「流量已達 2,400 萬」,沒有細到註明月活或去重口徑,這個數字適合當量級參考,不適合拿去跟短劇的月活做除法。製作端的工具鏈這幾個月也在快速補齊,從把小說拆成分鏡的桌面工作台 Toonflow,到把劇本、角色定妝與關鍵幀收進同一專案的漫劇工作台 deep-printfilm,都有開源或免費方案,想要理解這種內容怎麼被做出來,可以先看這兩篇介紹。
看到短劇時長暴增,很自然的下一步是問長影音被搶走多少。這裡要踩剎車。Netflix 公布的 2026 上半年全球觀看時數超過 970 億小時,是該公司半年口徑的歷史新高,而且 Netflix 已預告從 2027 年第一季起改為年度快照,之後連半年對照的錨都會消失;QuestMobile 的 189.8 小時則是中國單一市場、行動裝置、App 口徑的月人均時長。一個是全球會員跨裝置的半年總量,一個是一個市場一個月的每人平均,兩者相除或相減,都不會得到「短劇搶走長影音多少時間」的答案。能說的是兩件事並行存在:Netflix 的觀看總量仍在創高,而中國行動用戶的碎片時間正在往短劇移動。短劇出海也被 4 月報告列為紅利期,中國市場練出的量產能力正在往外輸出,這會是另一條值得分開追的線。
這波報導裡有幾個數字目前沒有官方出處。紅果的日活躍用戶,兩份報告都沒有提供;市面上流傳的年化收入、單月廣告收入等說法,也找不到官方或 QuestMobile 的原始資料可以對上。QuestMobile 在 4 月報告裡特別提醒,網路上出現過假借他們名義發布、甚至憑空編造的資料,引用前要認清官方渠道。短劇應用本身的穩定性也是變數,秋季報告明確指出,除了頭部應用之外,多數短劇 App 與小程式的營運週期都很短,行業更新頻率快;4 月報告另觀察到短劇小程式的流量榜單前九名全是近一年上線的新秀,這個行業的座次本來就是流動的,今天的排名不等於明天的排名。
台灣讀者可以直接打開對照:紅果短劇在台灣 App Store 上架,開發者登記為北京筆墨留香科技(Beijing Bimo Liuxiang Technology),商品定位寫明是抖音集團的免費看劇產品,介面走單列上下滑推薦,另有劇場九宮格找劇與小說聽書內容,我們先前實測過免帳號也能開看。下一次值得回查的時間點,是 QuestMobile 的新一季報告,或者紅果官方是否揭露日活與收入,到時候這條 4.3 億的線會更完整。